
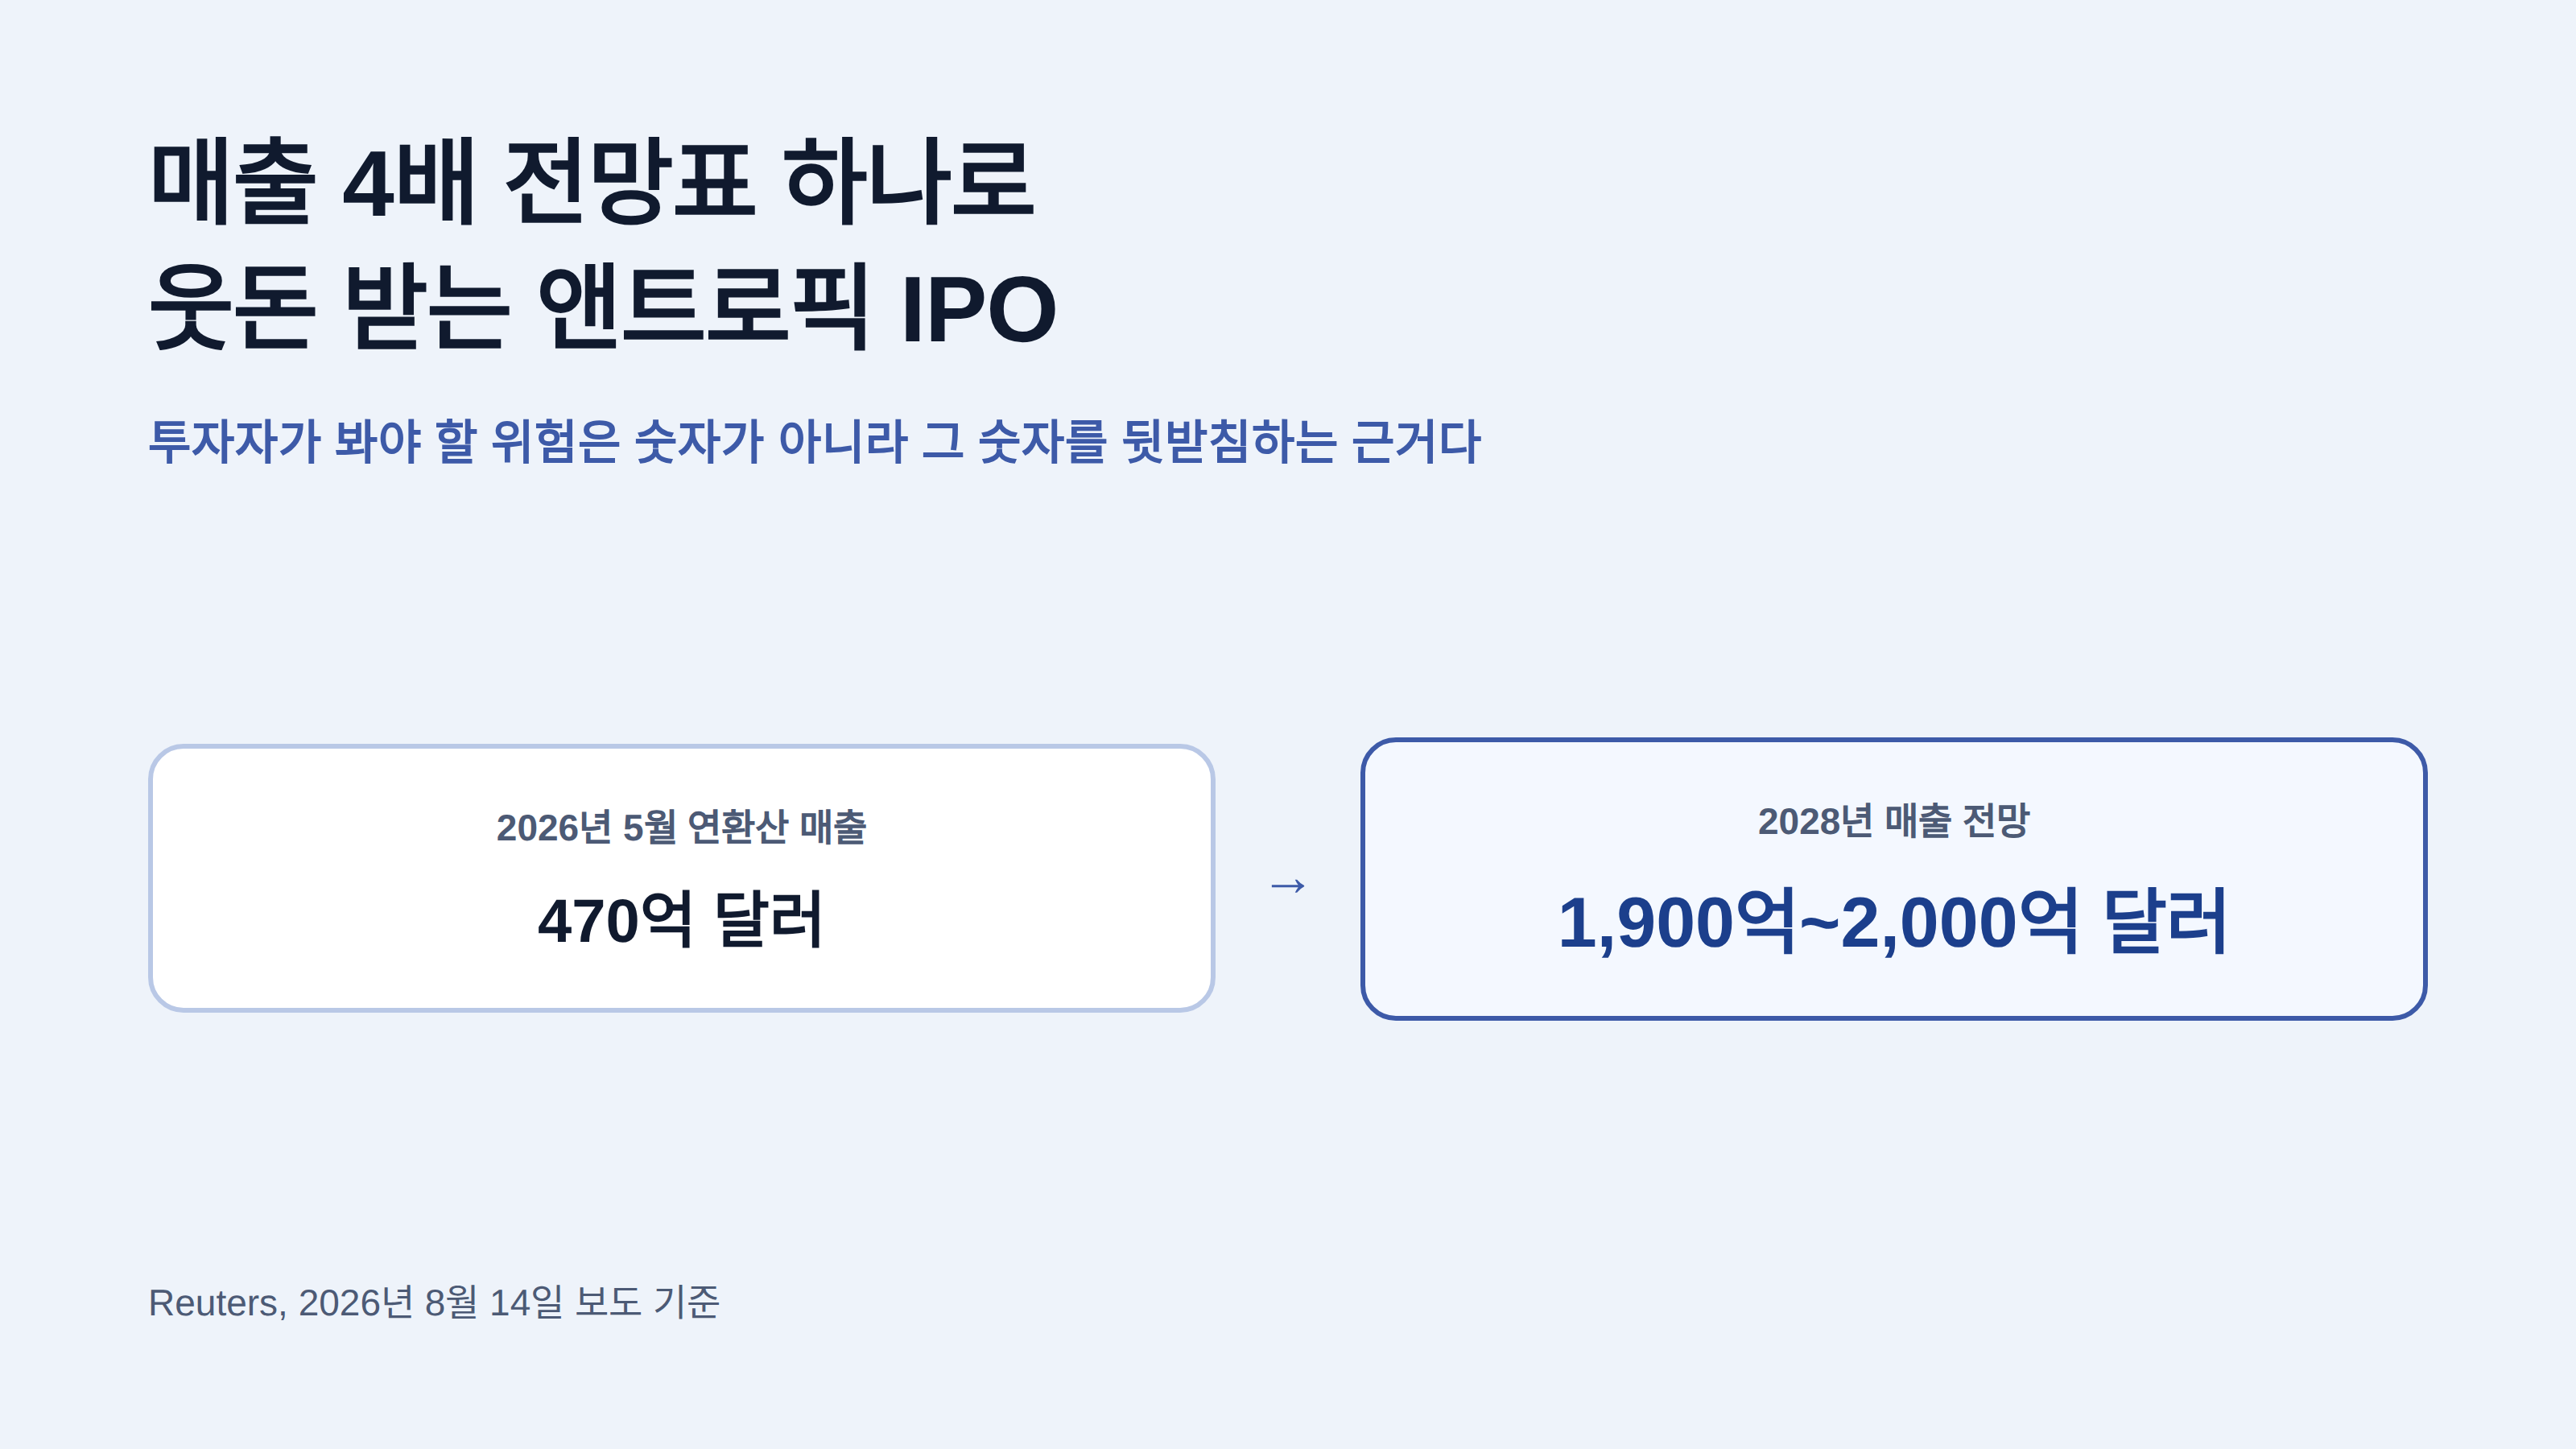
로이터가 8월 14일(현지시간) 보도한 내용에 따르면, 앤트로픽은 기업공개(IPO)를 준비하면서 은행과 투자자들에게 2028년 매출이 약 1,900억~2,000억 달러에 이를 것이라는 전망치를 제시했다. 이는 지난 5월 공개한 연환산 매출(run rate) 470억 달러의 4배가 넘는 규모다. 이 전망치가 은행·투자자에게 공유된 사실은 이번 보도로 처음 알려졌다.
기업가치를 매출의 몇 배로 매기는 방식(EV-매출 배수)은 성장세는 빠르지만 아직 안정적인 이익 구조를 갖추지 못한 소프트웨어 기업에 흔히 쓰인다. 그런데 2년 뒤 매출을 지금 담보로 잡는 방식은 드물다. 로이터가 접촉한 소식통 4명은 은행과 투자자들이 이 방식으로 앤트로픽의 몸값을 계산하고 있다고 전했다. 앤트로픽은 로이터의 논평 요청에 즉답하지 않았다.

매출은 실제로 어디까지 늘었나
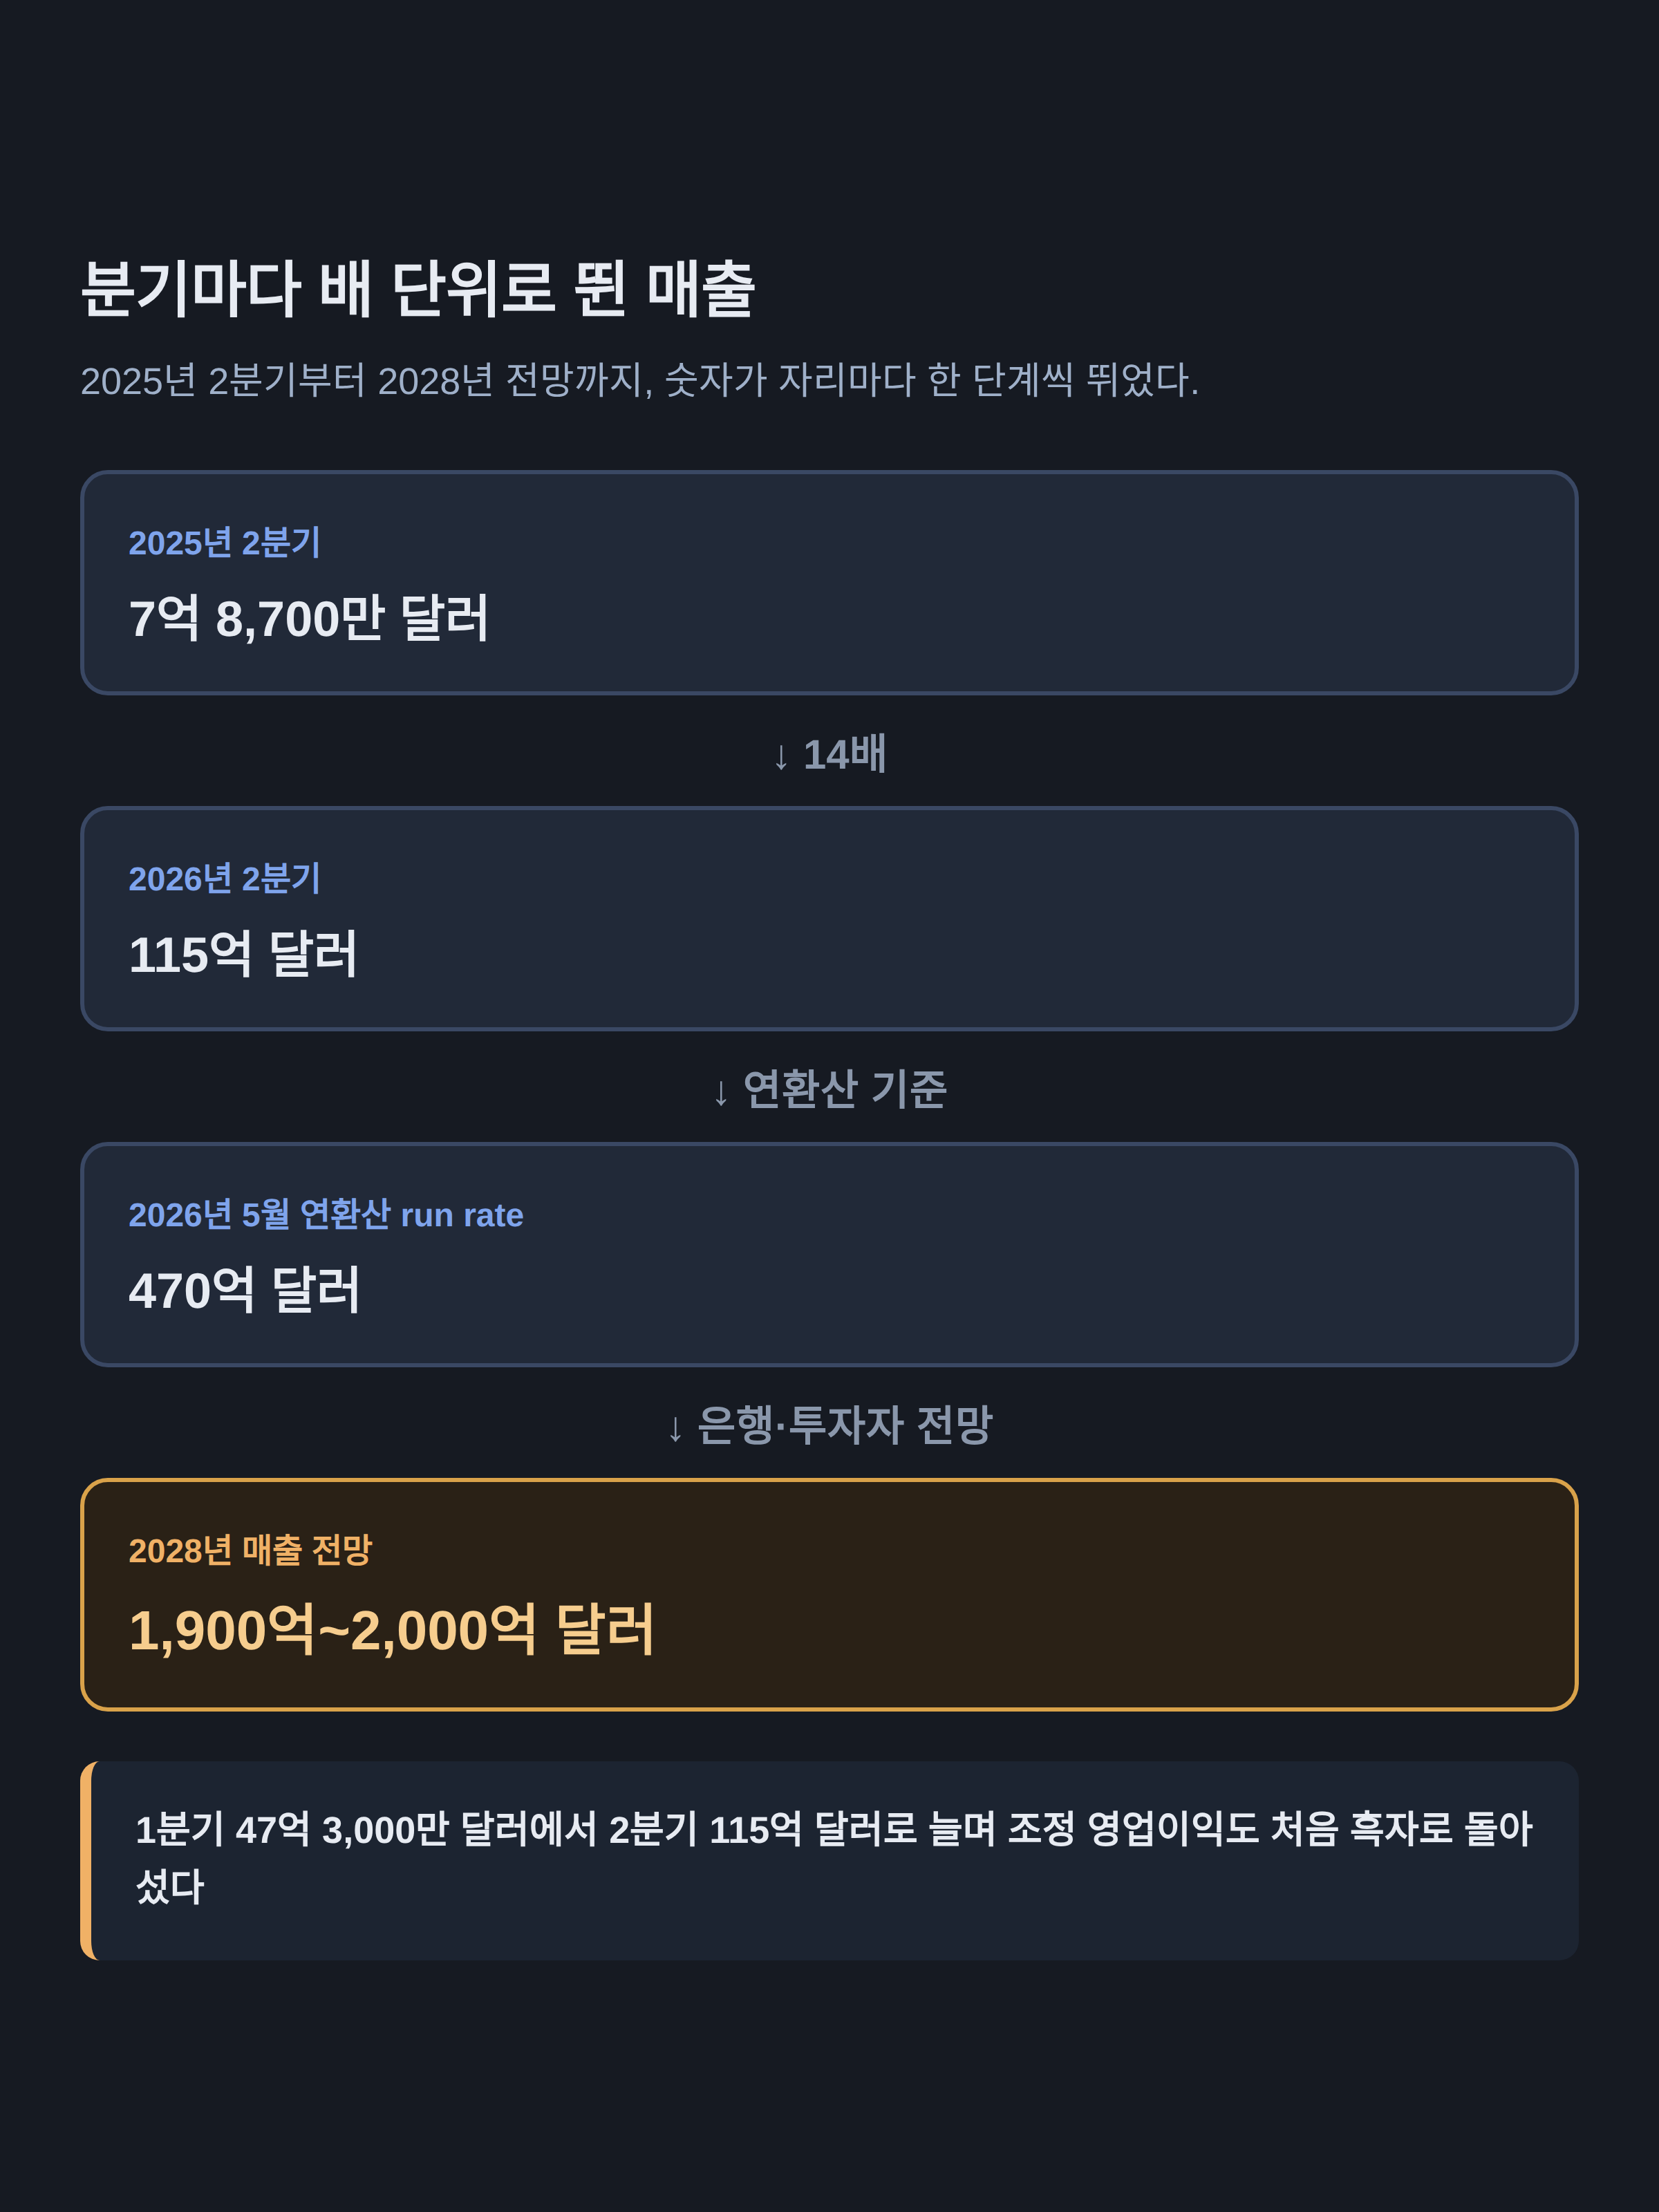
블룸버그가 입수한 내부 문서를 인용한 보도에 따르면 앤트로픽의 2분기(2026년) 매출은 11억 5,000만 달러가 아니라 115억 달러(11.5 billion)를 넘겼다. 1년 전 같은 분기 7억 8,700만 달러의 약 14배에 해당하는 규모이며, 직전 분기인 1분기 47억 3,000만 달러에서도 두 배 넘게 늘었다. 같은 분기 조정 영업이익도 처음으로 흑자로 전환했다. 연환산 매출 기준으로는 2025년 말 약 90억 달러였던 것이 2026년 5월 470억 달러로 뛰었고, 최근 3년 연속 매년 10배 이상 증가했다고 회사 측이 밝힌 바 있다. 앤트로픽은 현재 모건스탠리, 골드만삭스, JP모건을 상장 주관사로 두고 이번 가을 상장을 목표로 준비 중이며, 이 과정에서 잠재 투자자들과 재무 전망을 논의하고 있다.
왜 하필 2년 뒤 숫자로 값을 매기나
로이터에 따르면 이런 방식은 AI 인프라 구축에 막대한 비용을 쓰는 회사의 몸값을 매길 벤치마크를 찾기 어렵다는 사정과, 앤트로픽 사업이 그만큼 빠르게 확장하고 있다는 두 조건이 겹쳐 나온 결과다. 최근 몇 달 사이 AI 투자 지출 속도 자체가 앤트로픽과 비교되는 여러 대형 기술주의 주가 조정 원인으로 지목되기도 했다. 투자자들은 앤트로픽이 성장하면서 매출이 비용보다 빠르게 늘어 마진이 개선되는 쪽에 베팅하고 있다.
이런 접근이 처음은 아니다. 올해 상장한 세레브라스 시스템즈(Cerebras Systems)도 상장 전 2028년 매출 전망을 근거로 제시했고, 스페이스X는 한발 더 나아가 2029년 전망까지 동원한 뒤 지난 6월 역대 최고 밸류에이션으로 상장했다. 다만 세레브라스는 상장 후 첫 분기 실적 발표에서 손실 폭이 예상보다 줄었는데도(전년 동기 4,400만 달러 손실 대비 350만 달러 손실) 주가가 15% 넘게 빠졌다. 시장이 마진 전망치를 오독했다는 것이 회사 측 해명이었는데, 이는 먼 미래 전망을 근거로 값을 매긴 종목이 실적 발표 한 번으로도 크게 흔들릴 수 있다는 사례로 남았다.
몸값을 매길 때 어떤 회사와 비교하나
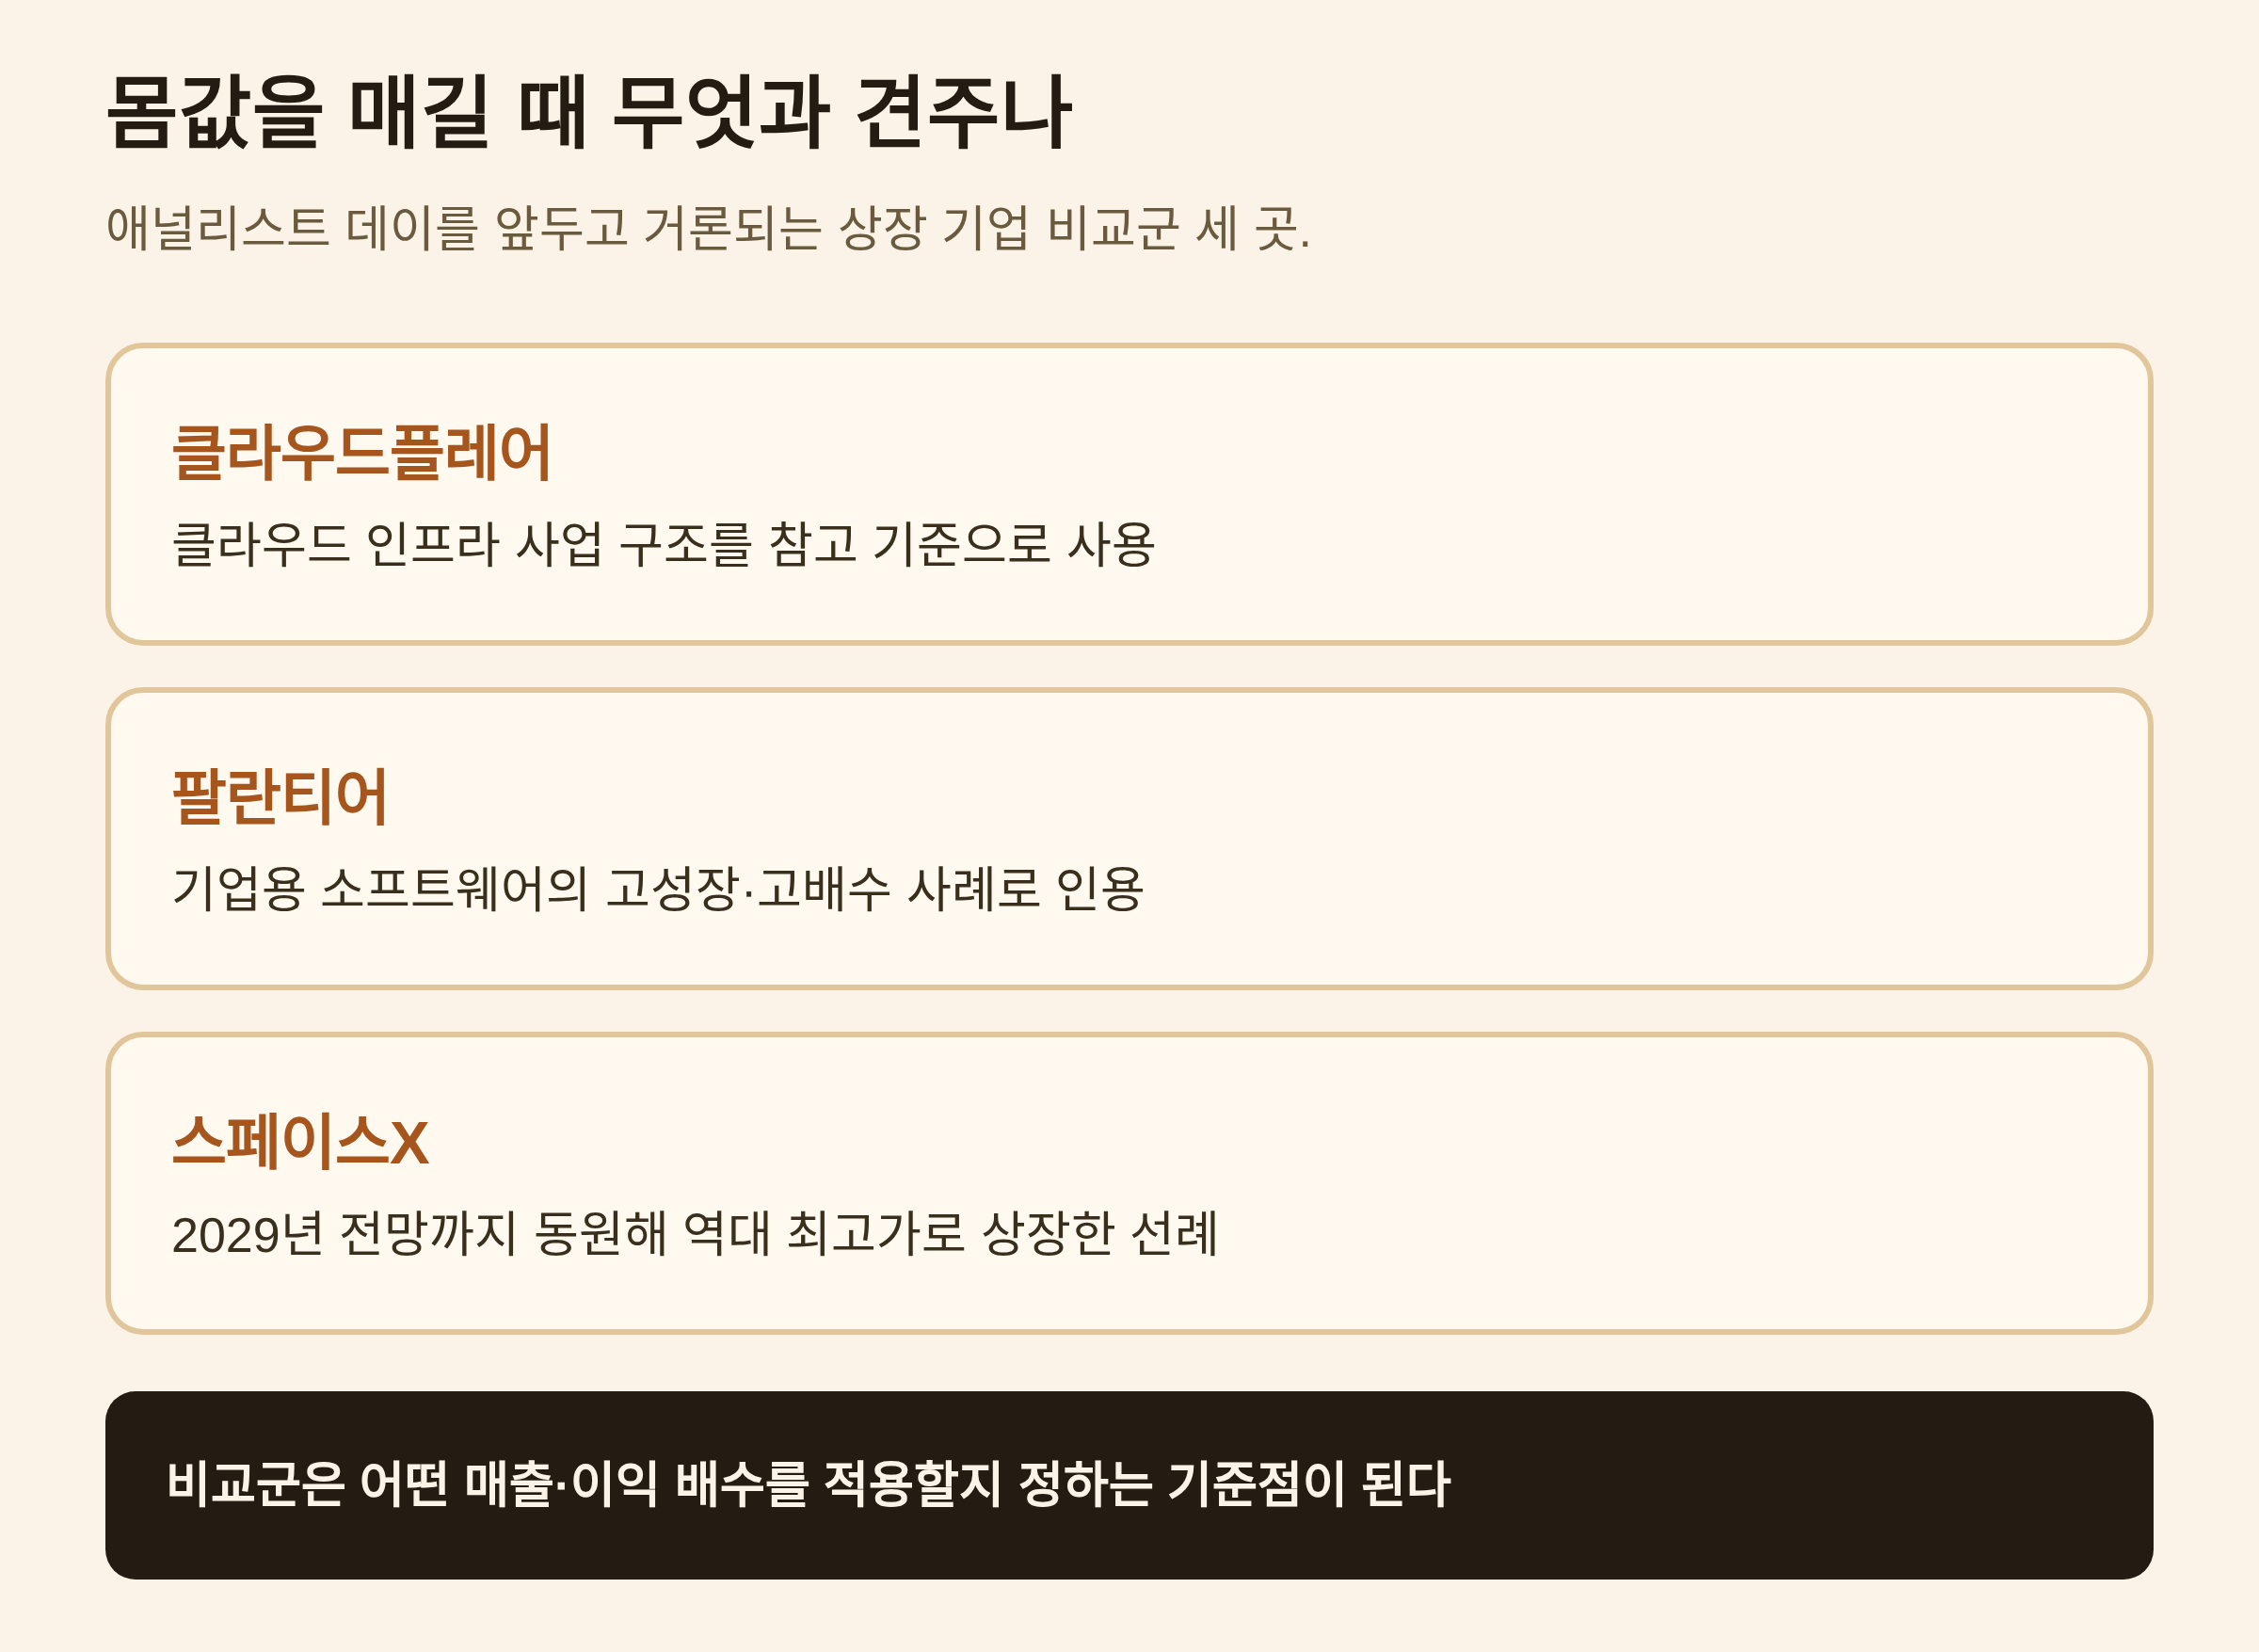
로이터는 소식통을 인용해 클라우드 인프라 기업 클라우드플레어, 기업용 소프트웨어 기업 팔란티어, 일론 머스크의 스페이스X가 앤트로픽의 애널리스트 데이를 앞두고 참고할 상장 기업 후보로 거론되고 있다고 전했다. 상장 기업 비교군은 IPO 밸류에이션 과정에서 투자자에게 비슷한 성장 프로필과 사업 모델을 가진 회사가 어떻게 평가받는지 기준점을 제공하며, 어떤 매출·이익 배수를 적용할지 정하는 데도 쓰인다.
4배짜리 웃돈은 무엇으로 버티나
앤트로픽은 지난 1월에도 350억 달러 규모 세컨더리 매각으로 약 3,500억 달러 밸류에이션을 인정받았다. 이번 IPO 전망은 그때보다 훨씬 큰 미래 매출을 근거로 삼는 셈이고, 실제 상장가는 이 전망치가 애널리스트 데이에서 얼마나 구체적인 근거로 뒷받침되는지에 따라 갈린다. 2분기 매출 자체는 블룸버그 보도로 확인됐지만 2028년 전망은 회사가 공식 확정한 수치가 아니라 은행·투자자가 가격을 매기는 데 쓰는 작업용 숫자다. 세레브라스는 상장 후 첫 분기에 손실 폭을 줄이고도 마진 전망이 오독됐다는 이유로 주가가 15% 넘게 빠졌다. 앤트로픽의 4배짜리 전망도 마진이 비용 증가 속도를 따라잡지 못하는 순간 같은 방식으로 흔들릴 수 있다.