
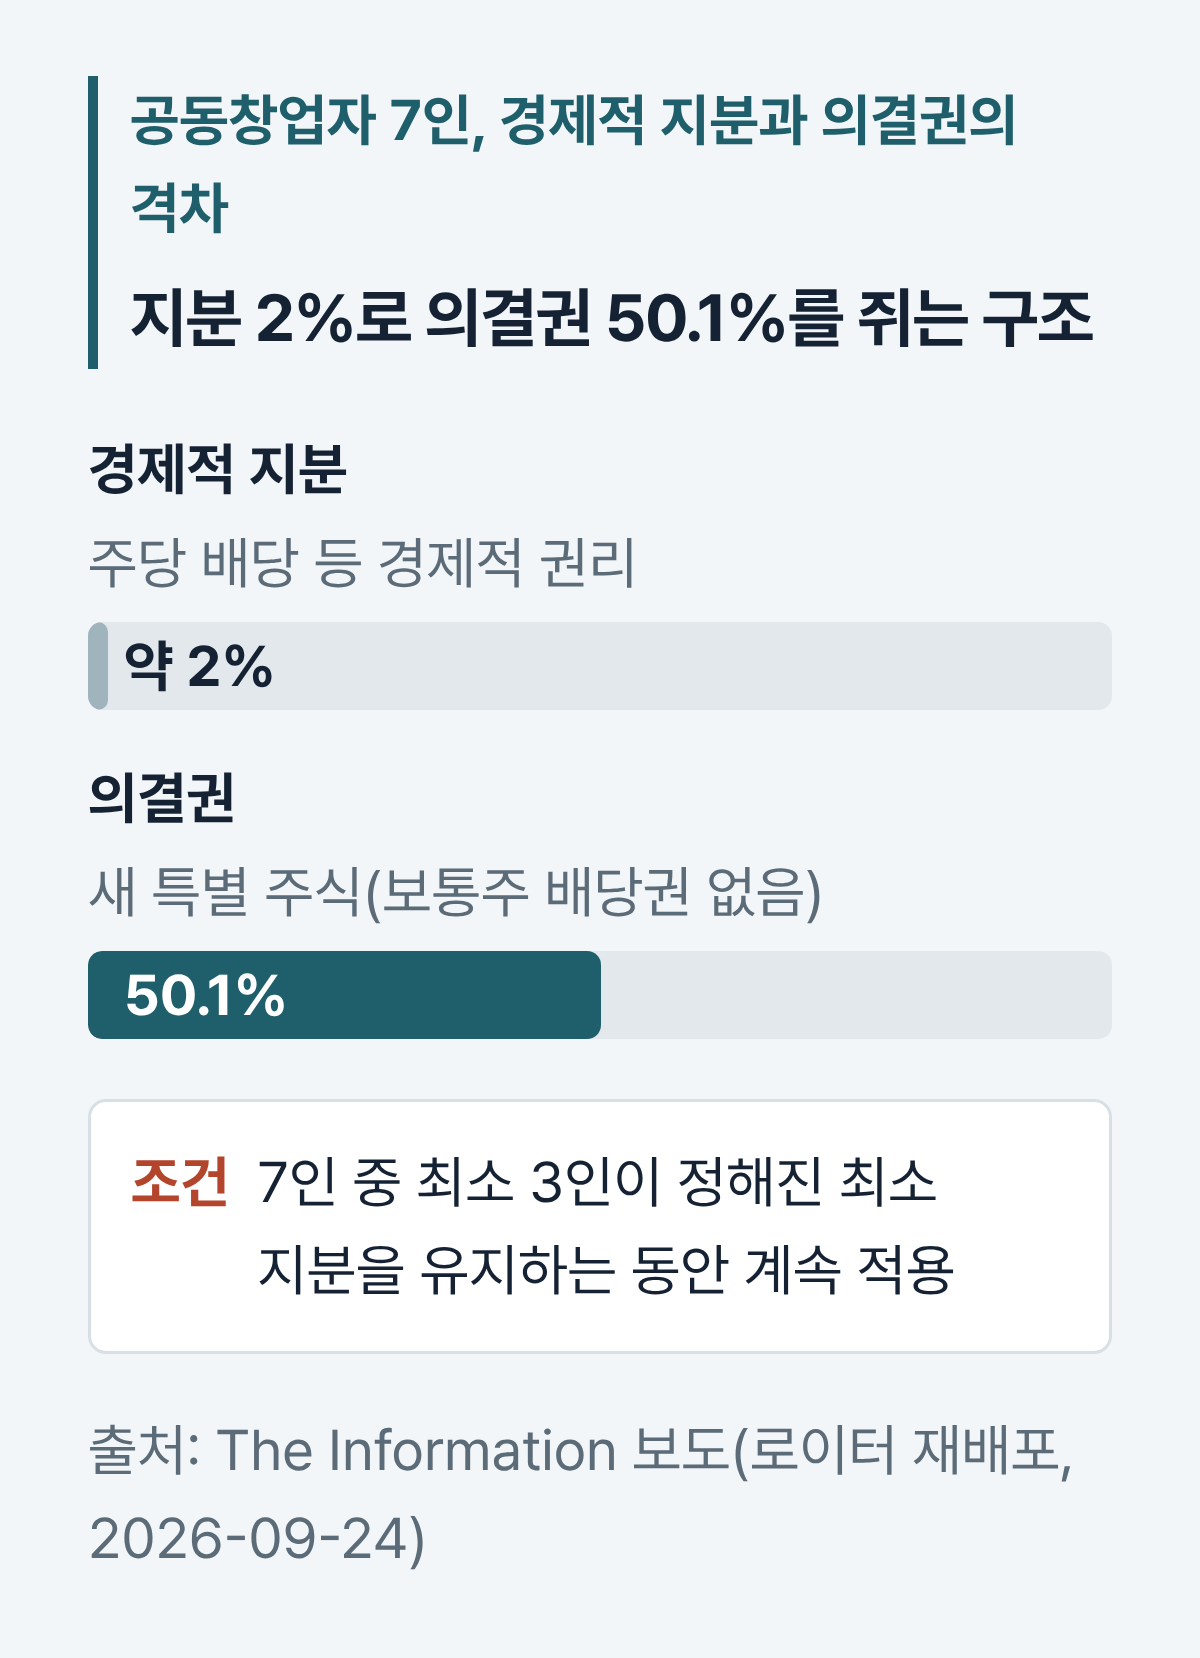
앤스로픽이 기업공개(IPO)를 앞두고 주주들에게 새 지배구조 승인을 요청했다. 로이터가 2026년 9월 24일(현지시간) The Information을 인용해 보도한 내용에 따르면, 최고경영자 다리오 아모데이를 포함한 공동창업자 7인은 회사 지분의 약 2%씩만 보유하고 있음에도 의결권의 50.1%를 확보하는 새로운 주식 구조를 만들 계획이다. 팔란티어가 2020년 상장 때 도입한 창업자 의결권 신탁 모델을 그대로 가져왔다.
이 구조가 적용되려면 조건이 하나 있다. 7인의 공동창업자 중 최소 3인이 정해진 최소 보유 지분을 계속 유지해야 한다. 이 조건만 충족하면 앤스로픽이 앞으로 계속 투자를 유치하고 신주를 발행해 창업자들의 경제적 지분이 더 희석되더라도, 이들이 회사의 주요 의사결정 방향을 계속 정할 수 있다.
팔란티어가 원조인 이유
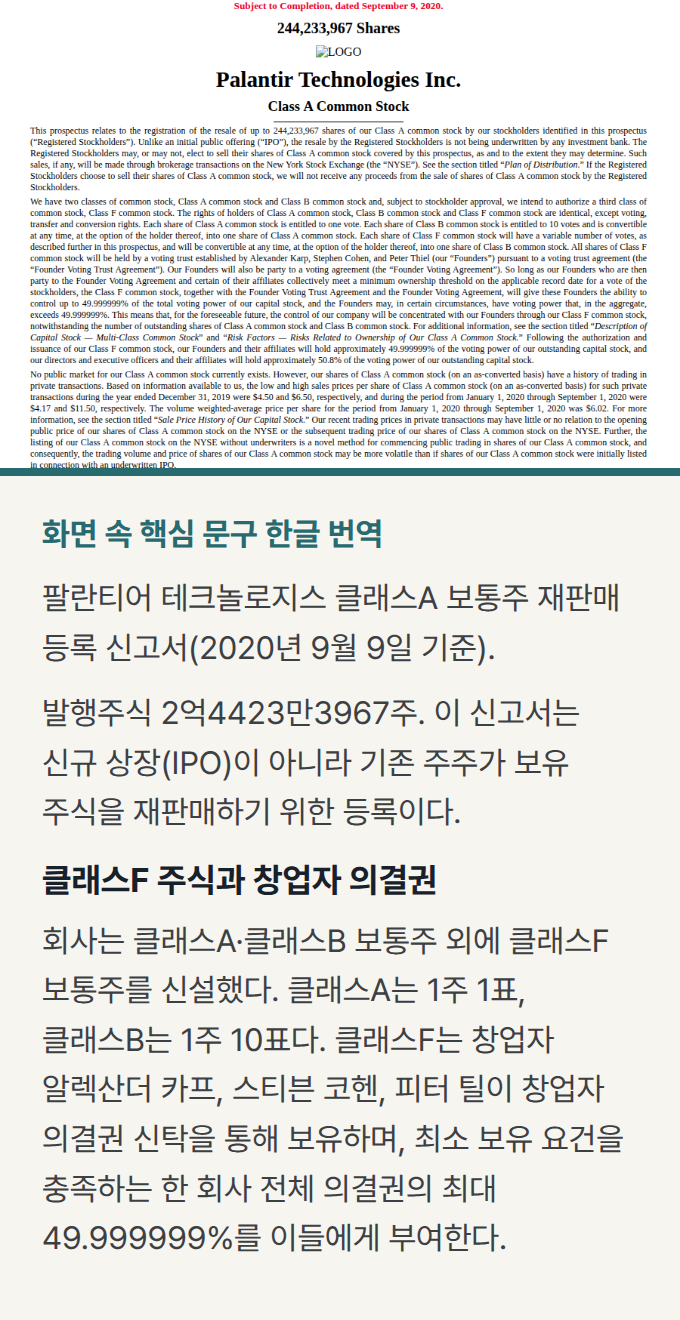
이 방식의 원형은 팔란티어가 2020년 뉴욕증권거래소 상장 당시 미국 증권거래위원회(SEC)에 제출한 증권신고서에 있다. 공동창업자 알렉산더 카프, 스티븐 코헨, 피터 틸 세 사람이 신설된 클래스F 보통주를 창업자 의결권 신탁을 통해 보유하는 구조로, 이 신고서는 최소 보유 요건을 충족하는 한 이 클래스F 주식이 세 사람에게 회사 전체 의결권의 최대 49.999999%를 부여한다고 명시했다.
앤스로픽의 계획은 이 상한선을 넘어 50.1%, 즉 과반을 확보한다는 점에서 팔란티어보다 한 걸음 더 나아간다. 새로 만드는 특별 주식에는 배당 등 일반적인 경제적 권리가 딸려 있지 않다. 의결권만 분리해 창업자에게 몰아주는 설계다.
이사회는 이 구조 밖에 있다
다만 이 50.1%가 회사 전체를 뒤덮는 것은 아니다. 로이터 보도는 이사회 구성원 선임만은 창업자 통제의 예외라고 못 박았다. 앤스로픽 이사회는 총 7석(현재 1석 공석)으로, 이 좌석을 누가 채우는지는 주주 표결이 아니라 별도의 신탁 기구가 정한다.
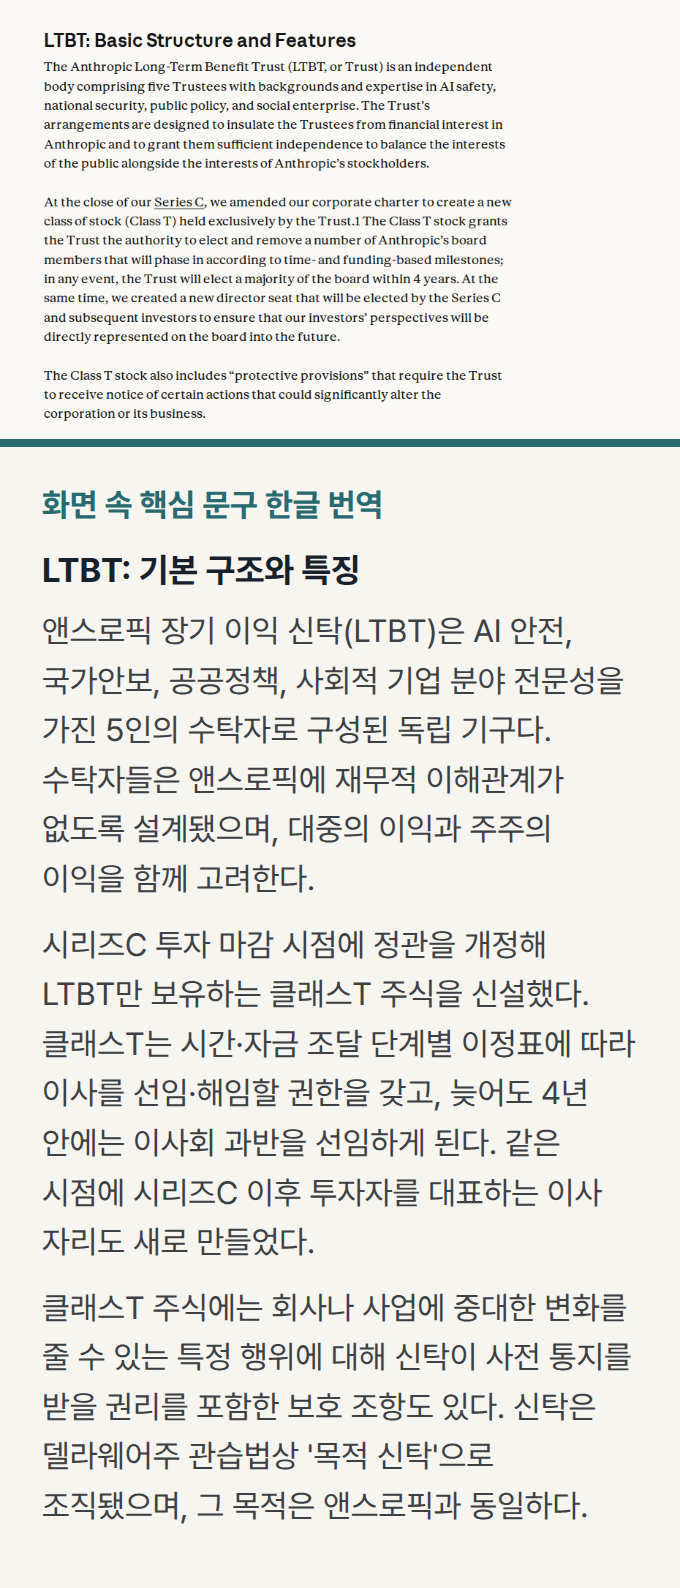
이 기구가 2023년 설립된 장기 이익 신탁(Long-Term Benefit Trust, LTBT)이다. 앤스로픽이 공식 발표한 내용에 따르면 LTBT는 AI 안전, 국가안보, 공공정책, 사회적 기업 분야 전문성을 가진 5인의 수탁자로 구성된 독립 기구이며, 이들은 앤스로픽에 재무적 이해관계가 없도록 설계됐다. 시리즈C 투자 마감 시점에 회사 정관을 개정해 LTBT만 보유하는 클래스T 주식을 새로 만들었고, 이 주식은 이사 다수를 선임·해임할 권한을 갖는다. 앤스로픽은 이 다수 선임 권한이 시간과 자금 조달 단계에 따라 단계적으로 확대돼, 늦어도 4년 안에는 LTBT가 이사회 과반을 선임하게 된다고 밝혔다.
The Information 보도를 국내에 소개한 매체들에 따르면, 새 지배구조 아래에서도 이 신탁이 이사 다수 선임권을 그대로 유지하며, 대신 창업자가 직접 지명할 수 있는 이사 자리 수는 기존 2석에서 3석으로 늘어난다. 즉 창업자들이 주주총회 표결에서는 과반 의결권을 갖지만, 이사회 구성 자체는 여전히 LTBT라는 별도 축이 쥐고 있는 이중 구조가 유지된다.
왜 하필 지금, 이런 구조인가
앤스로픽은 2021년 오픈AI 출신 인력들이 설립한 회사로, 처음부터 델라웨어주 공익법인(Public Benefit Corporation) 형태를 택하고 LTBT를 세워 AI 안전과 장기적 사회 영향을 상업적 성과와 나란히 고려하겠다고 밝혀 왔다. 문제는 상장 이후다. 공개 시장 투자자들은 통상 매출 성장률, 수익성, 주가 흐름을 우선시하는 반면, 창업팀은 대규모 모델 학습과 컴퓨팅 인프라, 안전 연구에 계속 대규모 자금을 투입해야 한다. 여기에 창업팀이 개인 재산의 80%를 기부하겠다고 공언해 온 사실까지 겹치면, 향후 지분 희석이 가속화될수록 외부 주주의 단기 수익 압박이 커질 가능성도 함께 커진다.
앤스로픽은 지난 5월 965억달러의 기업가치로 65억달러를 조달했으며, 사상 최대 규모로 꼽힐 이번 IPO를 미국 중간선거 이후로 미룰 가능성도 함께 거론되고 있다. 이번 의결권 구조 승인 요청은 아직 주주 표결을 거쳐야 하는 제안 단계이며, 앤스로픽은 로이터의 확인 요청에 응답하지 않았다. 다만 신탁을 통한 창업자 통제, 배당 없는 특별 의결 주식, 직원 몫의 캐스팅보트용 별도 주식 발행 계획까지 함께 검토되고 있다는 점에서, 상장 이후에도 이사회 다수 구성과 주주총회 표결 권력을 각각 다른 축이 쥐는 이원적 지배구조를 그대로 유지하겠다는 의도가 읽힌다.
출처: Reuters(2026-09-24, The Information 인용, investing.com 재배포), Business Standard, 36Kr(2026-09-25), Palantir Technologies S-1/A(SEC EDGAR), Anthropic 공식 발표 "The Long-Term Benefit Trust"