
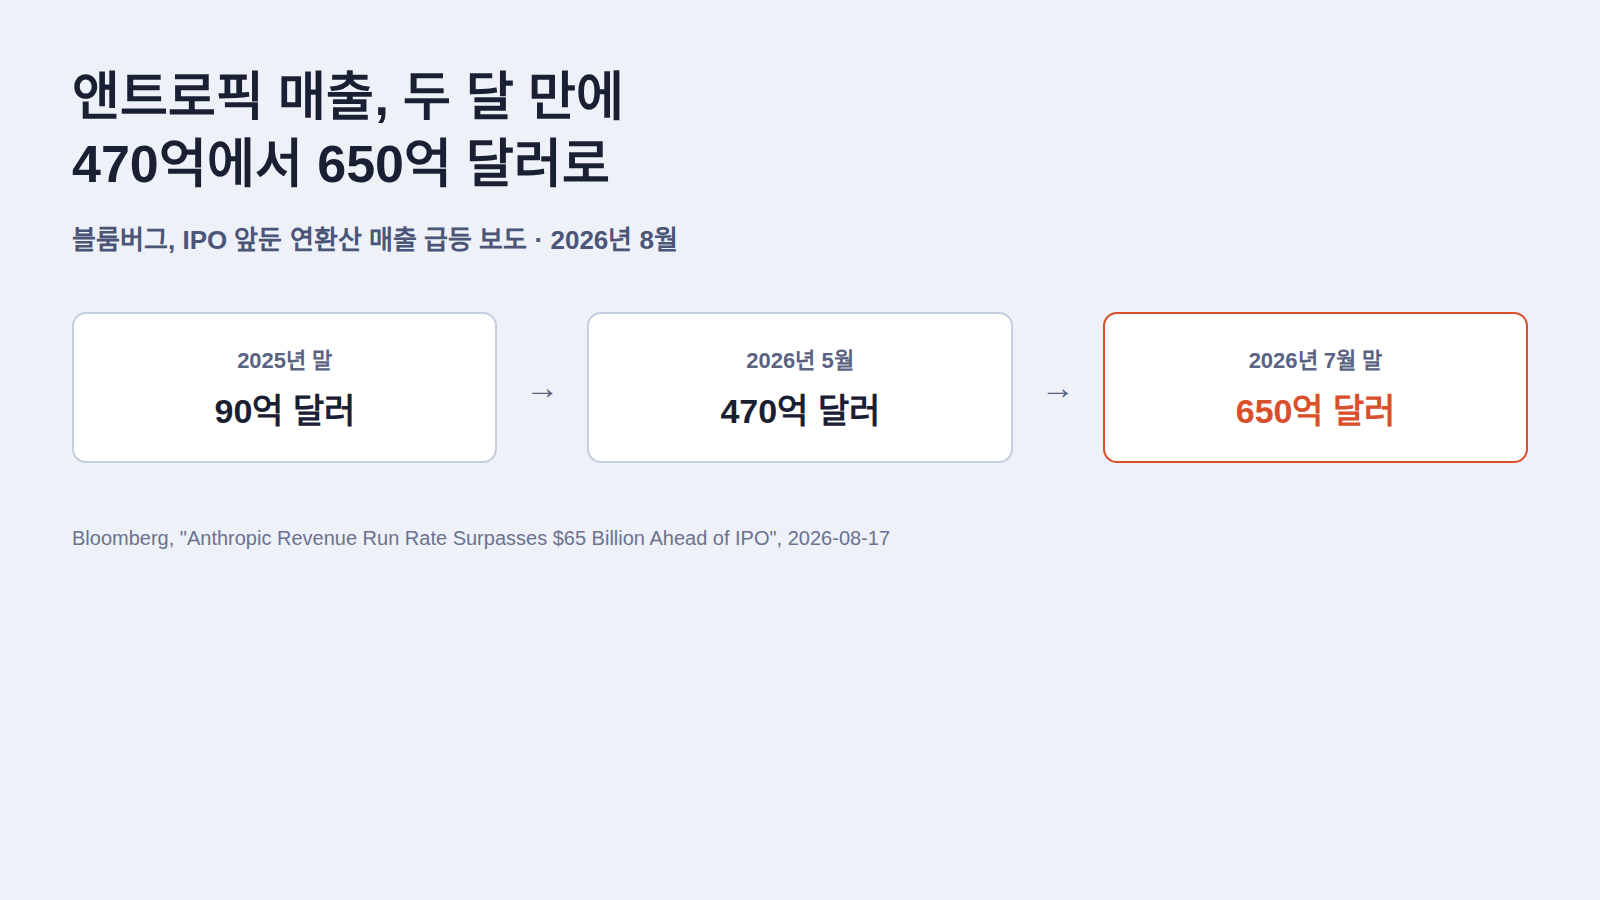
블룸버그가 8월 17일(현지시간) 보도한 내용에 따르면, 앤트로픽의 연환산 매출(run rate)이 7월 말 기준 650억 달러를 넘어섰다. 지난 5월 공개한 470억 달러에서 두 달 사이 38% 늘었고, 2025년 말 약 90억 달러였던 것과 비교하면 7개월 만에 7배 넘게 뛴 규모다. 앤트로픽은 이 수치를 주말 사이 투자자 업데이트에서 공유했고, CNBC도 소식통 3명을 통해 별도로 이 내용을 확인했다. 회사 측은 공식 논평을 내지 않았다.

두 달 사이 실제로 무엇이 늘었나
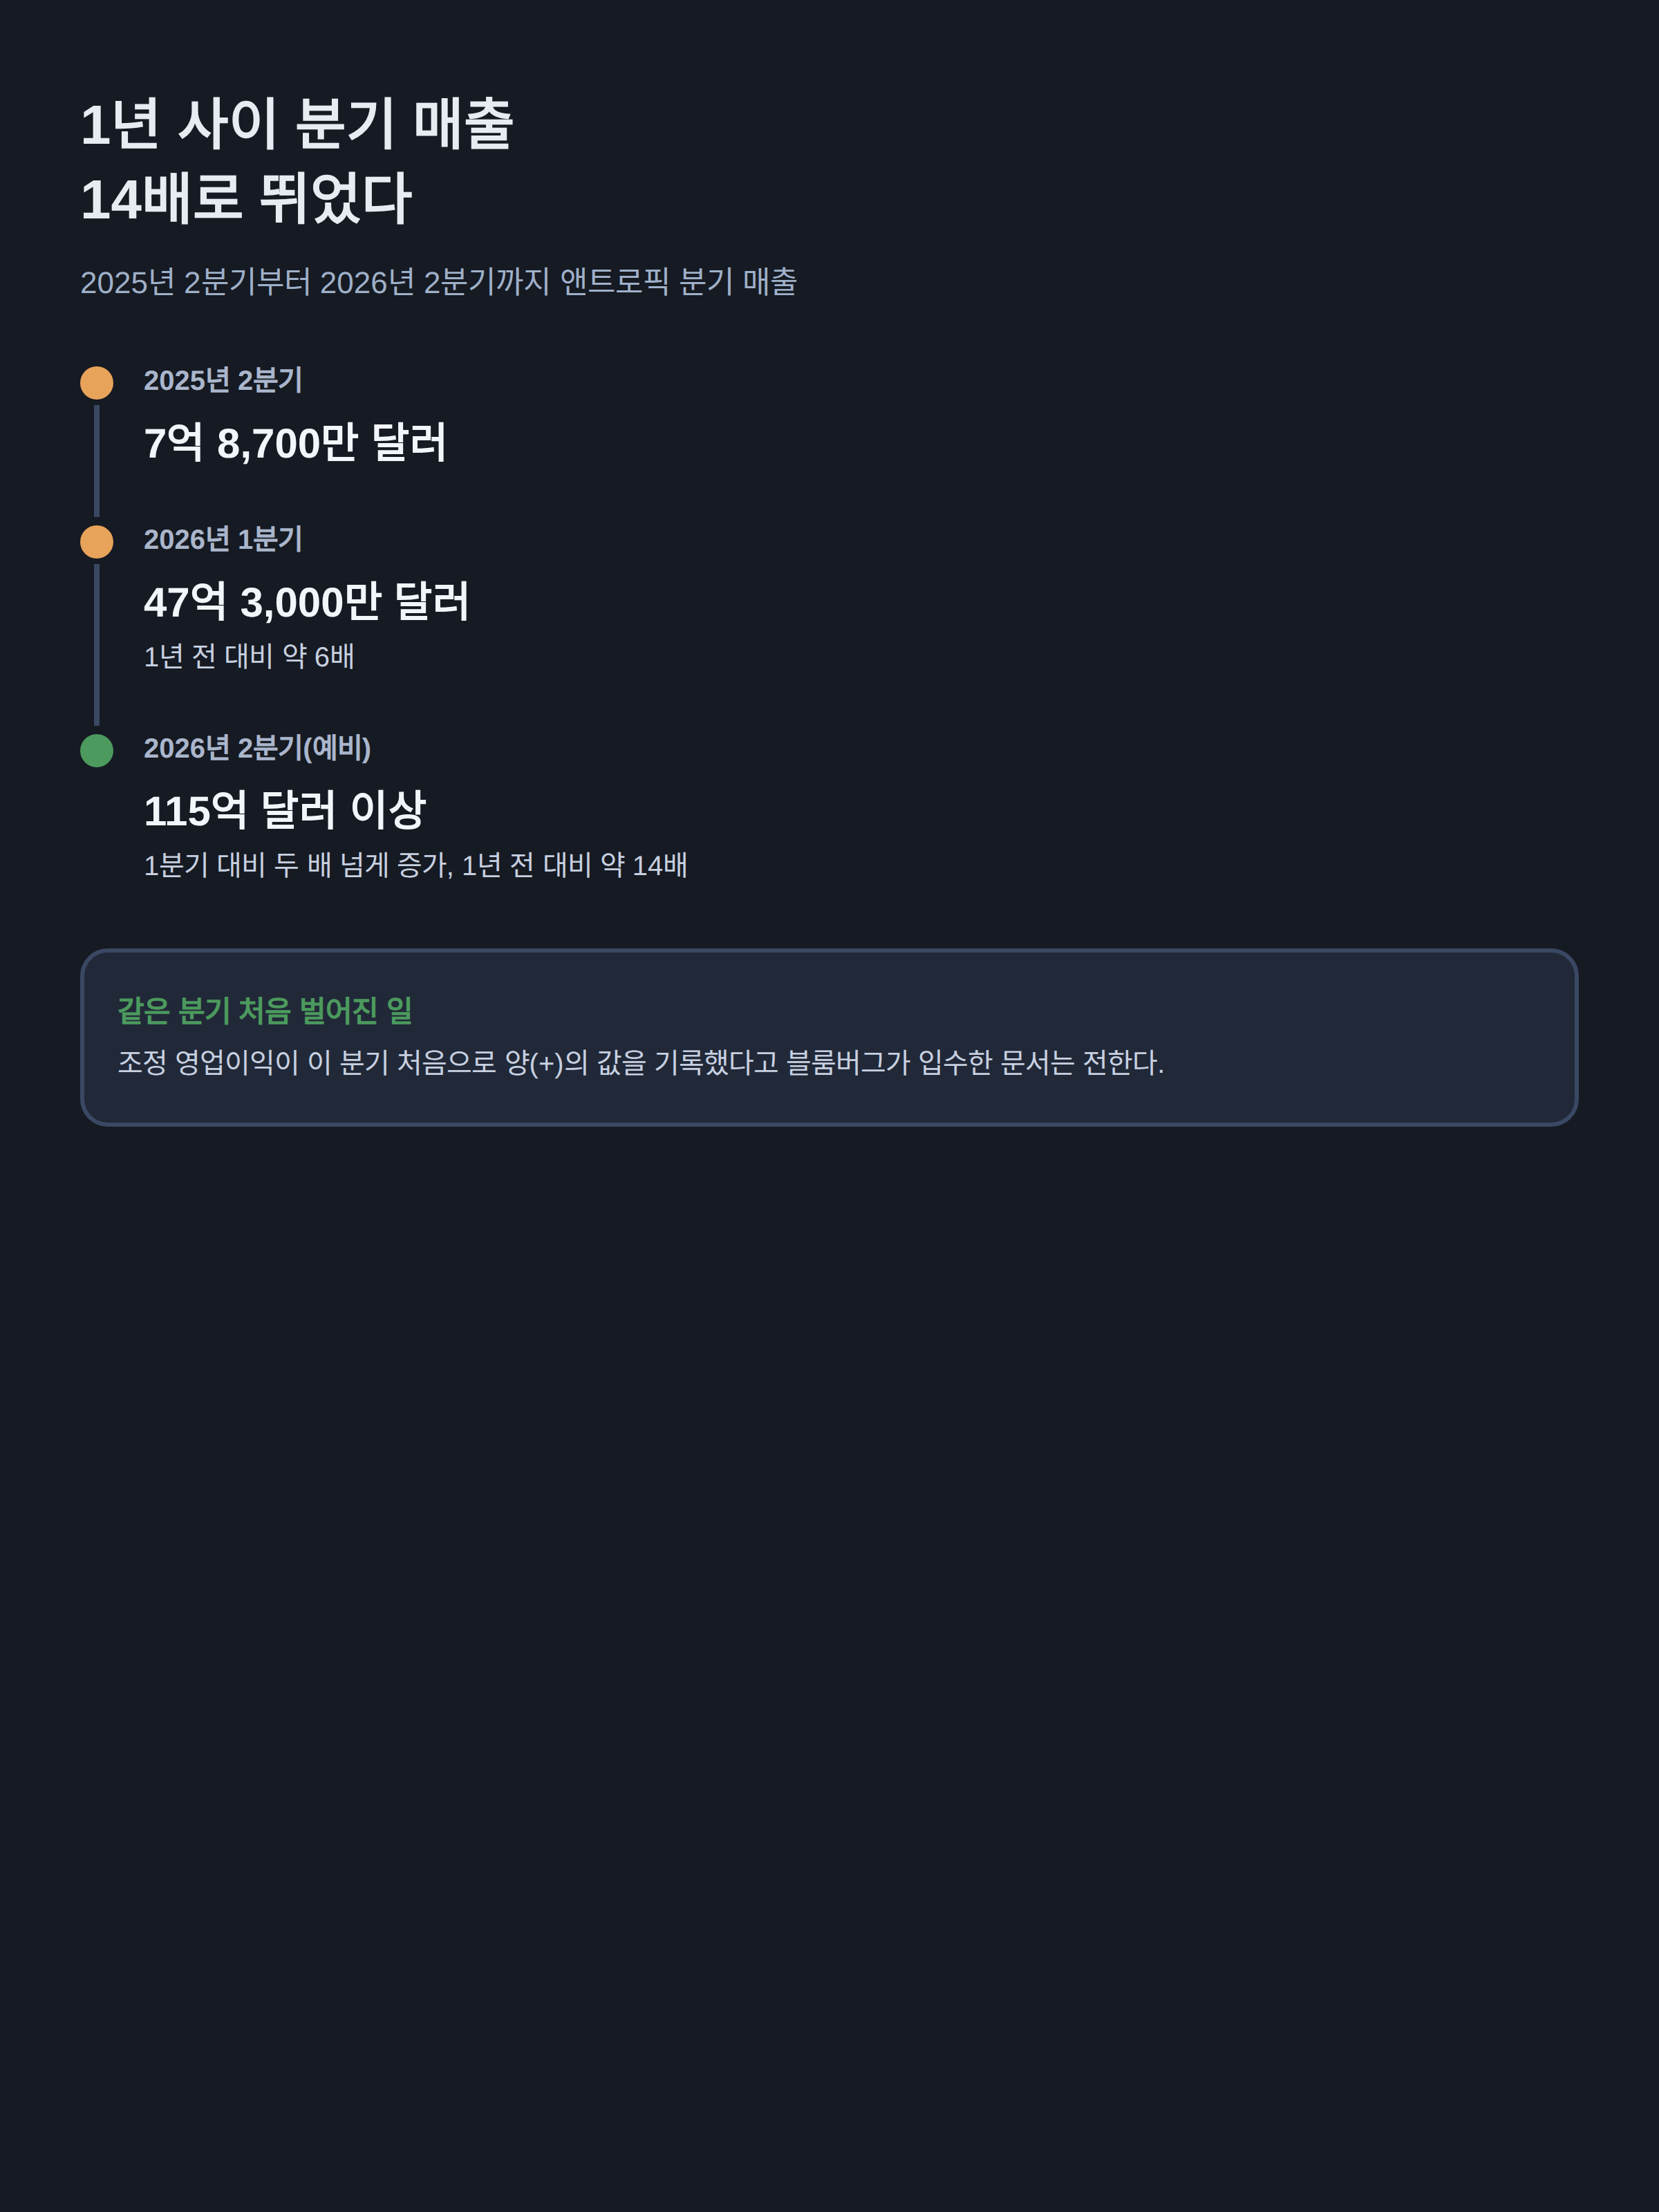
블룸버그에 따르면 이 회사의 2분기(2026년) 예비 매출은 115억 달러를 넘겼다. 1년 전 같은 분기 7억 8,700만 달러의 약 14배이고, 직전 분기인 1분기 47억 3,000만 달러에서도 두 배 넘게 늘었다. 같은 분기 조정 영업이익도 처음으로 양(+)의 값을 기록했다고 블룸버그가 입수한 문서는 전한다. 연환산 매출로 환산하면 이 성장 속도가 470억 달러에서 650억 달러로 이어진 셈이며, CNBC는 이를 1년 전 대비 약 7배 증가로 정리했다.
런레이트는 특정 시점의 월간 또는 분기 매출 속도를 1년치로 환산한 추정값이다. 그래서 실제로 그해에 벌어들인 매출과는 다르고, 최근 몇 주의 성장 속도가 이후에도 그대로 유지된다고 가정한다. 앤트로픽은 지난 3년 연속 매년 10배 이상 매출을 늘렸다고 밝힌 바 있어, 이번 수치 역시 그 흐름의 연장선에 있다.
오픈AI와 격차는 왜 벌어졌나
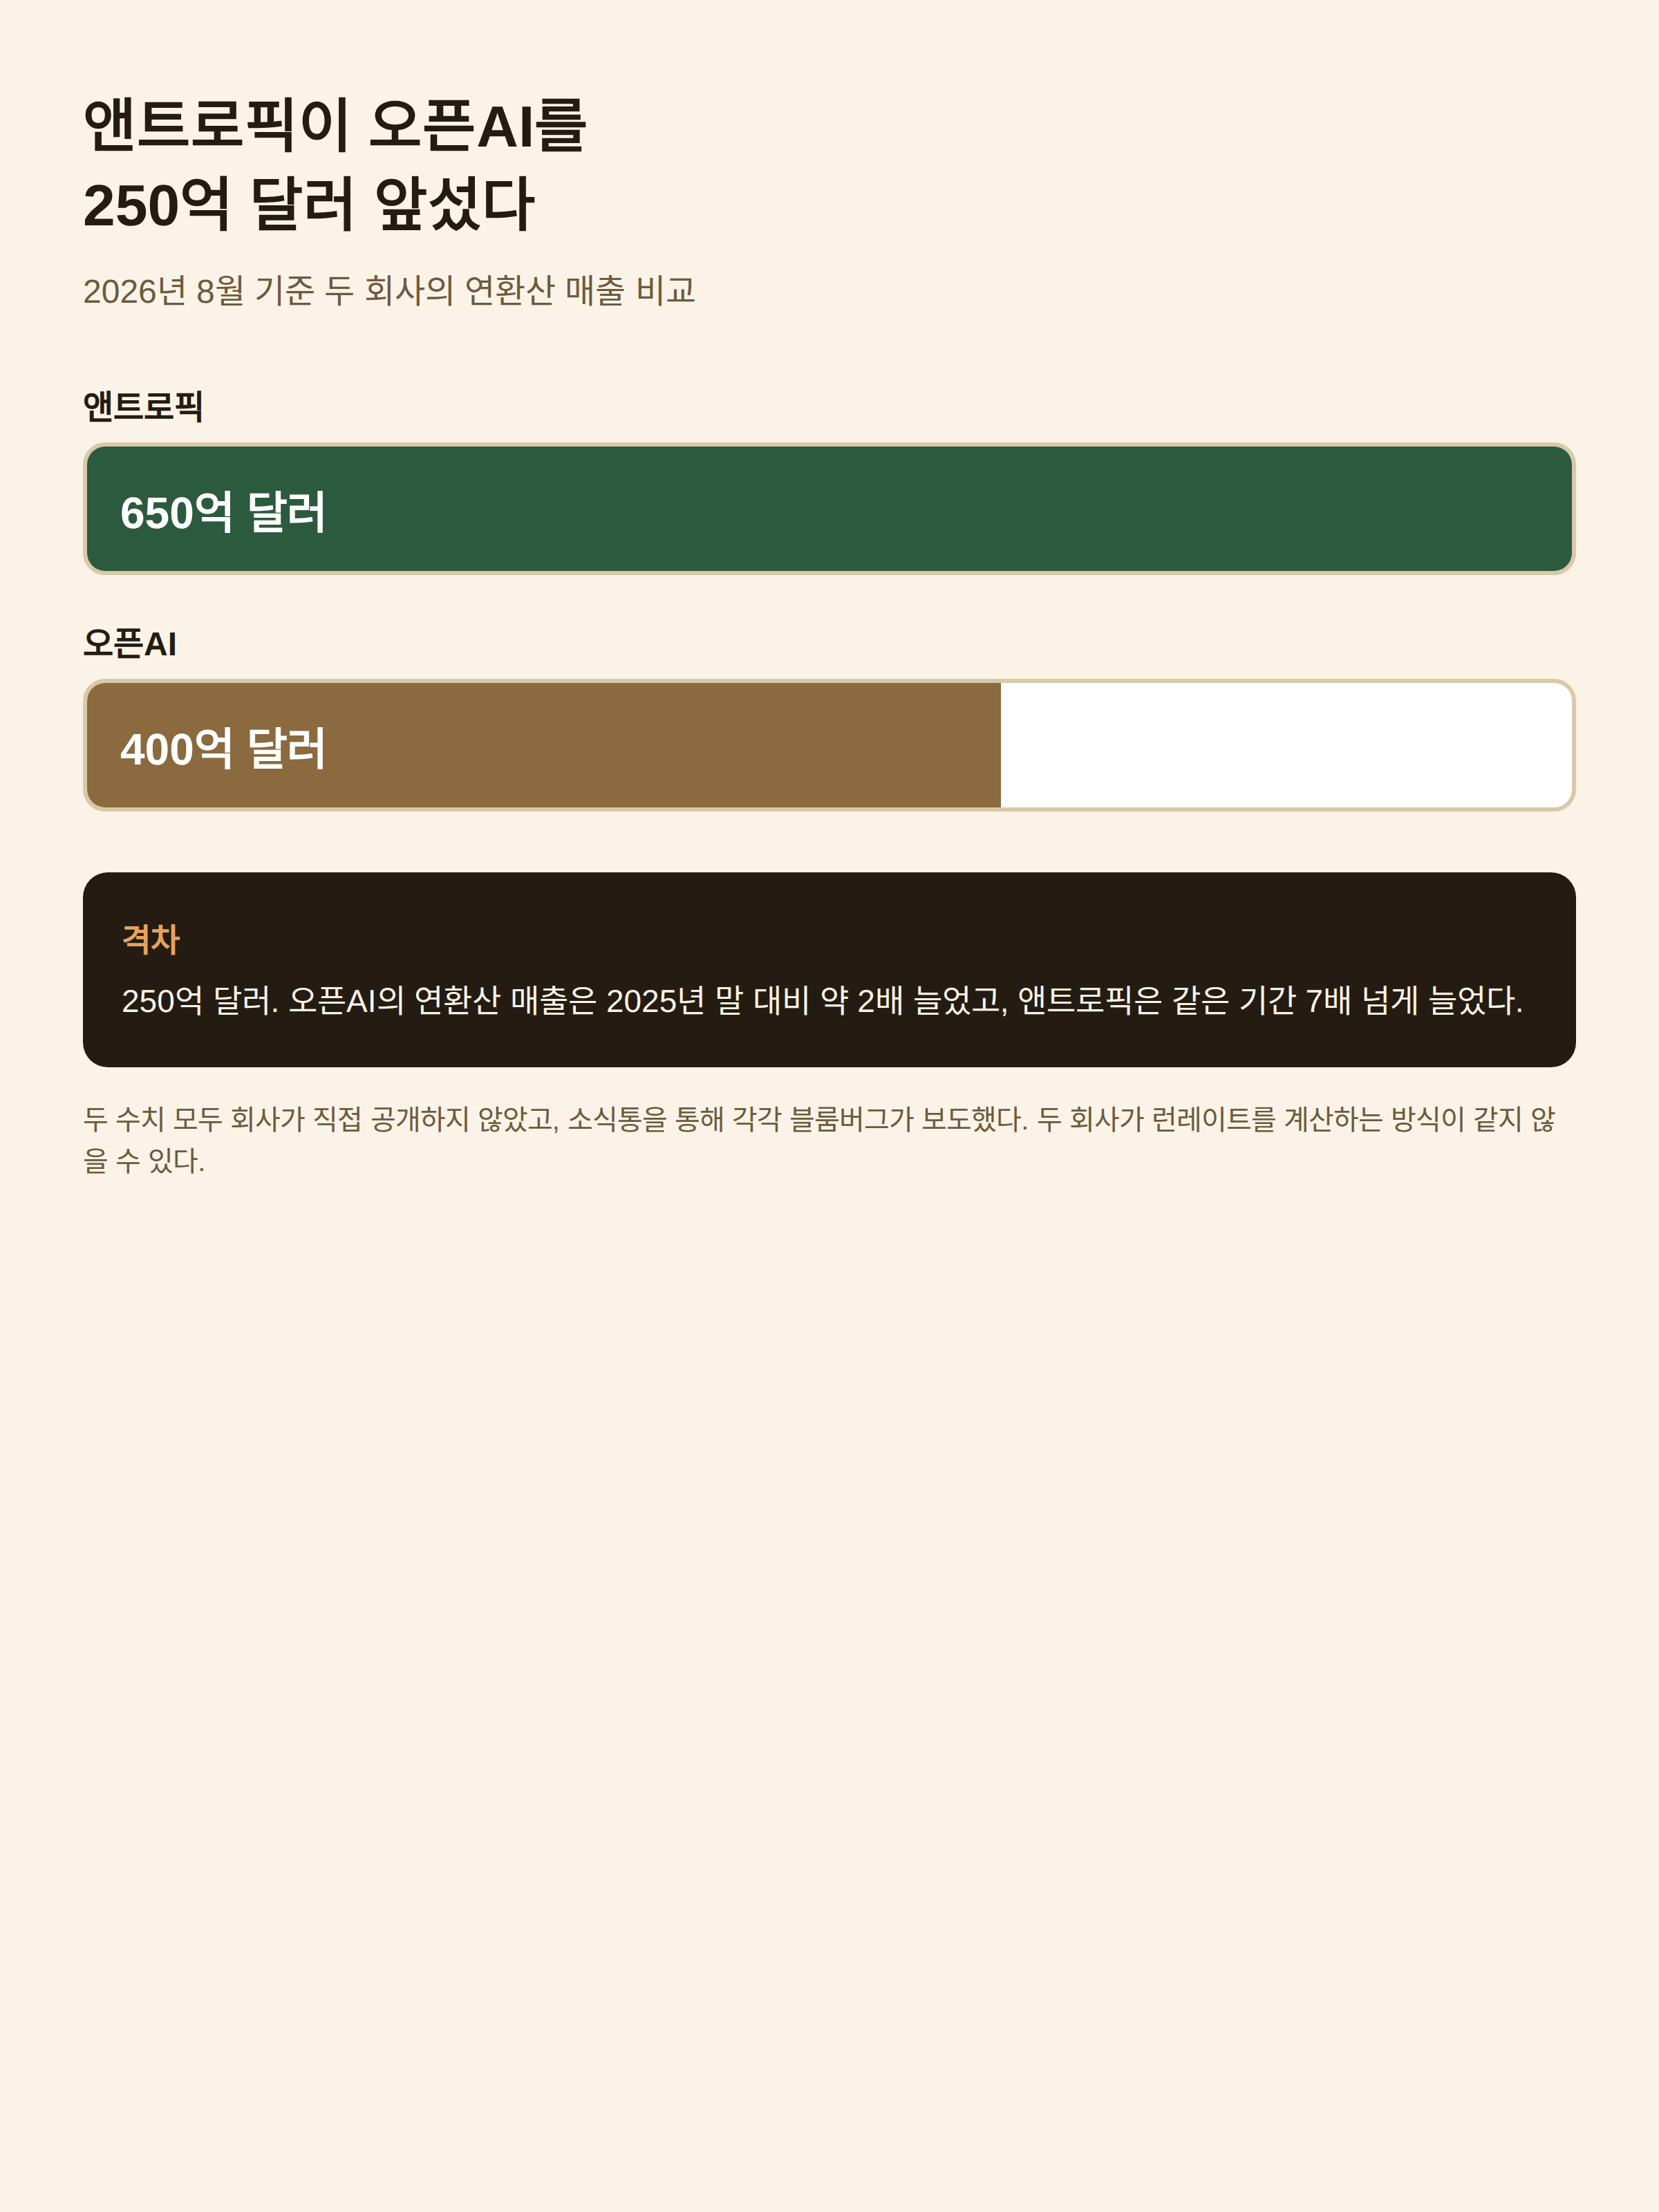
블룸버그는 지난 8월 13일 오픈AI의 연환산 매출이 400억 달러를 넘겼다고 보도했고, CNBC도 이를 확인했다. 2025년 말 대비 약 2배 늘어난 속도다. 두 회사의 최신 수치만 놓고 보면 앤트로픽이 250억 달러 앞서 있다. 다만 블룸버그는 두 회사가 런레이트를 반드시 같은 방식으로 계산하지는 않는다고 짚었다. 앤트로픽은 코딩을 비롯한 복잡한 업무를 대신 처리해 주는 도구로 기업 고객을 빠르게 늘려 왔고, 이 기간 매출 증가도 그 기업용 도구 수요에서 나왔다는 설명이 뒤따른다.
이 숫자가 지금 중요한 이유: IPO 밸류에이션
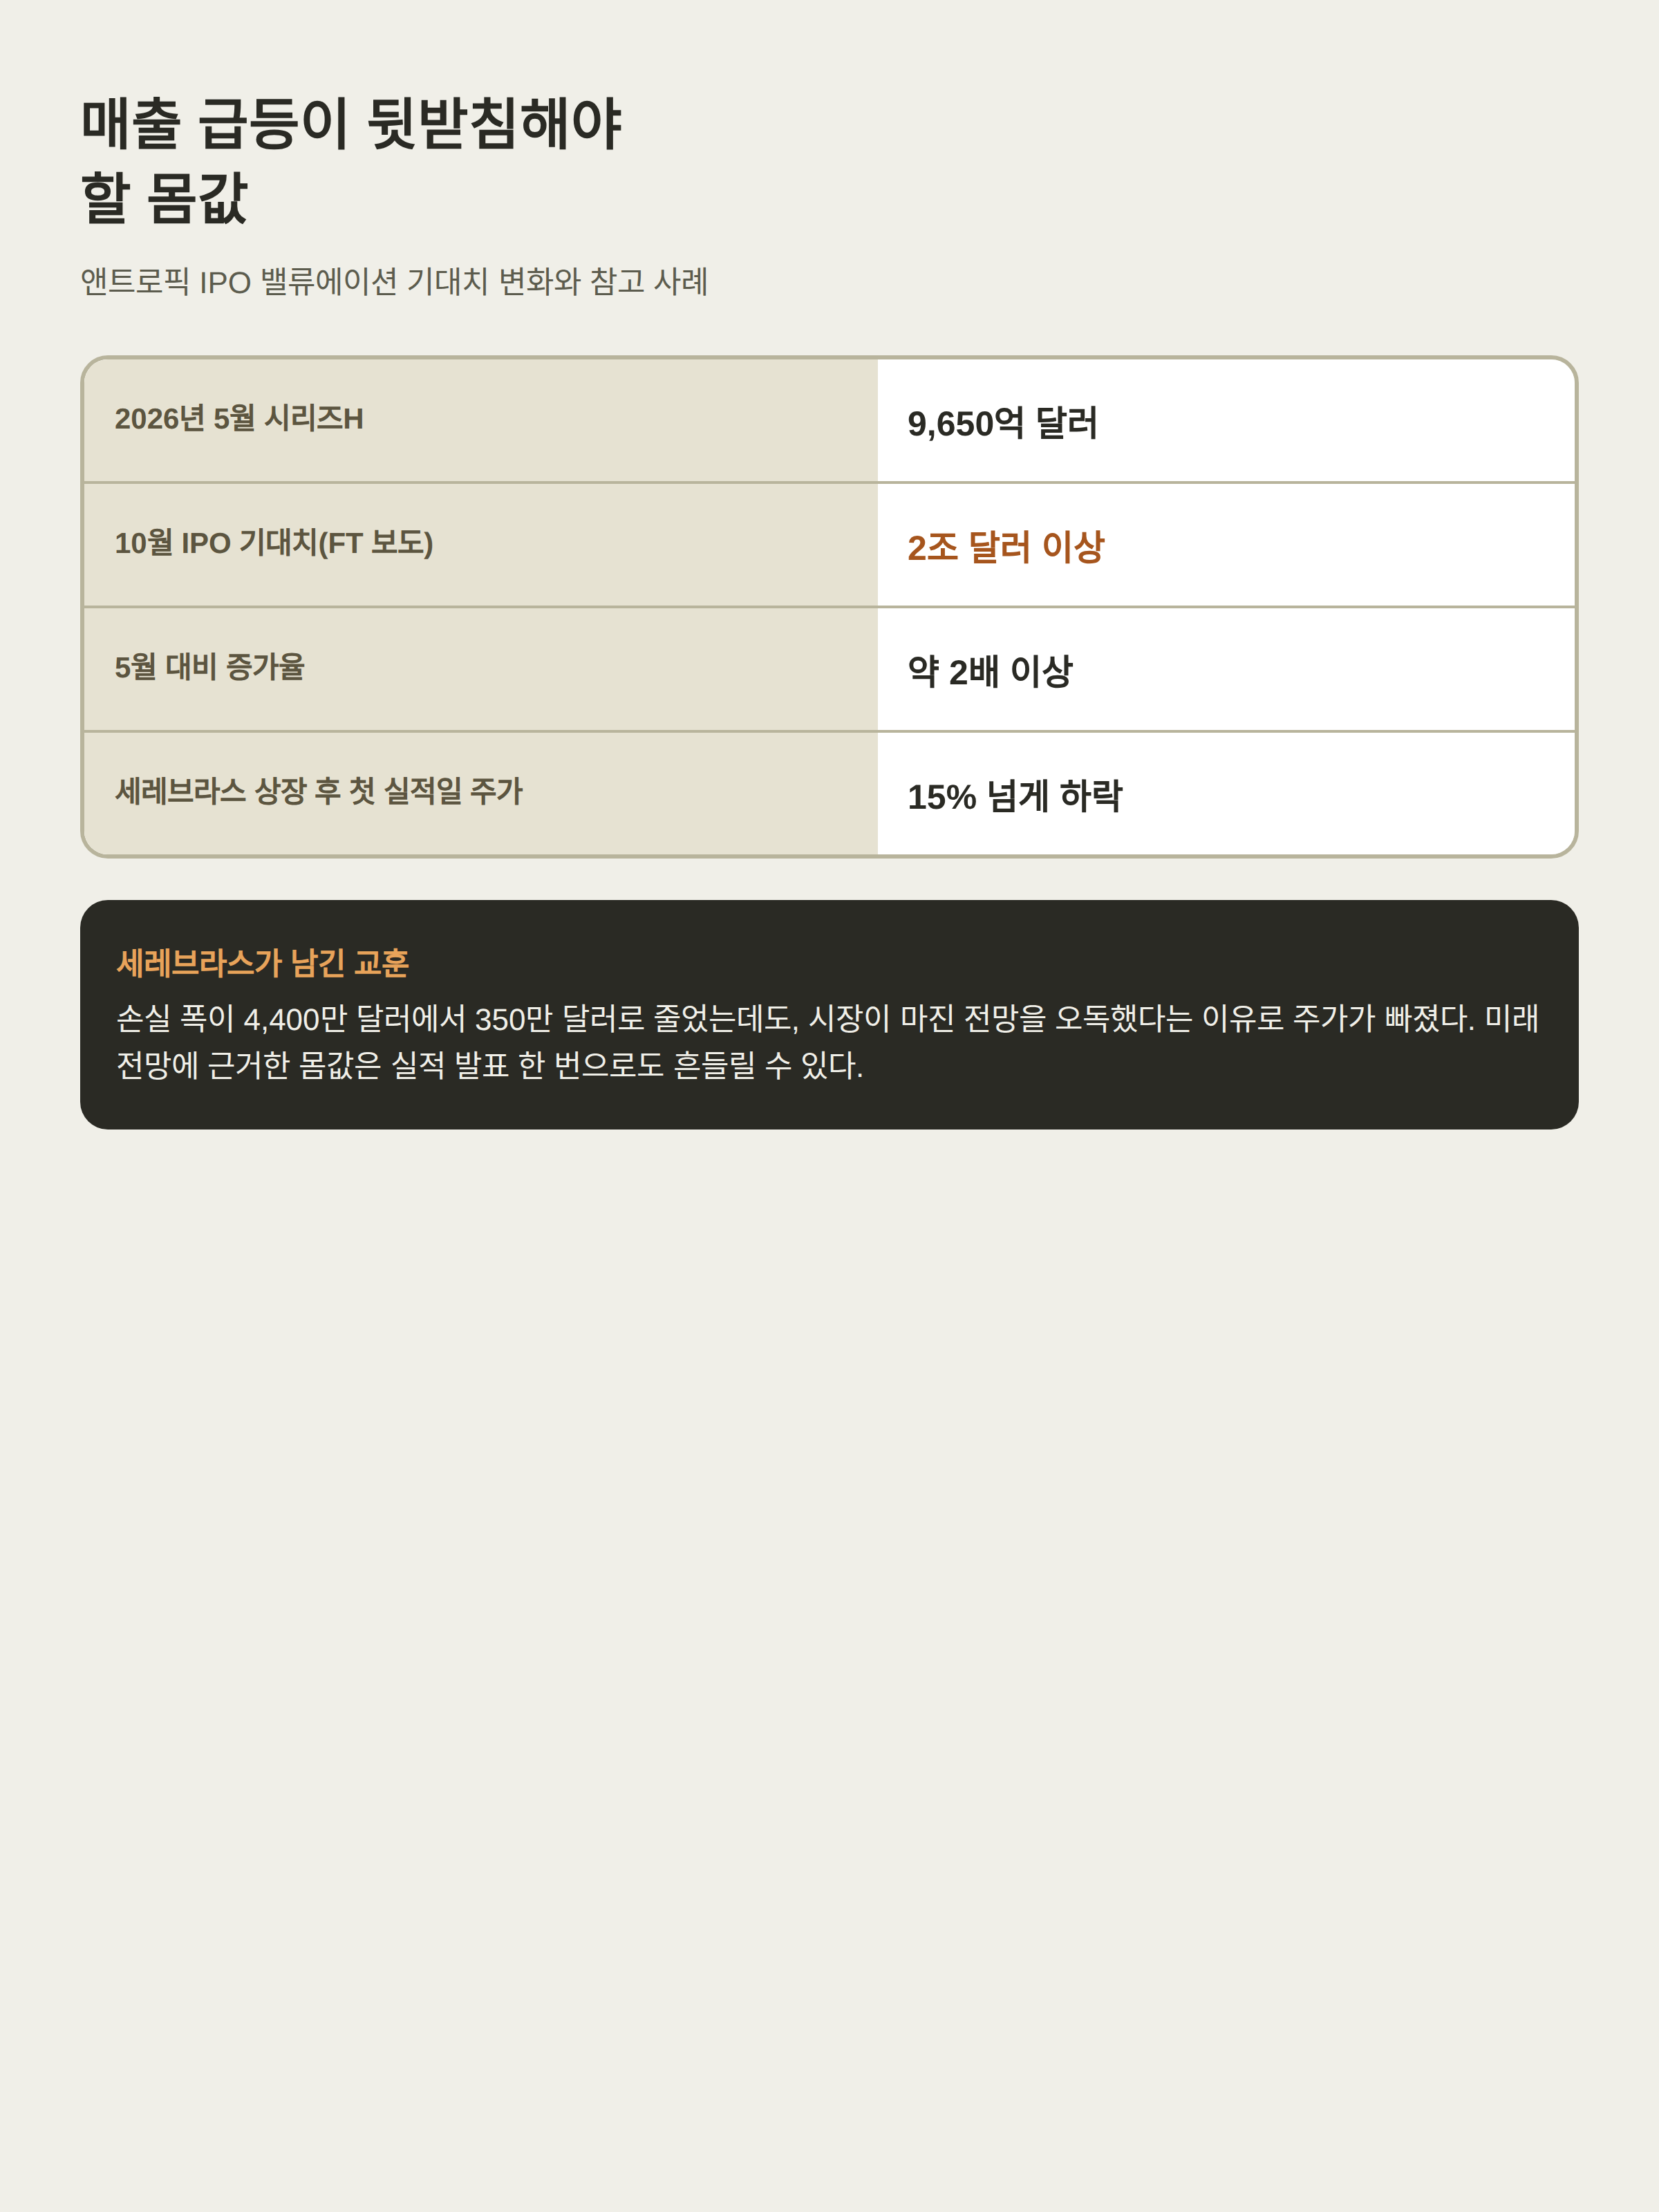
앤트로픽은 지난 6월 미국 증권거래위원회에 기업공개(IPO) 신청서를 비공개로 제출했고, 모건스탠리·골드만삭스·JP모건을 주관사로 두고 투자자들과 사전 미팅을 이어가고 있다. 블룸버그는 상장이 이르면 이번 가을, 오픈AI보다 먼저 이뤄질 수 있다고 전했다. 앞서 5월 28일에는 알티미터캐피털·드래고니어·그린오크스·세쿼이아캐피털이 주도한 650억 달러 규모 시리즈H를 유치하며 기업가치를 9,650억 달러로 인정받았다. 같은 라운드에서 아마존이 50억 달러를 투자했고, 구글·브로드컴·스페이스X와는 데이터센터 GPU 용량 확보를 위한 협력을 맺었다.
파이낸셜타임스는 최근 앤트로픽 투자자 6명이 10월 상장 시 기업가치가 2조 달러를 넘을 것으로 기대한다고 보도했다. 5월 시리즈H의 9,650억 달러에서 두 배 넘는 수준이다. 두 달 사이 늘어난 매출 속도는 이 기대치를 뒷받침하는 근거로 쓰이는 셈이지만, 실제 상장가는 애널리스트 데이에서 회사가 제시할 미래 전망이 투자자들에게 얼마나 구체적으로 받아들여지는지에 따라 갈린다.
런레이트만으로 몸값을 매길 때의 위험
올해 상장한 세레브라스 시스템즈도 같은 방식으로 몸값을 인정받았다. 상장 전 미래 매출 전망을 근거로 투자자를 모았지만, 상장 후 첫 분기 실적에서 손실 폭이 전년 동기 4,400만 달러에서 350만 달러로 줄었는데도 주가가 15% 넘게 빠졌다. 시장이 마진 전망을 오독했다는 것이 회사 측 설명이었다. 런레이트나 미래 매출 전망은 지금의 성장 속도가 이어진다는 가정 위에 서 있어서, 실제 실적 발표 한 번으로도 이 가정이 흔들리면 주가가 크게 움직일 수 있다는 뜻이다. 앤트로픽의 650억 달러도 지금까지는 성장 속도를 그대로 보여주는 숫자이지만, 2조 달러짜리 기대치를 지키려면 이 속도가 상장 이후 실적 발표에서도 반복돼야 한다.
출처: Bloomberg (Natasha Mascarenhas, Rebecca Torrence, Shirin Ghaffary)