
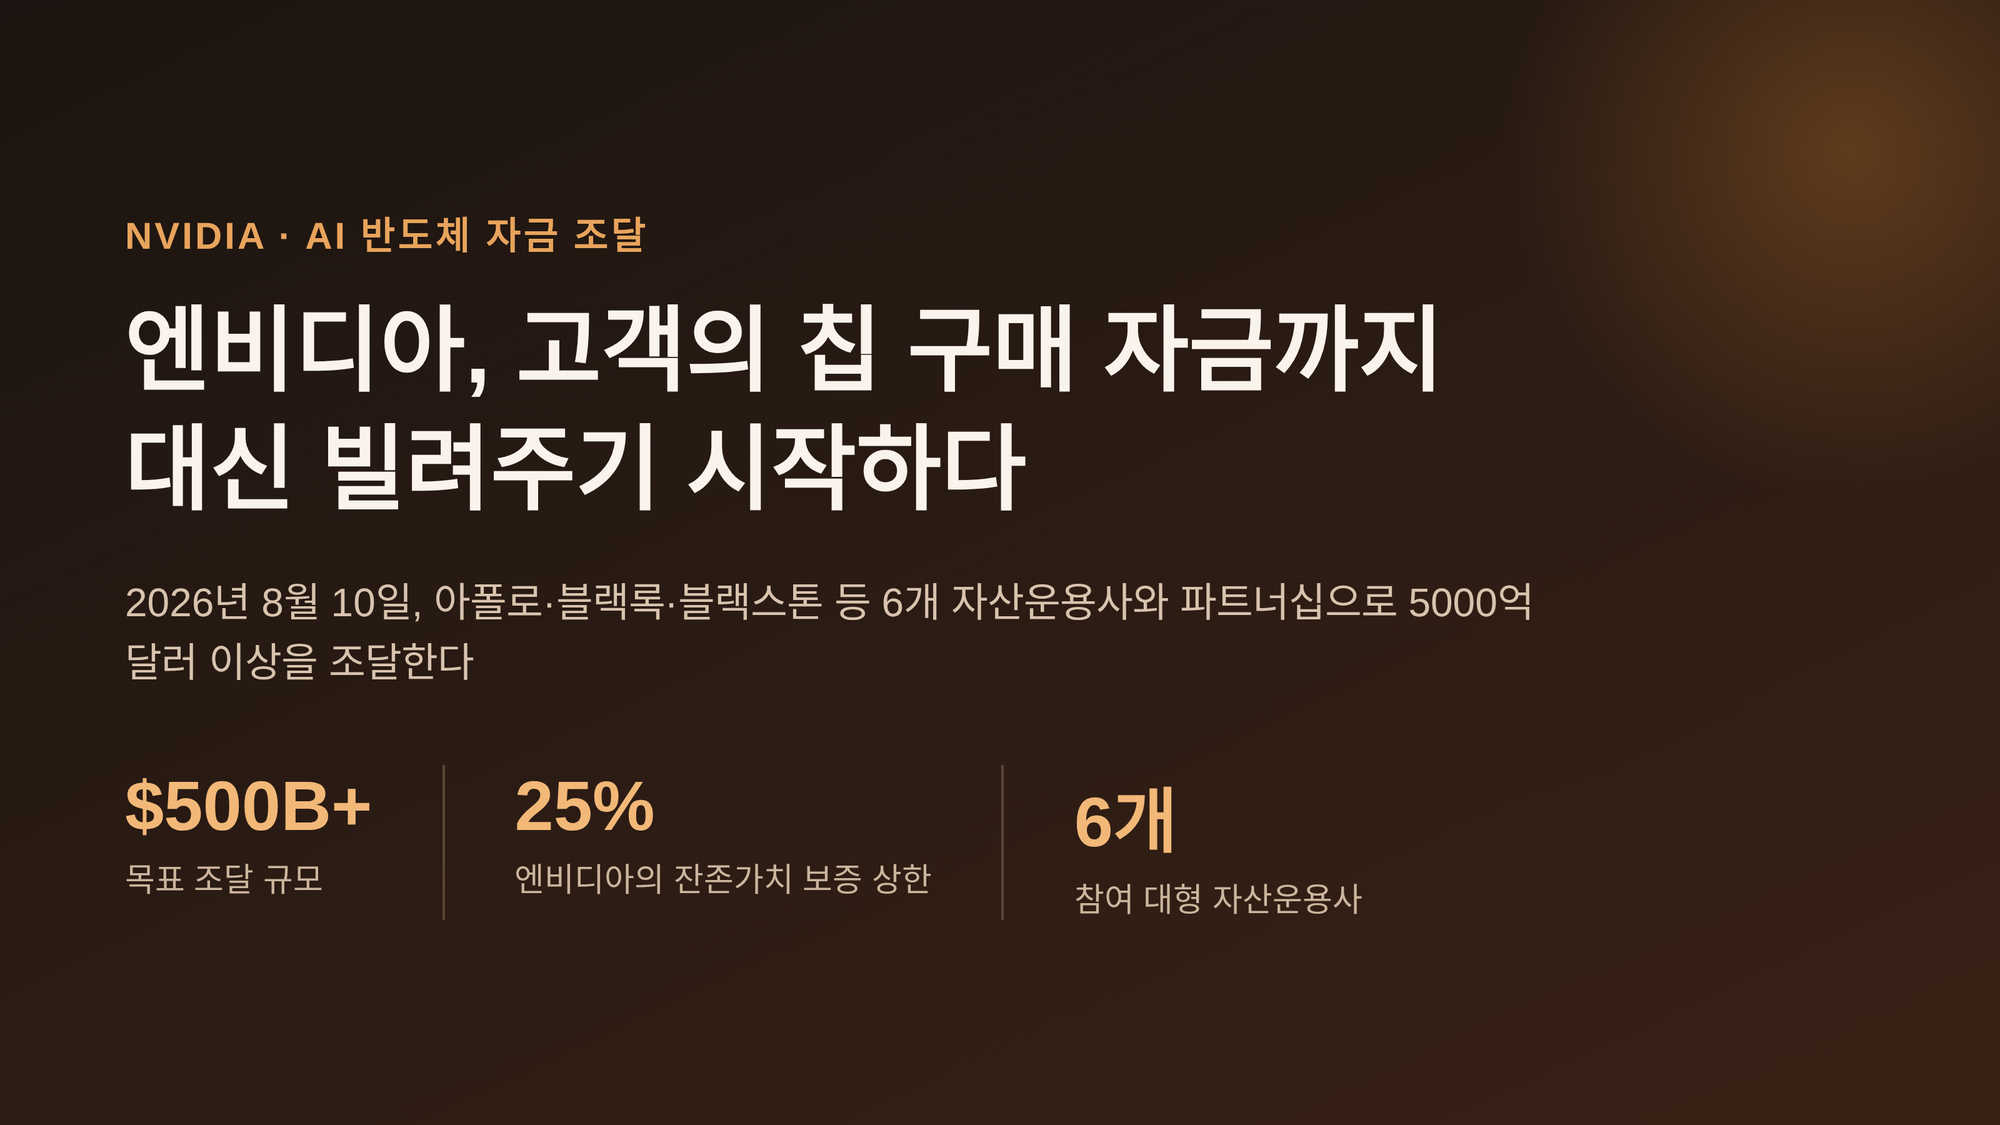
엔비디아가 자기 칩을 살 고객의 자금 조달까지 직접 설계하고 나섰다. 2026년 8월 10일 엔비디아는 아폴로, 블랙록, 블랙스톤, 브룩필드, 골드만삭스, KKR 등 6개 대형 자산운용사와 양해각서를 맺고, AI 데이터센터를 짓는 고객사에 5000억 달러 이상의 제3자 자금을 끌어오는 전용 금융 플랫폼을 만들겠다고 발표했다. 젠슨 황 CEO는 "컴퓨트가 곧 매출"이라며 엔비디아 컴퓨트를 부동산이나 항공기처럼 "투자 가능한 자산군"으로 제시했다.
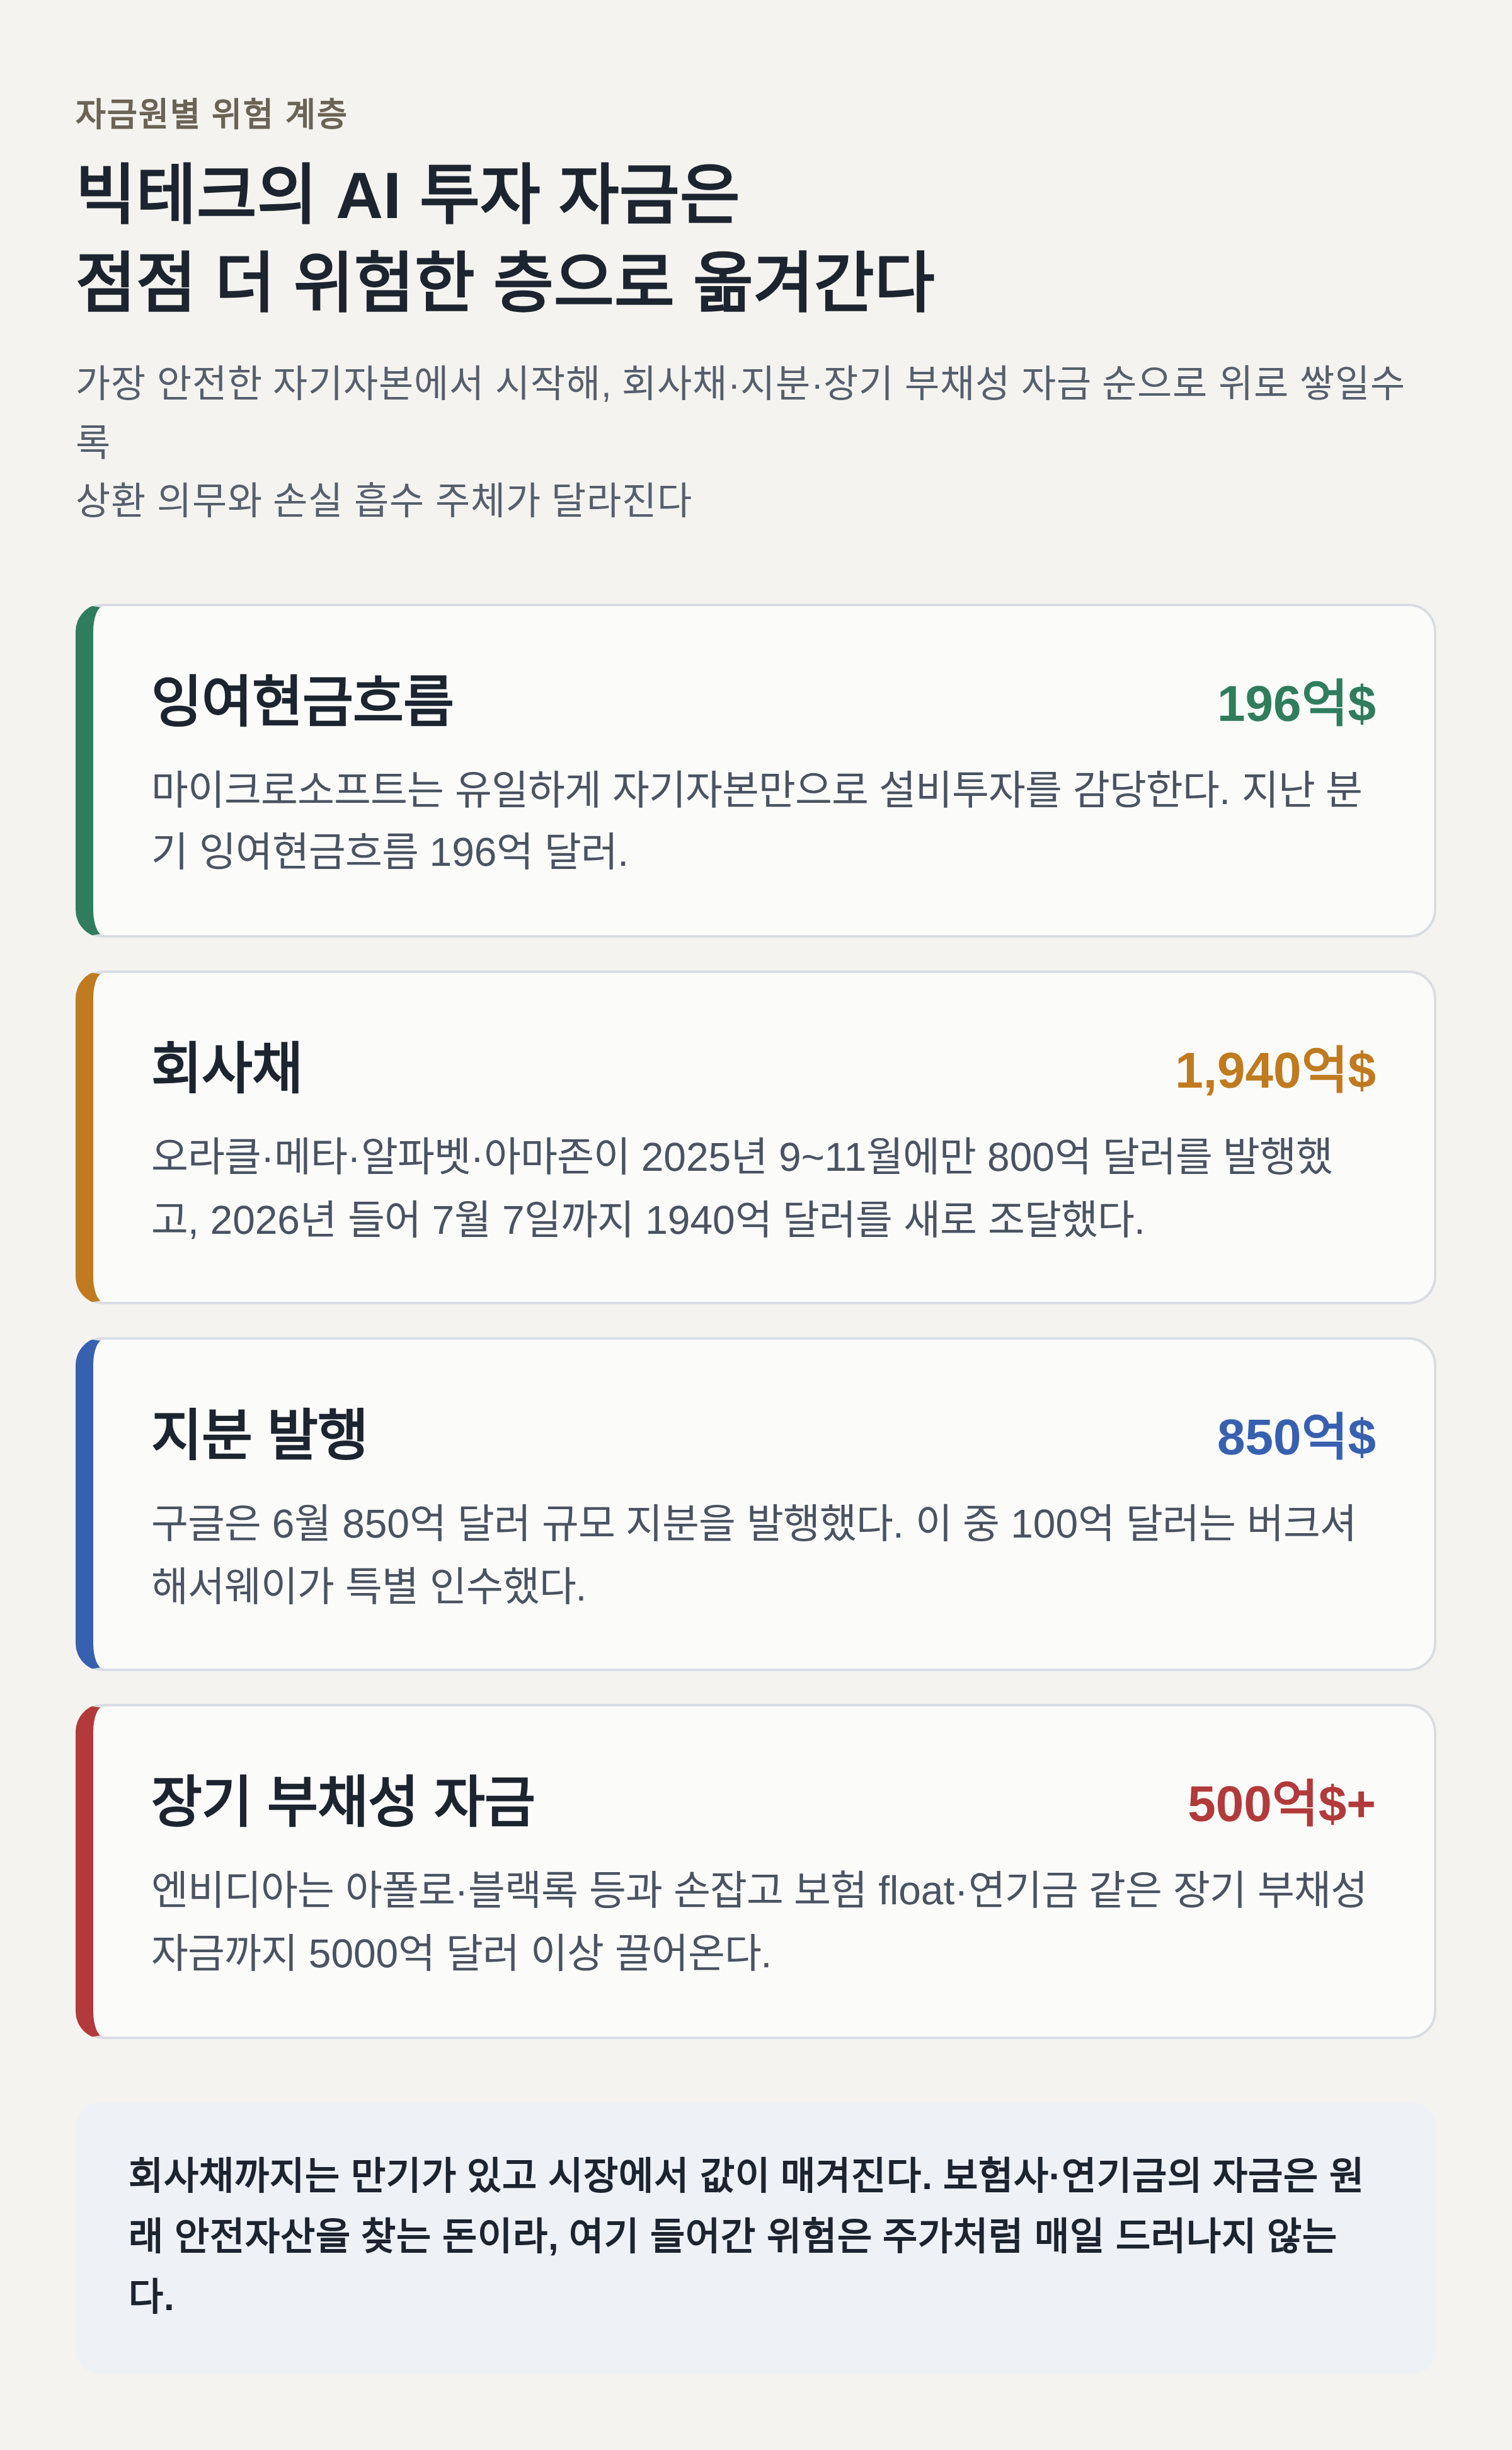
이 발표를 테크 전략 분석가 벤 톰슨은 스트라테저리 2026년 8월 11일 글 "Nvidia's Risky Business"에서 AI 인프라 자금 조달이 갈수록 위험한 층으로 옮겨가는 흐름의 정점으로 짚었다. 마이크로소프트의 잉여현금흐름에서 시작해 빅테크의 회사채, 구글의 지분 발행을 거쳐, 이제 엔비디아가 보험사·연기금의 장기 자금까지 끌어오는 구조를 설계했다는 것이다.

엔비디아가 만든 금융 파트너십은 정확히 무엇인가
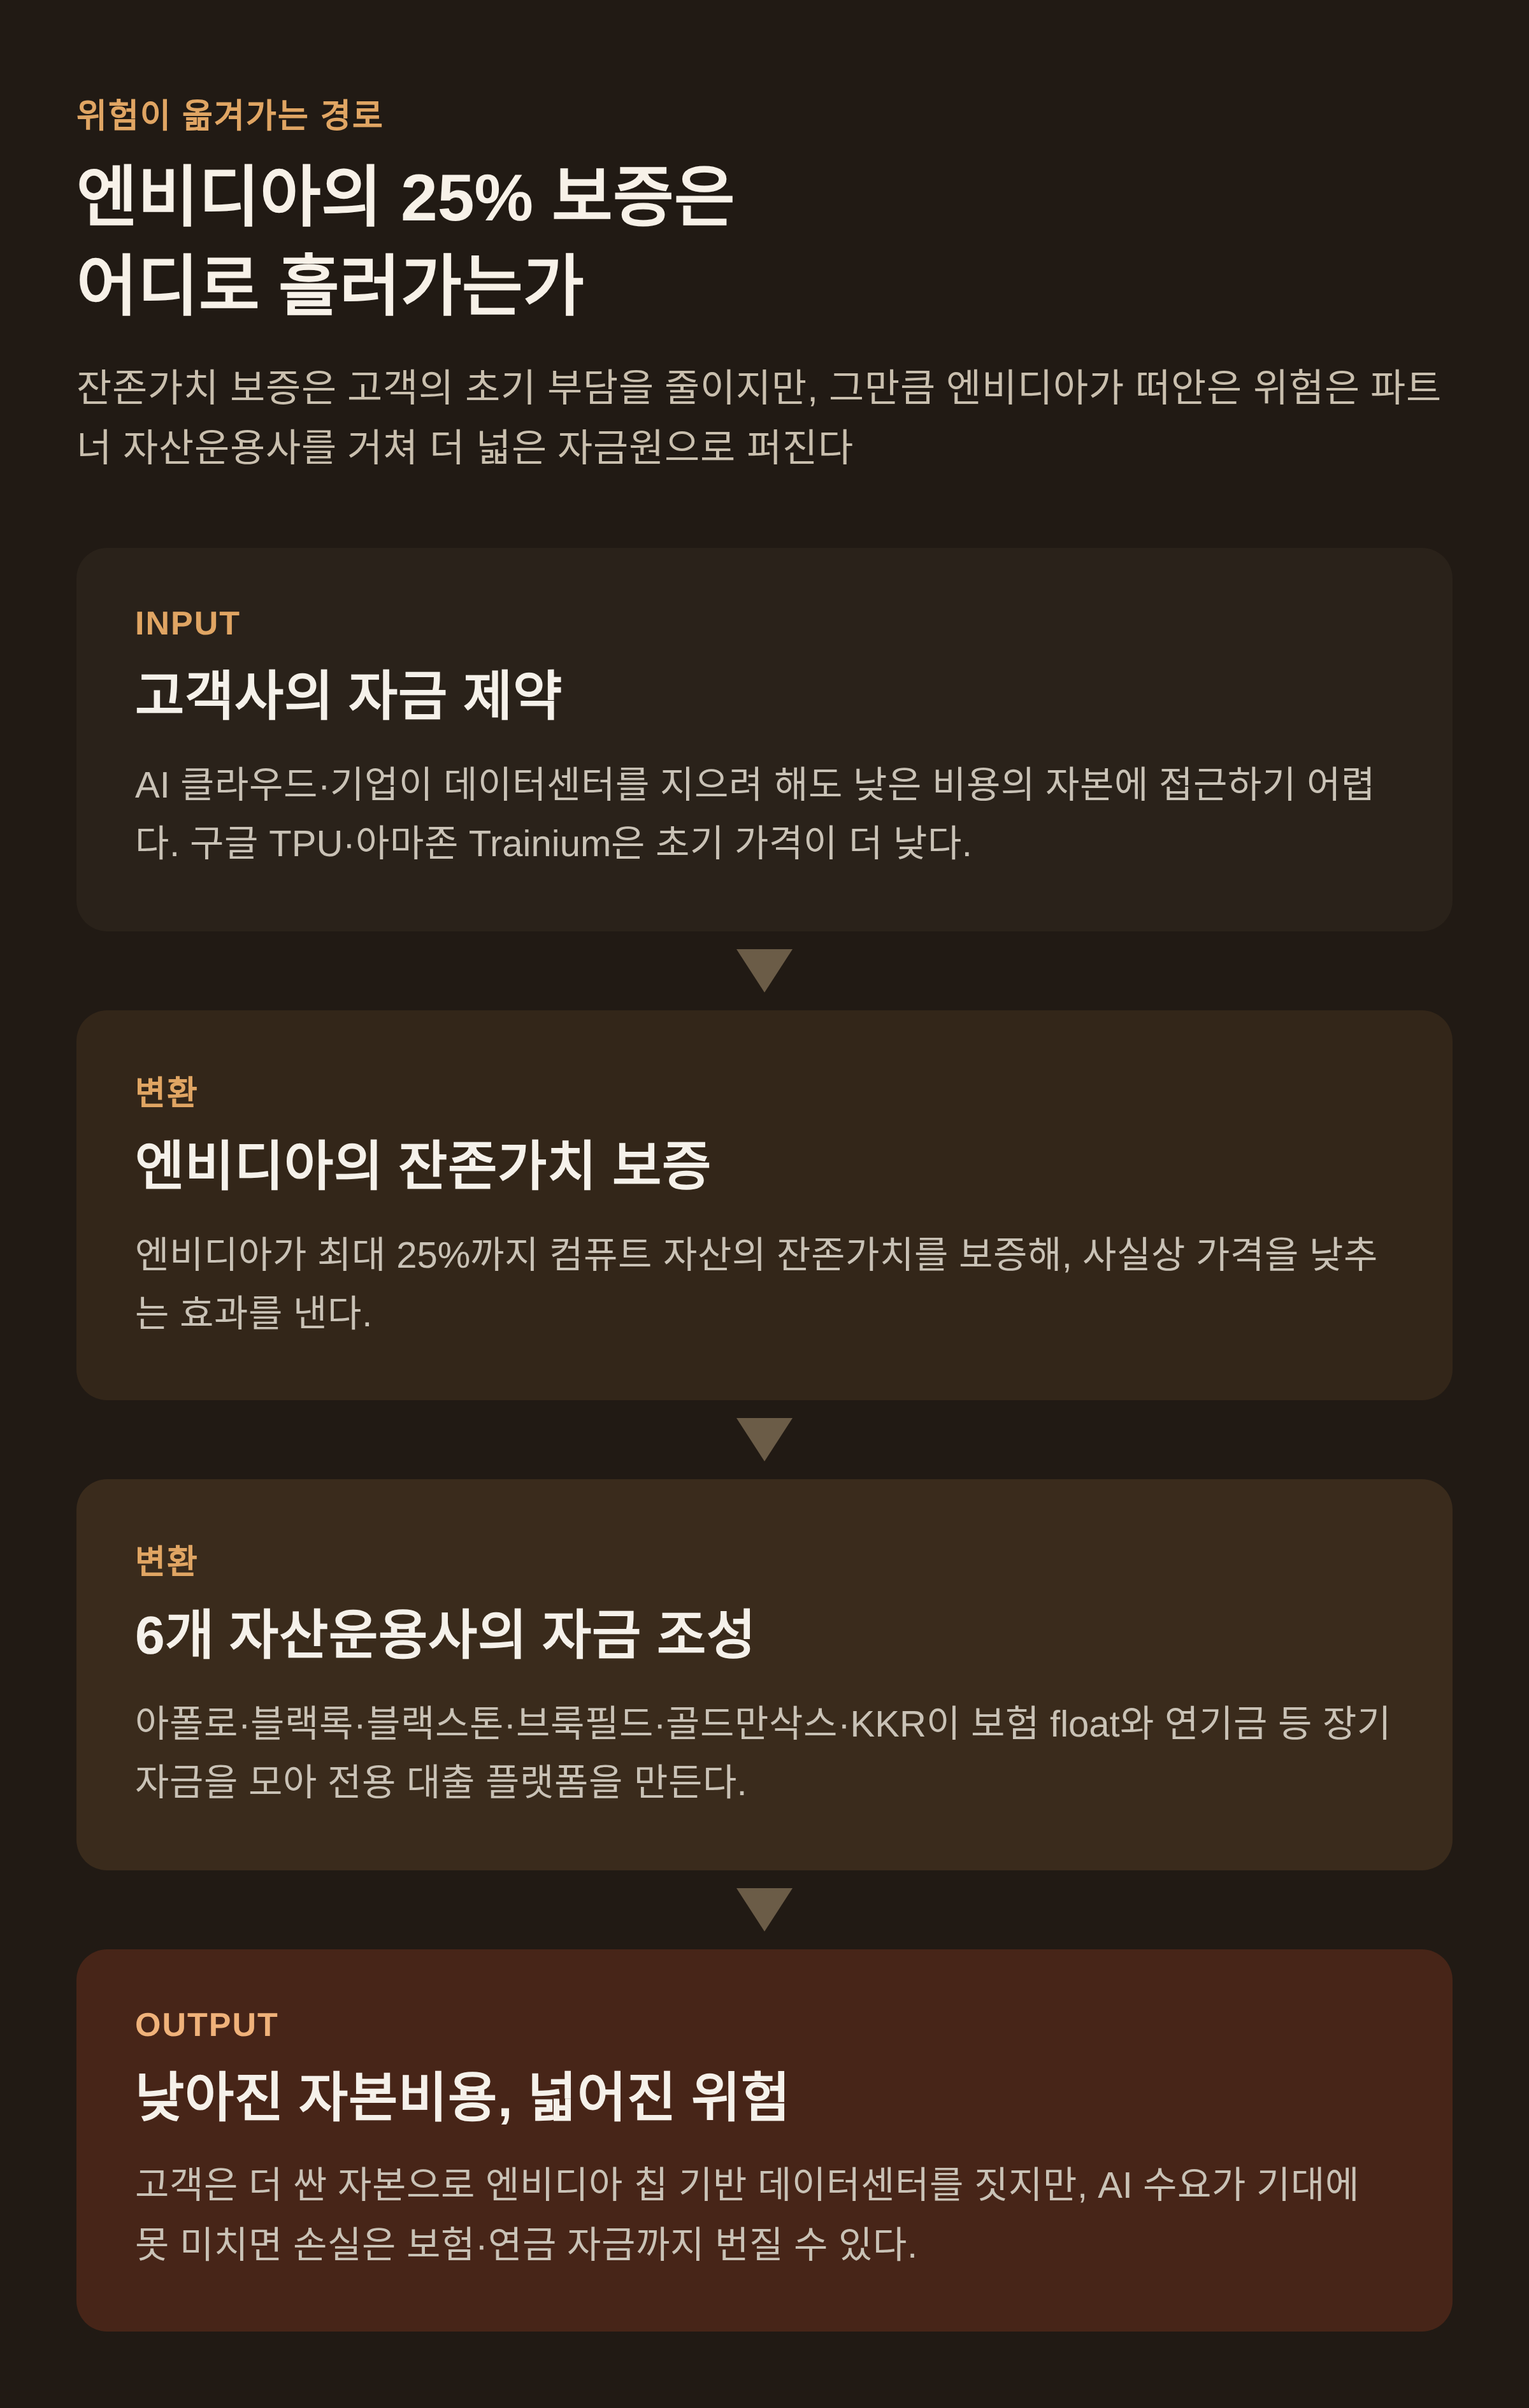
엔비디아 뉴스룸이 낸 공식 보도자료에 따르면, 이번 파트너십은 아직 최종 계약을 남긴 양해각서(MOU) 단계다. 여섯 개 기관은 엔비디아와 함께 "독립적인 컴퓨트 금융 플랫폼"을 만들어, AI 프론티어 랩·기업·AI 클라우드가 저렴한 조건으로 대규모 자금 풀에 접근하게 한다는 구상이다. 아폴로는 약 1조 500억 달러, 블랙스톤은 1조 3000억 달러 이상의 운용자산을 보유한 세계 최대급 대체자산운용사이며, 이런 규모의 기관들이 컴퓨트라는 새로운 자산군에 직접 뛰어드는 모양새다.
젠슨 황은 보도자료에서 엔비디아 컴퓨트가 "토큰당 비용이 가장 낮고, 매출을 가장 많이 내며, 수명이 가장 길고, CUDA 소프트웨어로 경제성이 계속 개선되는" 자산이라고 설명했다. 즉 GPU를 사거나 빌린 고객이 실패해도 다른 고객에게 재배치할 수 있는 범용 자산이라는 논리로, 자산운용사가 담보 가치를 매길 근거를 제공한 셈이다.
왜 지금 회사채·지분을 넘어 보험·연금 자금까지 필요한가
톰슨은 이 발표를 빅테크의 AI 투자 자금이 점점 더 위험한 층으로 이동해 온 연장선에 놓는다. 오라클·메타·알파벳·아마존 네 회사는 2025년 9~11월 사이에만 800억 달러의 회사채를 발행했고, 2025년 전체로는 1080억 달러를 조달했다. 그런데 2026년 들어서는 7월 7일까지 이미 1940억 달러를 새로 발행했다. 신규 발행 채권의 86%가 발행 당시보다 높은 금리로 거래되고 있고, 최근 발행에 대한 수요 대비 공급 배율(cover)은 2월 5배에서 2배 미만으로 떨어졌다. 채권 시장이 예전만큼 AI 인프라 부채를 받아주지 않는다는 신호다.
이런 흐름 속에서 구글은 2026년 6월 850억 달러 규모 지분을 발행했는데, 이 중 100억 달러는 버크셔 해서웨이가 특별 인수했다. 회사채와 달리 지분 발행은 기존 주주의 지분을 희석하는 대신 회사에 새로운 부담(원리금 상환 의무)을 지우지 않는다. 엔비디아의 이번 구조는 이 흐름과 결이 다르다. 지분 희석 없이, 보험사의 float 자금이나 연기금처럼 원래 안전자산을 찾는 장기 부채성 자금을 끌어와 고객의 자본 조달 비용을 낮추기 때문이다.
엔비디아가 떠안는 25% 보증은 무엇을 바꾸는가
톰슨이 발표문에서 짚은 핵심 조건은 엔비디아가 새로 만들 파이낸싱 구조에서 최대 25%까지 컴퓨트 자산의 잔존가치를 스스로 보증한다는 점이다. 자산운용사가 대출을 내줄 때 가장 걱정하는 것은 담보로 잡은 GPU 장비의 가치가 몇 년 뒤에도 유지되느냐다. 엔비디아가 이 위험의 4분의 1을 직접 떠안으면 고객의 초기 자본 비용은 낮아진다. 동시에 엔비디아는 "투자 가능한 자산군"이라는 자기 주장에 스스로 이익을 걸게 된다.
이 보증이 필요해진 배경에는 대체재의 부상이 있다. 구글은 자체 개발한 TPU를 앤트로픽에 대규모로 판매하고 있으며, 세미애널리시스에 따르면 2026년 3분기부터 2027년 4분기까지 예정된 TPU 출하량의 20% 이상이 앤트로픽에 직접 판매된다. 앤트로픽은 이미 TPU를 사들여 자체 데이터센터에 배치하는 단계까지 갔는데, 이는 컴퓨트 비용을 변동비에서 자본적 지출로 바꾸는 선택이다. 아마존의 Trainium 칩도 비슷한 역할을 한다. 엔비디아 칩이 성능은 앞서더라도, 신규 데이터센터를 지을 때 자본이 제약 조건이라면 초기 가격이 낮은 대안이 더 매력적일 수 있다는 것이 톰슨의 지적이다.
CUDA 의존이 약해지는 상황과 이 발표는 어떻게 연결되는가
톰슨은 2024년에 이미 엔비디아의 소프트웨어 해자가 흔들릴 조건이 갖춰지고 있다고 지적한 바 있다. 오늘날 GPU 활용 사례가 명확해질수록, 그 활용은 CUDA 프레임워크보다 한 단계 위인 모델 층에서 일어나기 때문에 CUDA를 벗어날 유인과 가능성이 모두 커진다는 논리였다. 앤트로픽은 이미 수년간 CUDA에 의존하지 않았고, 오픈AI도 적어도 추론 단계에서는 같은 방향으로 움직이고 있다. 프론티어 모델 경쟁에서 이 두 회사가 앞서 나가는 지금 상황은 엔비디아에 더 문제가 된다. 이들이 승자가 되면 엔비디아의 마진은 눌릴 수 있고, 25%짜리 잔존가치 보증은 그 압박이 이미 시작됐다는 신호로 읽힌다.
같은 시기 구글 내부에서는 딥마인드 CEO 데미스 하사비스가 사실상 일선에서 물러나고, 제프 딘을 비롯한 핵심 연구자들이 이탈했다. 반도체 분석 매체 세미애널리시스는 이를 두고 "구글은 더 이상 프론티어 연구소가 아니다"라고 평가하면서도, 정작 이 사건의 최대 수혜자는 구글 클라우드라고 짚었다. 제미나이와 구글 클라우드가 TPU 배분을 놓고 경쟁하던 구도가 사라지면서, 토머스 쿠리안이 이끄는 구글 클라우드가 더 많은 컴퓨트를 앤트로픽 같은 외부 고객에게 팔 수 있게 됐기 때문이다. 프론티어 모델 경쟁에서 지더라도 인프라 계층을 장악하면 이긴다는 전략이, 결과적으로 엔비디아가 지켜야 할 시장을 좁히는 방향으로 작동한다.
19세기 철도 채권 사태와 지금은 왜 자꾸 비교되는가
톰슨은 이 글을 1870년 금융가 제이 쿡이 노던퍼시픽 철도 채권 판매를 맡으며 시작된 이야기로 열었다. 쿡은 채권 하나를 팔 때마다 12%의 수수료와 주식을 받는 조건으로 애국심 마케팅과 언론 통제, 대규모 유통망을 동원해 회사채를 일반 소매 투자자에게 팔았다. 철도 회사의 자금 수요가 끝없이 커지는 가운데 1873년 빈 증시 붕괴로 신용이 경색되자 쿡의 회사는 파산했고, 이는 1873년 공황과 다년간의 불황으로 이어졌다.
이 비교가 새삼 회자되는 것은 리아콰트 아하메드의 신간 "1873"이 이 사건을 다루면서, 당시 철도 채권에 매년 들어간 5억 달러가 2026년 경제 규모로 환산하면 약 6000억 달러에 이른다고 밝혔기 때문이다. 이는 2026년 빅테크가 투자할 것으로 예상되는 금액과 비슷한 규모다. 마이크로소프트 CEO 사티아 나델라는 최근 실적 발표 콜에서 이 책을 "꼭 읽어야 할 책"으로 직접 언급했다. 마이크로소프트가 빅테크 중 유일하게 부채 없이 잉여현금흐름만으로 설비투자를 감당하는 회사라는 점을 감안하면, 나델라의 언급은 우연이 아니라는 것이 톰슨의 해석이다.
톰슨은 회사채까지는 그래도 만기와 시장 가격이 있어 위험이 드러난다고 짚는다. 지분 발행은 위험을 늘리지 않으면서 투자자의 상승 여력만 희석한다. 반면 엔비디아가 손잡은 보험 float·연기금 자금은 원래 안전자산을 찾아 들어오는 돈이라, 여기 얹힌 위험은 주가처럼 매일 드러나지 않는다. AI 투자가 기대한 매출을 못 내면, 그 손실을 가장 늦게 알아차리는 자금이 바로 이 층이다.
출처: Ben Thompson, "Nvidia's Risky Business", Stratechery, 2026-08-11; NVIDIA Newsroom, 2026-08-10 보도자료