
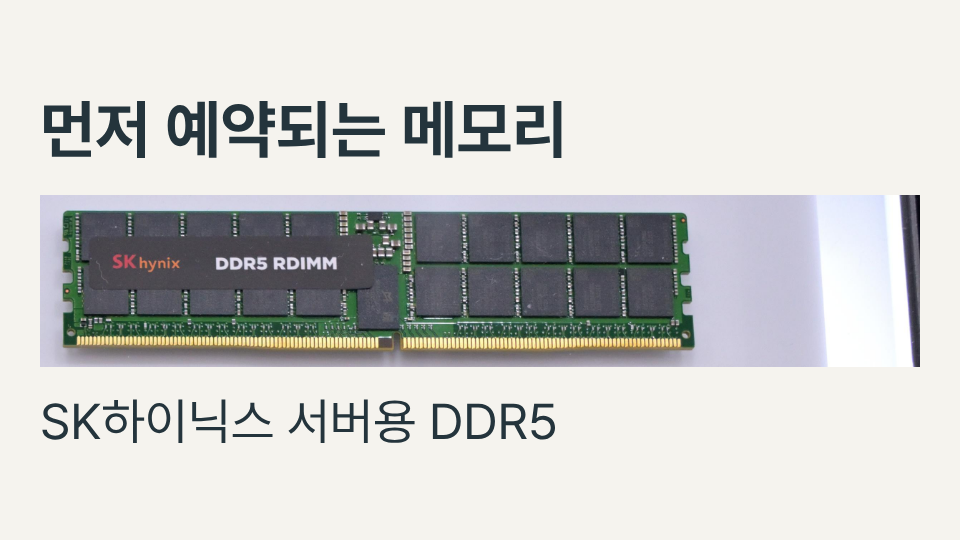

RAM이나 SSD를 살 때 “다음 불황까지 기다리면 다시 싸질 것”이라는 생각은 익숙하다. 그런데 마이크론과 SK하이닉스는 올해 실적 발표에서 여러 해의 공급을 약속하는 고객 계약을 늘렸다고 밝혔다. PC 판매가가 내려가는 시점과, 그때 내가 원하는 용량을 구할 수 있는지는 이제 따로 살펴야 한다.
GamersNexus는 9월 29일 기사에서 소비자용 메모리 가격 상승과 장기공급계약 확대를 함께 다뤘다. 9월 21일 영상 내용을 옮긴 글이다. 가격 주기가 끝났다는 원문의 결론보다 구매 판단에 쓸 만한 것은 구체적인 계약 조건과 같은 제품의 가격 기록이다. 장기계약은 대형 고객의 물량을 미리 정하지만, 소비자 가격이 영원히 높은 수준에 머문다는 보장은 아니다.
미국의 같은 표본에서 RAM은 얼마나 올랐나
GamersNexus의 비교 차트는 2025년 9월과 2026년 8월을 비교한다. 단위는 미국 달러(USD)이며, PCPartPicker의 가격 이력에서 수집한 Newegg 판매가다. 전체 시장의 판매량 가중 평균이 아니라, 가격 이력이 온전히 있는 제품 목록을 골라 만든 표본 평균이다. 기사 속 “현재”를 10월 2일 가격으로 읽으면 안 된다.
2TB NVMe SSD 표본 평균은 143.25달러에서 340달러, 2TB SATA SSD는 112.33달러에서 317.67달러가 됐다. 32GB DDR4 키트는 61.50달러에서 242.50달러, 32GB DDR5 키트는 122.50달러에서 567.50달러로 올랐다. 반올림한 상승률은 각각 137%, 183%, 294%, 363%다. 이 표본에서는 SSD보다 RAM의 상승률이 컸다.
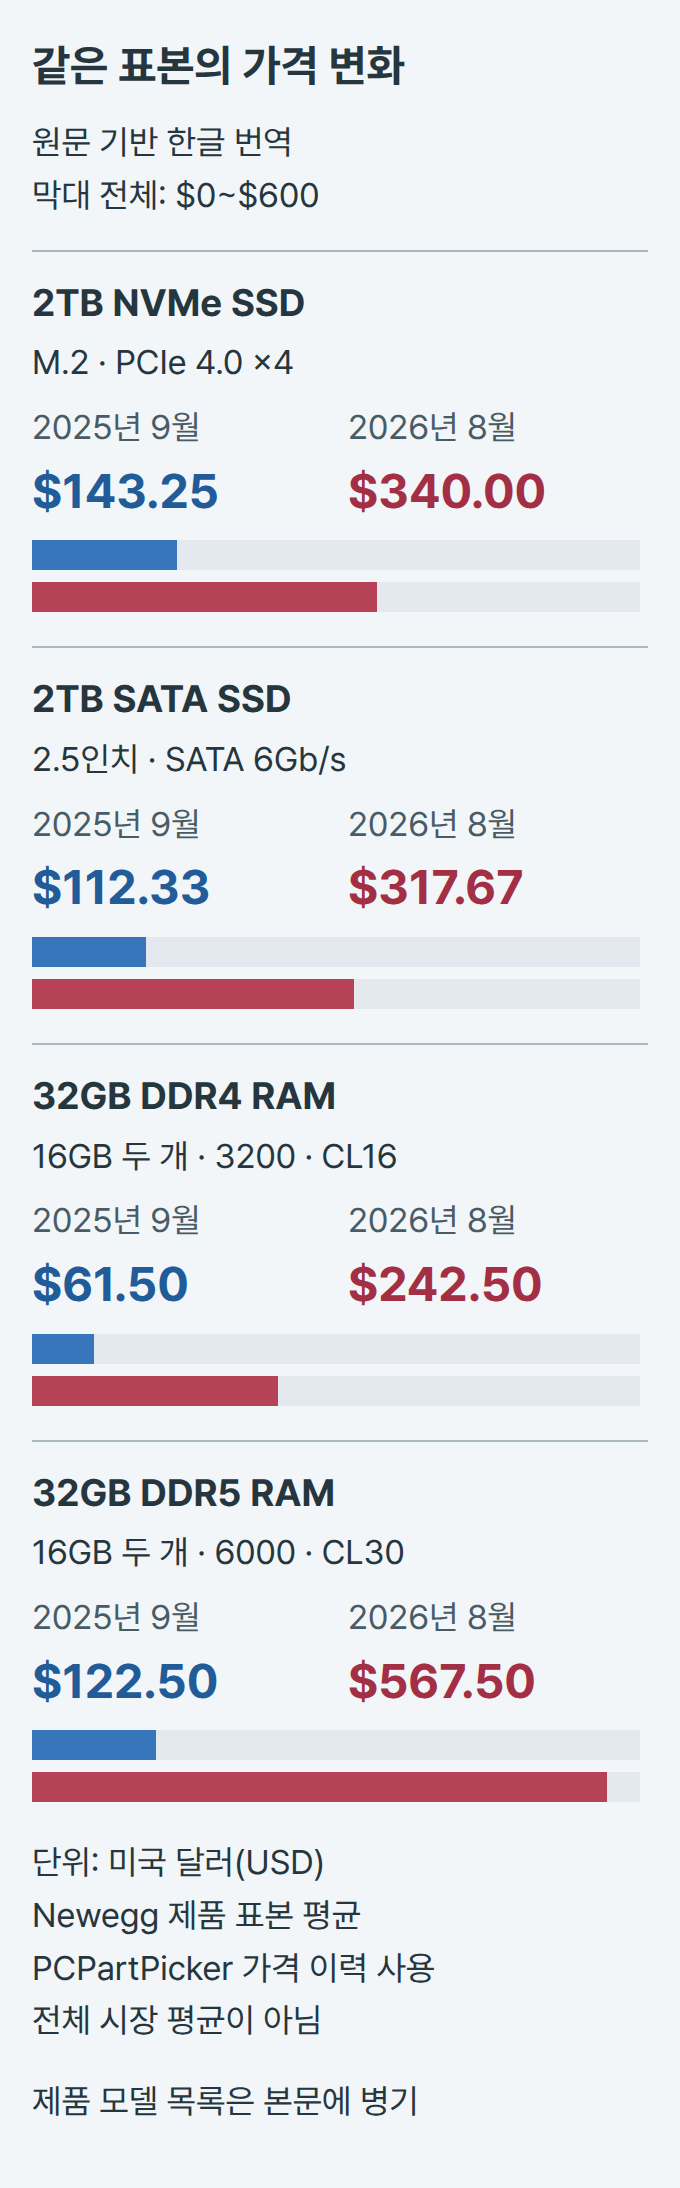
표본 조건도 가격만큼 중요하다. NVMe는 2TB M.2 PCIe 4.0 ×4 제품인 Crucial P310, WD Black SN850X, Kingston NV3, Samsung 990 Pro다. SATA는 2TB 2.5인치 SATA 6Gb/s 제품인 PNY CS900, TEAMGROUP T-Force Vulcan Z, Samsung 870 EVO다. DDR4는 16GB 두 개, DDR4-3200 CL16인 Corsair Vengeance RGB Pro·Vengeance LPX, G.Skill Ripjaws V, Kingston FURY Beast다. DDR5는 16GB 두 개, DDR5-6000 CL30인 Kingston FURY Beast, Corsair Vengeance, G.Skill Trident Z5 Neo RGB, TEAMGROUP T-Create Expert다.
한국 구매자는 이 상승률을 원화 견적에 그대로 곱할 수 없다. 국내 재고와 유통 경로, 환율, 할인 조건이 다르다. 예산을 잡을 때는 필요한 규격을 고정하고 실제로 주문 가능한 국내 판매가와 배송일을 기록해야 한다. DDR4가 오래된 규격이라는 이유만으로 저렴할 것이라고 가정하는 것도 이 표본과 맞지 않는다.
장기계약은 누구의 물량을 먼저 정하나
장기공급계약(LTA)은 제조사와 고객이 여러 해의 공급 조건을 합의하는 계약이다. 마이크론은 이를 전략적 고객 계약(SCA)이라고 부른다. 6월 24일 실적 자료 8~10쪽에는 체결한 16건이 데이터센터·소비자·자동차 시장에 걸쳐 있고, 일반적으로 2026~2030년의 5년 계약이며 자동차 계약은 보통 3년이라고 적혀 있다. 이 기간의 DRAM 물량 약 20%, NAND 물량 약 3분의 1이 해당 계약에 포함된다.
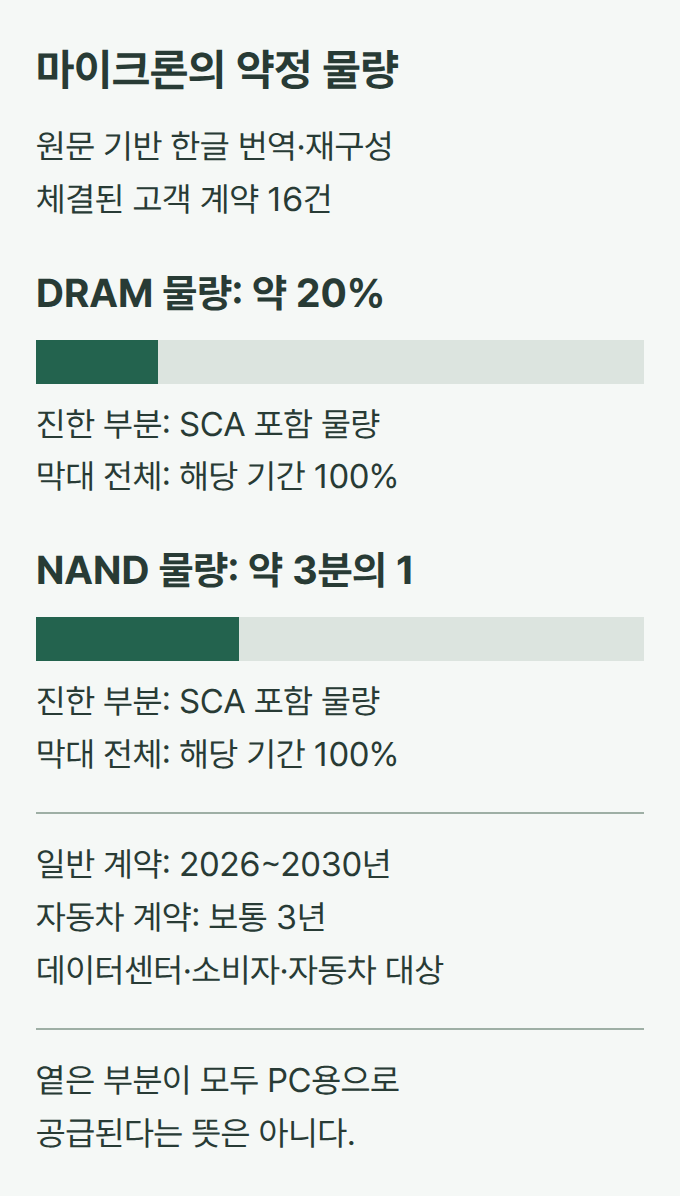
마이크론의 계약은 약정 물량을 구매하거나 대금을 지급해야 하는 take-or-pay 방식이다. 가장 큰 계약에는 대체로 기존 제품의 가격 상한과 계약 기간의 가격 하한이 있다. 일부는 고정가격이거나 시장가격을 따르므로, 장기계약을 모두 “몇 년 동안 같은 가격에 사는 계약”으로 이해하면 틀린다.
고객은 향후 제품을 만들 물량을 확보하고, 제조사는 구매 약정과 가격 조건을 바탕으로 생산·투자를 계획한다. 이미 약속한 물량이 많으면 단기 소비자 수요가 생겨도 공급을 바로 돌리기 어렵다. 반대로 이런 약정은 증설을 뒷받침할 수도 있다. 실제 소매 공급은 증설 속도와 수요, 계약 이행에 따라 달라진다.
SK하이닉스의 7월 29일 발표도 주요 고객 약 10곳과 LTA를 마쳤다고 설명한다. 다만 이 발표에는 전체 물량의 몇 퍼센트가 묶였는지 나오지 않는다. 마이크론이 장차 SCA 아래 둘 것으로 기대한 “회사 매출의 절반 이상”은 미래 매출 목표이고, 이미 체결된 계약의 DRAM·NAND 물량 비율과 분모가 다르다. 여러 회사의 목표치를 합쳐 “메모리의 70%가 이미 소비자에게서 사라졌다”고 말할 수 없는 이유다.
RAM과 SSD는 같은 부족을 겪는가
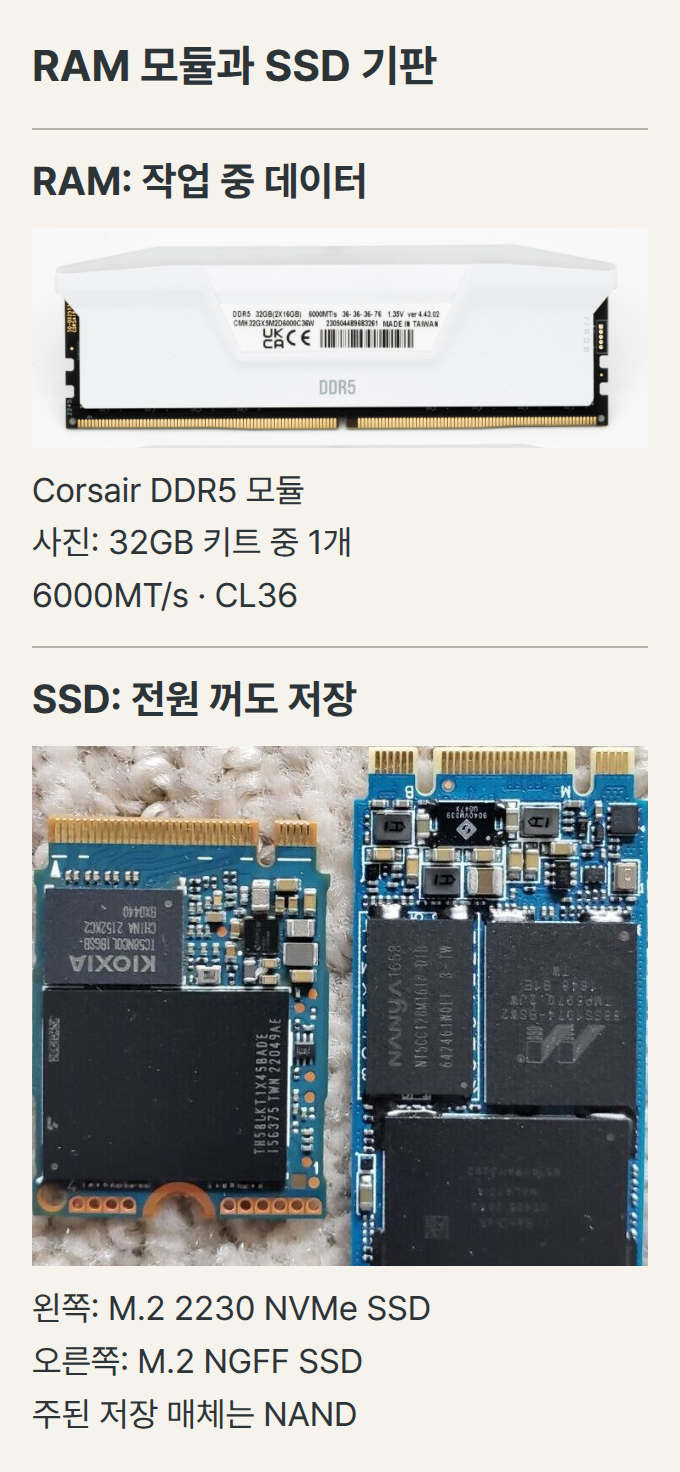
PC의 RAM은 작업 중 데이터를 두는 DRAM이고, SSD의 주된 저장 매체는 전원을 꺼도 데이터를 보존하는 NAND 플래시다. NVMe와 SATA는 SSD의 연결·통신 방식이다. NVMe SSD가 빨라졌다고 DRAM이 된 것은 아니다. 아래 실제 RAM 모듈과 SSD 기판은 구매 대상이 서로 다른 부품이라는 점을 보여 준다.


DRAM 쪽에서는 서버용 일반 메모리 수요와 고대역폭 메모리(HBM) 수요가 함께 작용한다. HBM은 DRAM을 적층해 가속기에 높은 대역폭을 제공하는 제품이다. 마이크론은 실적 자료 6쪽에서 HBM 성장과 세대별 생산 자원 부담 증가가 비HBM 공급을 압박한다고 설명했다. HBM 패키지를 PC용 RAM 슬롯에 꽂아 부족분을 대신할 수는 없다.
NAND는 데이터센터용 SSD 수요에 영향을 받는 한편, 더 많은 층을 쌓는 공정 전환으로 생산량을 늘리는 경로가 있다. SK하이닉스는 2분기 발표에서 321단 제품의 생산 비중 확대를 설명했다. DRAM과 NAND는 공정과 제품 구성이 다르며 완성된 칩도 서로 대체되지 않는다. 제조사의 투자·공장 공간 배분에서는 경쟁할 수 있어도, 두 제품의 가격 회복 시점이 같을 이유는 없다.
GamersNexus가 소개한 NAND 전망도 엇갈린다. 조사기관의 공급 완화 전망과 SSD 업계 관계자의 부족 지속 전망은 모두 미래 판단이다. 어느 쪽이 맞는지를 미리 확정하기보다 필요한 RAM 규격과 SSD 용량의 실제 판매가를 따로 추적하는 편이 구매에 도움이 된다.
기다림의 비용과 클라우드 청구서를 함께 비교하자
PC 업그레이드는 먼저 실제 병목을 확인한다. 작업 중 RAM 사용량이 여유롭다면 값비싼 대용량 키트를 미리 살 이유가 적다. 메모리 부족 때문에 작업이 반복해서 멈춘다면 필요한 용량의 증설 견적과, 기다리는 동안 잃는 작업 시간을 비교한다. 기존 RAM의 규격·슬롯·지원 용량도 확인해야 한다. SSD는 남은 공간과 필요한 속도를 기준으로 견적을 따로 받는다.
소규모 사업자는 같은 사용 기간과 처리량을 놓고 로컬 증설과 클라우드 임대를 비교해야 한다. 로컬 쪽에는 부품값 외에 전력·백업·관리비를, 클라우드 쪽에는 실제 가동 시간·저장 비용·데이터 반출 비용·이전 작업을 넣는다. 일시적인 작업은 임대가 초기 지출을 줄일 수 있지만, 계속 돌아가는 작업은 누적 청구액이 커질 수 있다. 메모리 가격이 올랐다는 사실만으로 임대가 더 싸다는 결론은 나오지 않는다.
클라우드 전환을 검토한다면 데이터와 업무 연결을 다른 환경으로 옮기는 절차까지 비용에 포함할 필요가 있다. 이미 익숙한 장비를 유지하는 선택과 새 환경에서 업무를 다시 시험하는 선택은 구매 가격 하나로 비교되지 않는다.
급하지 않은 구매를 미루는 선택은 여전히 가능하다. 다만 목표 가격과 다시 견적을 확인할 날짜를 정하고, 실제 재고와 배송 가능 여부를 함께 보자. 과거 저점으로 돌아온다는 기대만으로 사업의 증설 예산을 비워 두는 것보다, 현재 견적과 대체 경로를 나란히 확보하는 편이 납기를 계획하기 쉽다.
출처: GamersNexus, Memory Companies Have Destroyed the Consumer Market (2026년 9월 29일)