
2026년 8월 5일 구글은 DeepMind 운영 구조를 바꿨다. 데미스 허사비스는 일상 운영에서 물러났고, 제프 딘은 새 연구 조직 Discovery Loop을 시작하며 산제이 게마왓·쿽 레·오리올 비냘스를 데려간다. DeepMind와 Gemini의 운영 책임은 CTO 코라이 카부쿠올루에게 갔다. 이를 두고 AI 최전선 경쟁에서 밀린 신호라는 해석이 나왔지만, 팀 오라일리는 다른 질문을 던진다. 구글이 모델 1등보다 AI를 사회와 기업에 넓게 퍼뜨리는 쪽에 자본을 배분하고 있는 것이라면?
이 글의 비유는 전력전쟁이다. 에디슨이 전구와 초기 발전소를 앞세웠다면, 웨스팅하우스는 먼 거리까지 보내고 현장에서 쓰게 하는 교류 인프라를 확산시켰다. 원문은 구글이 ‘가장 뛰어난 지능’을 단독 제품으로 파는 회사가 되기보다, 다른 회사의 AI까지 돌아가는 전력망 같은 층을 노릴 수 있다고 본다. 조직 개편 자체가 그 전략을 증명하지는 않지만, 클라우드·TPU·배포 채널에 놓인 자산을 함께 보면 단순한 후퇴로만 읽기 어려워진다.
‘최전선’과 ‘확산’은 무엇이 다른가
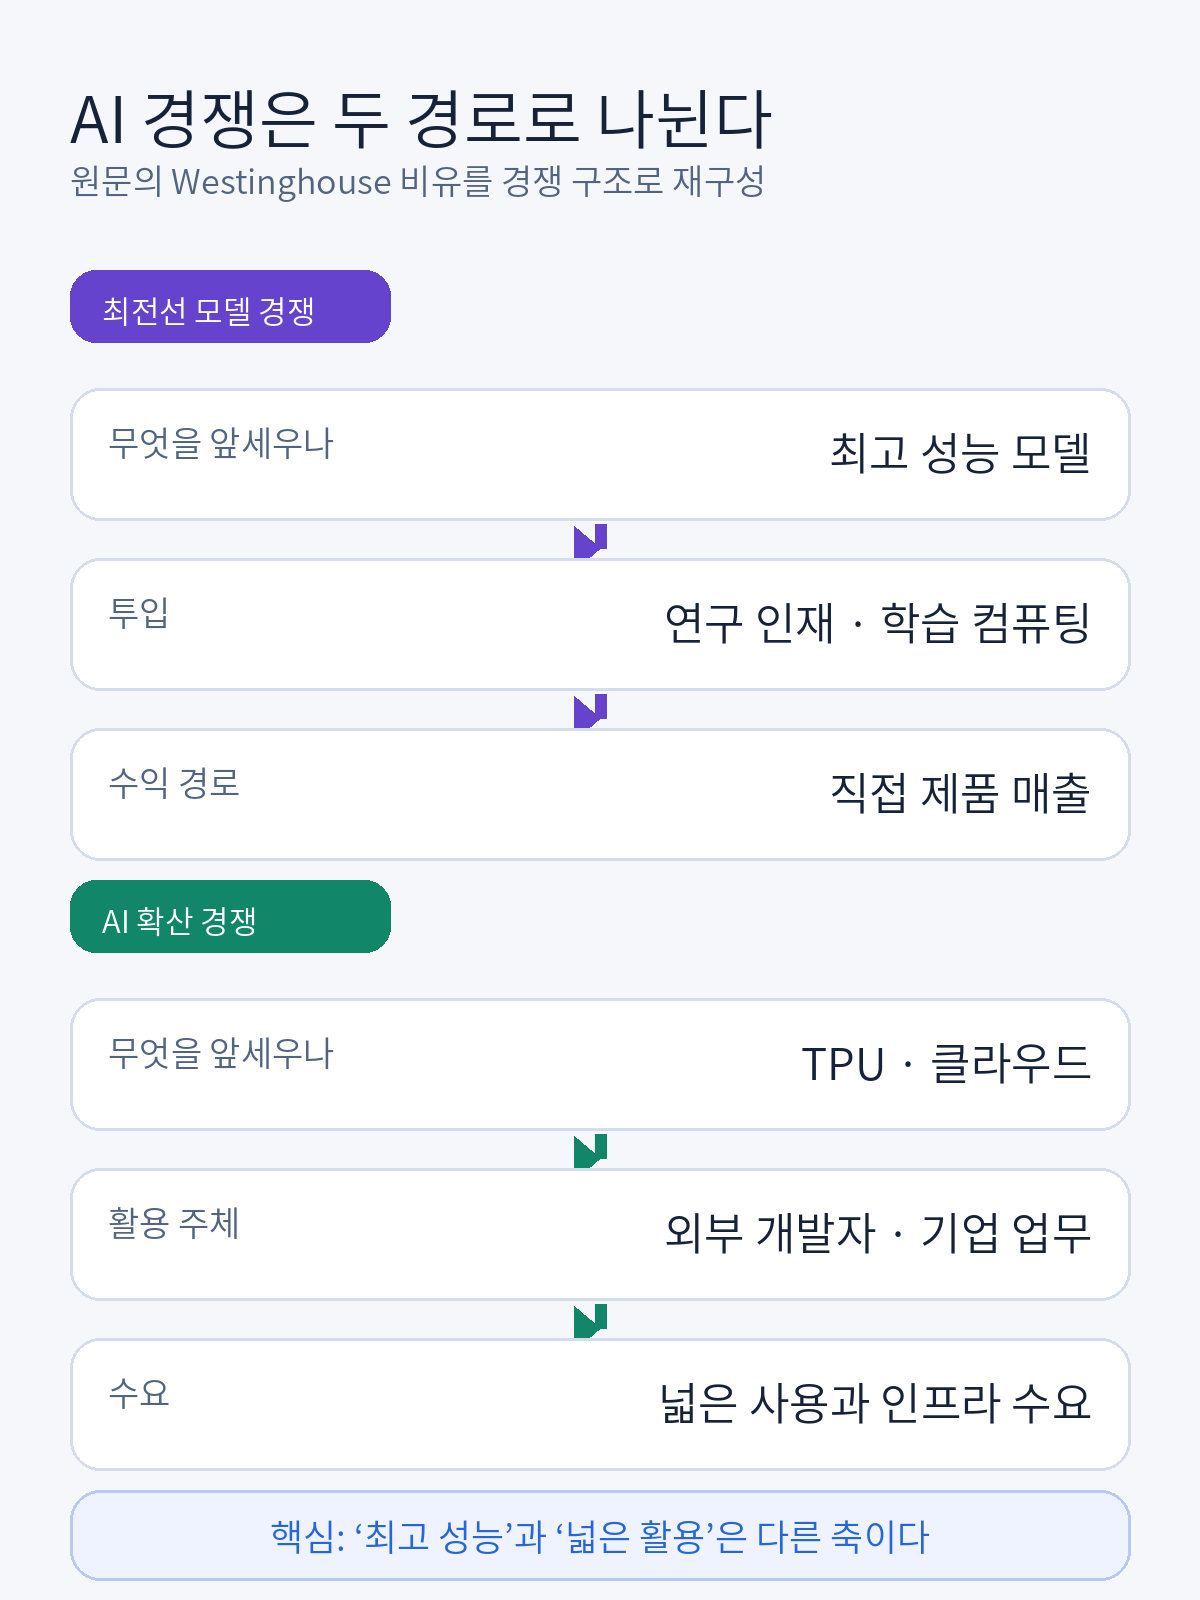
최전선 경쟁의 측정값은 대체로 새 모델의 추론·코딩·멀티모달 성능과 연구 인재, 학습용 컴퓨팅이다. 승자가 사용자와 기업 고객을 직접 확보하면 모델 매출이 커질 수 있다. 그러나 이 구조는 학습과 추론에 드는 비용이 매우 크고, 성능 우위가 얼마나 오래 유지될지도 불확실하다.
확산 경쟁은 다른 곳을 본다. 모델을 만드는 한 팀의 성과보다, 많은 기업과 개발자가 컴퓨팅·도구·데이터센터·기존 소프트웨어 위에서 실제 업무를 바꾸는지가 핵심이다. 구글 클라우드가 외부 고객에게 TPU를 팔고, 경쟁 관계인 Anthropic에도 컴퓨팅을 제공하는 일을 원문은 플랫폼 사업자의 행동으로 해석한다. 이 경우 구글의 제품만 잘 팔려야 하는 것이 아니라 고객사의 AI 서비스가 커질수록 인프라 수요도 함께 커진다.
왜 구글의 숫자가 이 해석을 가능하게 하나
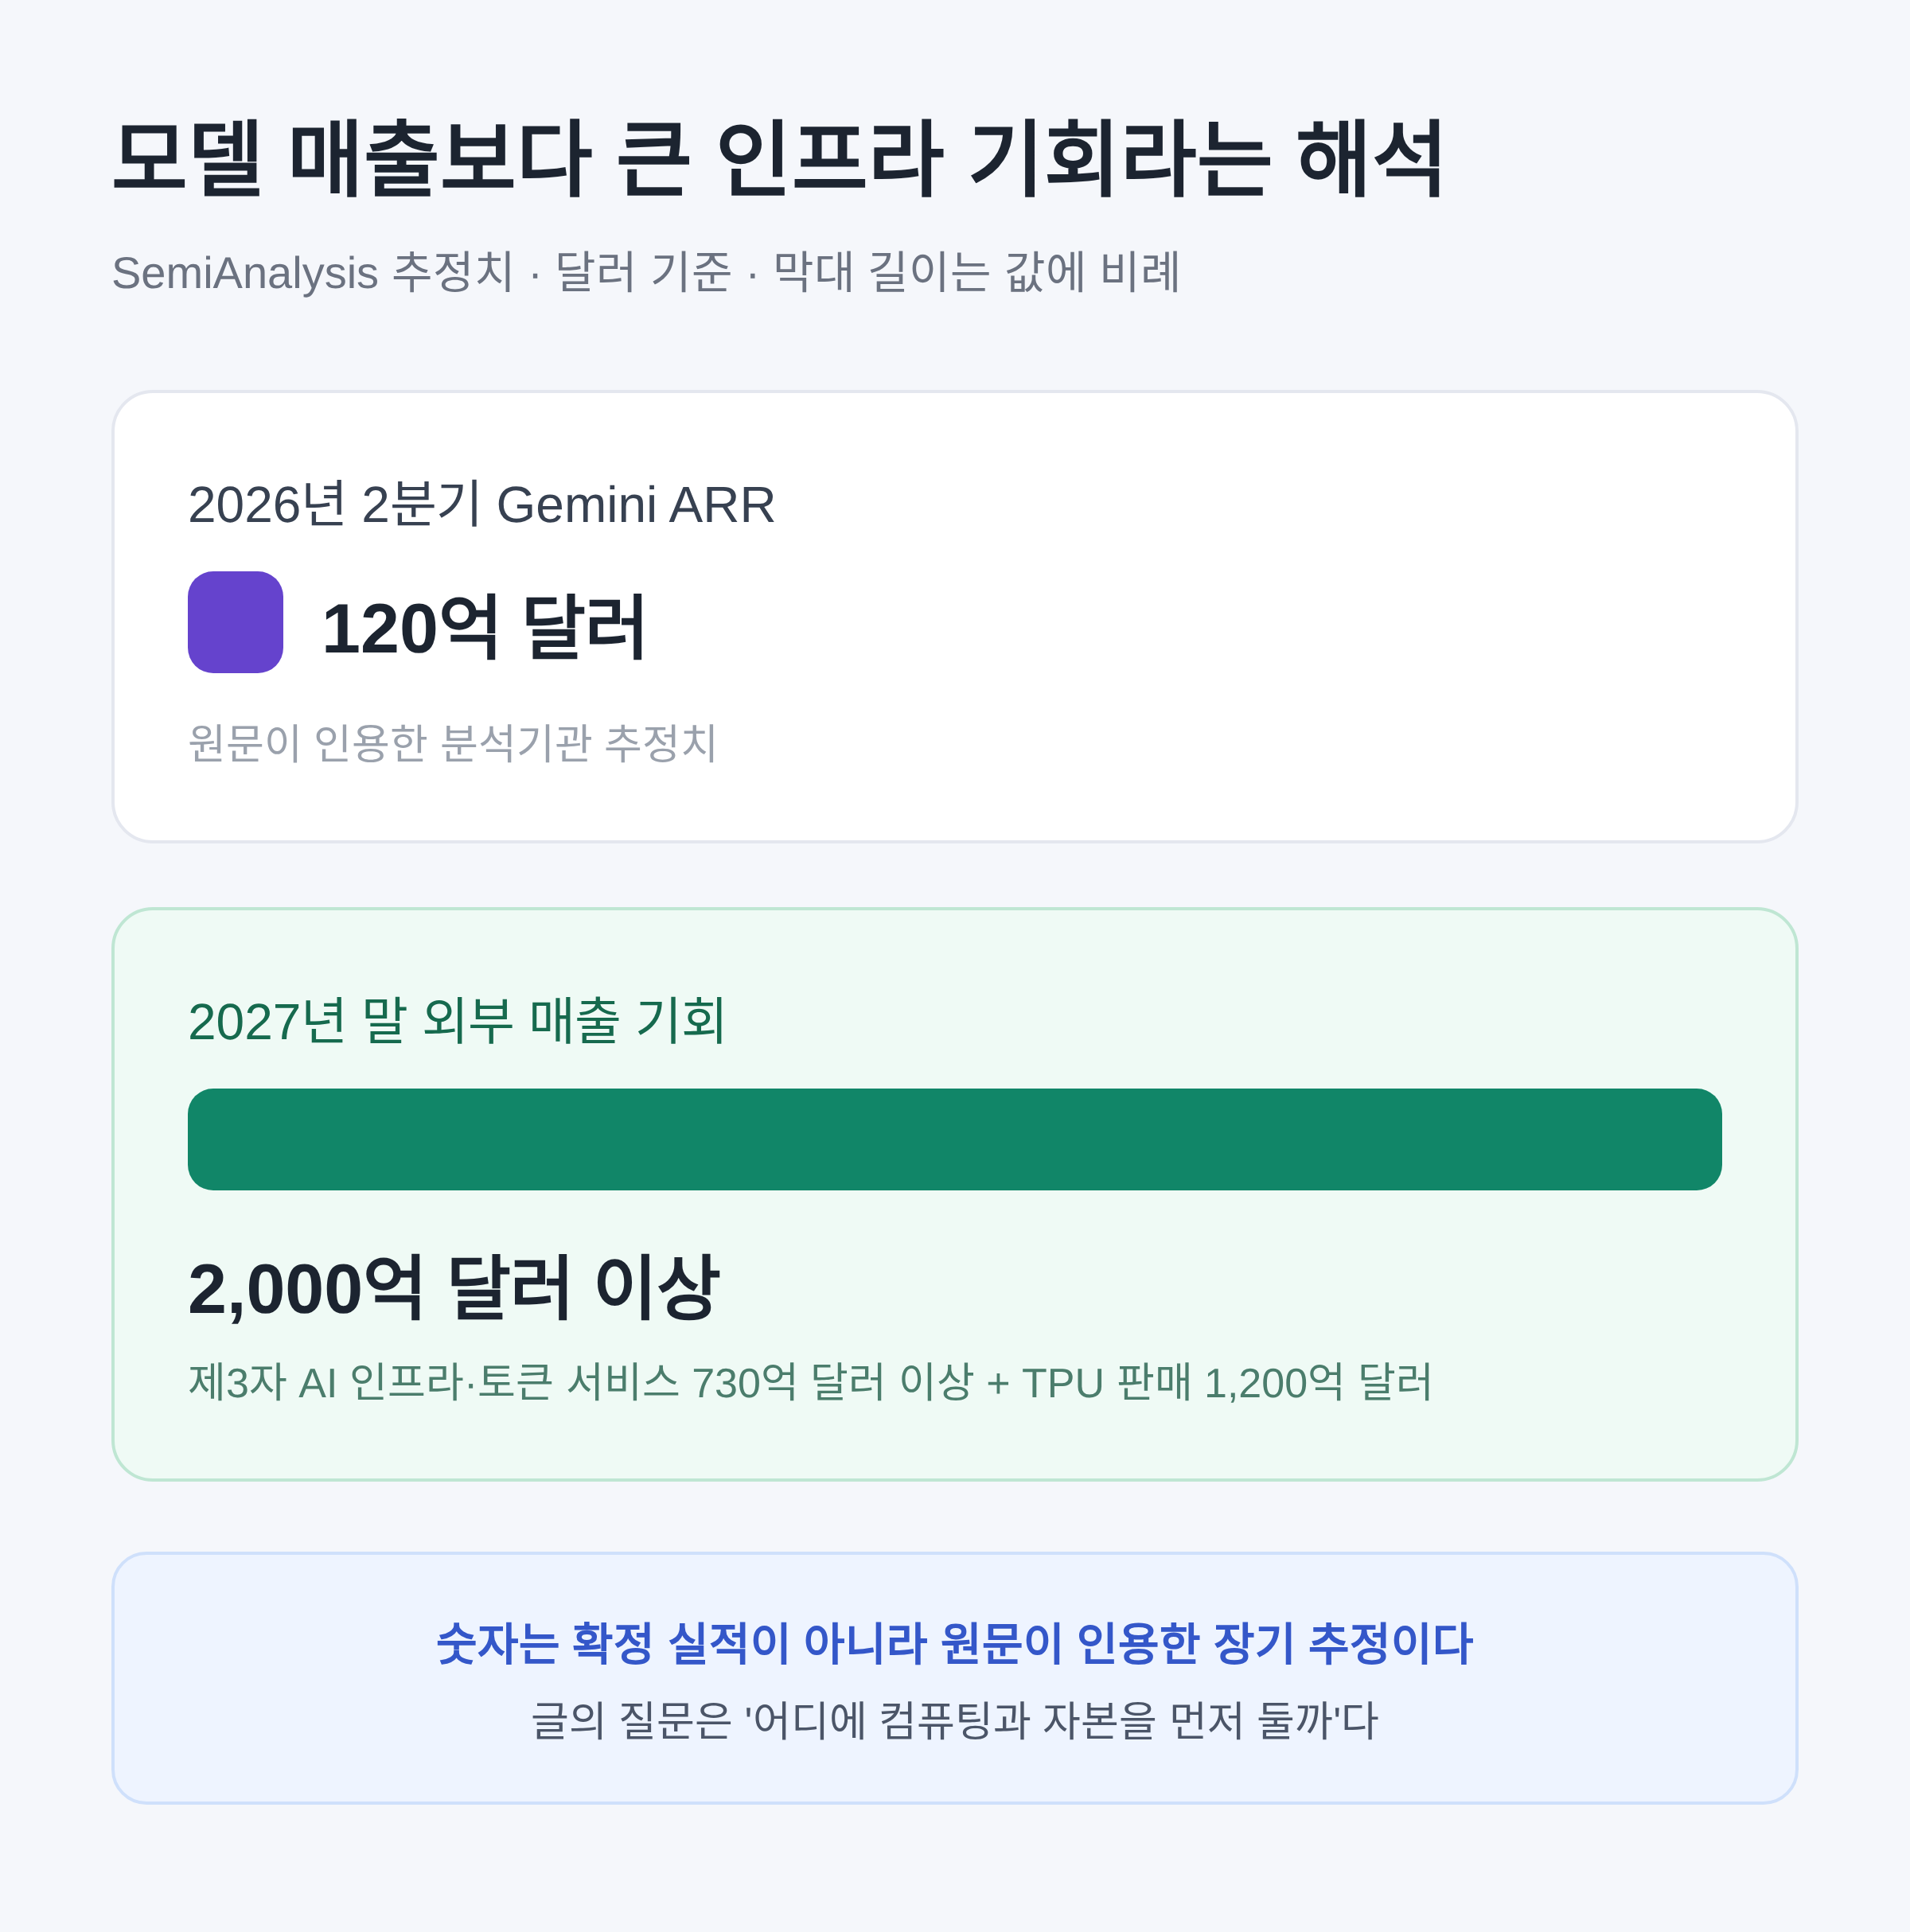
원문이 인용한 SemiAnalysis 추정치는 이 대비를 선명하게 만든다. 2026년 2분기 Gemini의 연간 반복 매출은 120억 달러로, 2027년 말 제3자 AI 인프라·토큰 서비스와 TPU 판매를 합친 외부 매출 기회는 2,000억 달러를 넘을 수 있다는 계산이다. 이는 실적 공시가 아니라 분석기관의 모델이지만, 오라일리가 묻는 것은 숫자의 정확한 소수점이 아니다. 구글 내부에서 제한된 컴퓨팅과 자본을 어디에 먼저 쓸 유인이 더 큰가라는 방향의 문제다.
같은 글은 Alphabet의 최신 분기 Google Cloud 매출이 248억 달러, 전년 동기보다 82% 늘었다고 적는다. AWS의 37%, Microsoft의 Azure 및 기타 클라우드 서비스의 43% 성장률과 단순 비교하기는 어렵다. Google Cloud에는 Workspace 등 애플리케이션이 포함되고, Microsoft도 Azure만의 매출을 따로 공개하지 않기 때문이다. 비교 가능한 한 줄 순위보다 중요한 것은, 구글이 자체 Gemini만의 매출과 외부 워크로드를 받는 클라우드 매출을 동시에 키우는 위치에 있다는 점이다.
TPU를 많이 파는 것만으로 확산이 되지는 않는다
여기에는 중요한 구분이 있다. TPU 판매가 늘어나는 것과 AI가 경제 전체의 생산성을 높이는 것은 같은 일이 아니다. 원문이 제프 딩의 연구에서 가져온 기준도 여기에 있다. 일반목적기술의 힘은 선도 부문에 기술과 이익이 집중되는지보다, 많은 산업이 그 기술을 보완재로 써서 생산성을 높이는지에서 드러난다.
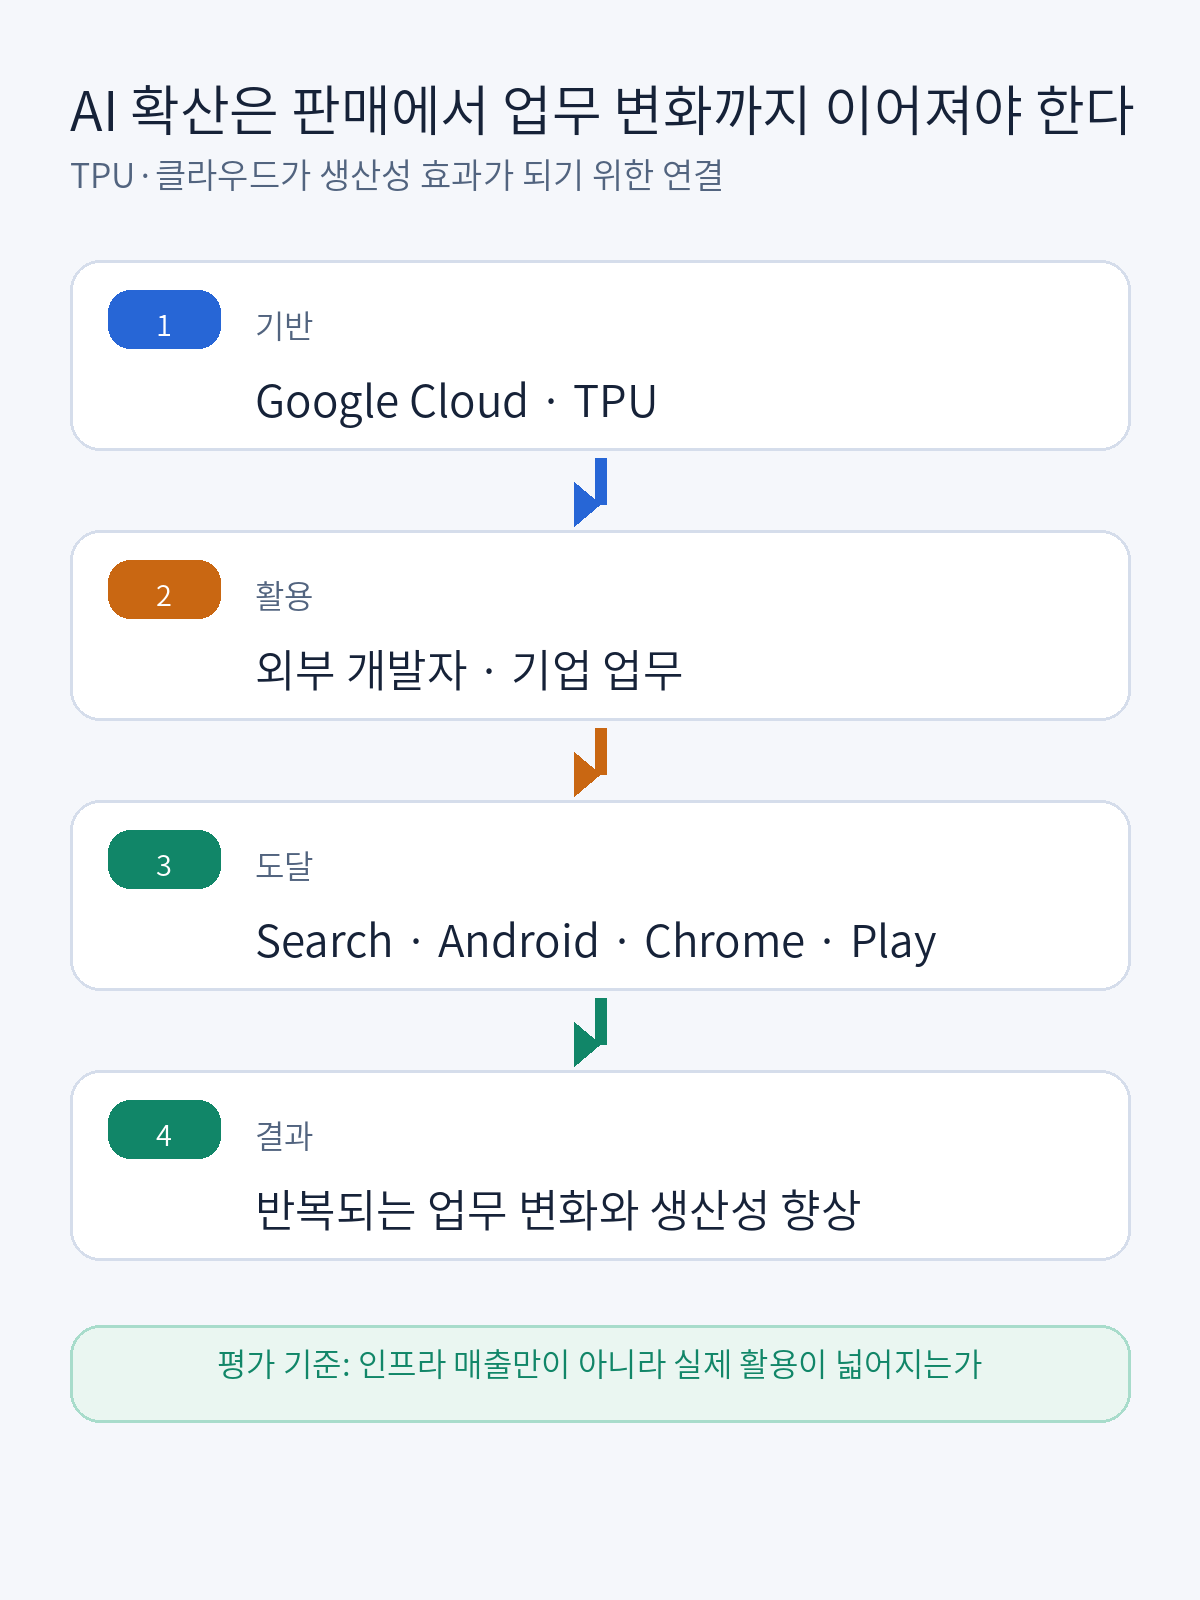
그래서 구글의 확산 전략은 데이터센터 계약의 크기만으로 평가할 수 없다. 외부 개발자가 TPU와 클라우드 위에서 서비스를 만들고, 기업 고객이 이를 업무 흐름에 넣으며, 그 결과가 비용 절감·처리량·새 제품으로 이어지는 연결이 생겨야 한다. Search의 AI Mode, Android, Chrome, Play 같은 배포 채널은 이 연결의 마지막 구간에서 유리한 출발점이다. Flash 계열 Gemini의 빠른 응답과 낮은 비용이 충분하다면, 최고 성능 모델보다 일상 기능에 더 자주 쓰이는 경로도 가능해진다.
구글은 모델 경쟁을 포기한 것인가
그렇게 단정할 근거는 없다. 원문도 조직 변화가 기술 야심의 포기를 뜻한다고 보지 않는다. 구글은 Gemini를 계속 운영하고, 최전선 연구와 제품 배포를 동시에 할 수 있다. 다만 모든 컴퓨팅을 최고 성능 모델의 다음 순위 경쟁에 넣는 대신, 외부 고객의 워크로드와 넓은 제품 유통에 더 큰 비중을 둘 수는 있다.
이 해석이 맞는지는 다음 모델 발표보다 몇 가지 운영 지표에서 먼저 드러날 가능성이 크다. TPU가 구글 내부뿐 아니라 외부 서비스에 얼마나 쓰이는지, 클라우드 고객이 AI를 일회성 실험에서 반복 업무로 옮기는지, Search·Android·Chrome의 AI 기능이 일상 사용을 바꾸는지가 그것이다. AI 승부를 ‘누가 가장 똑똑한 모델을 만들었나’로만 보면 이 변화를 놓친다. 구글의 더 큰 베팅은 모델 한 개가 아니라, 수많은 조직의 AI가 돌아갈 기반과 사용자 접점일 수 있다.