
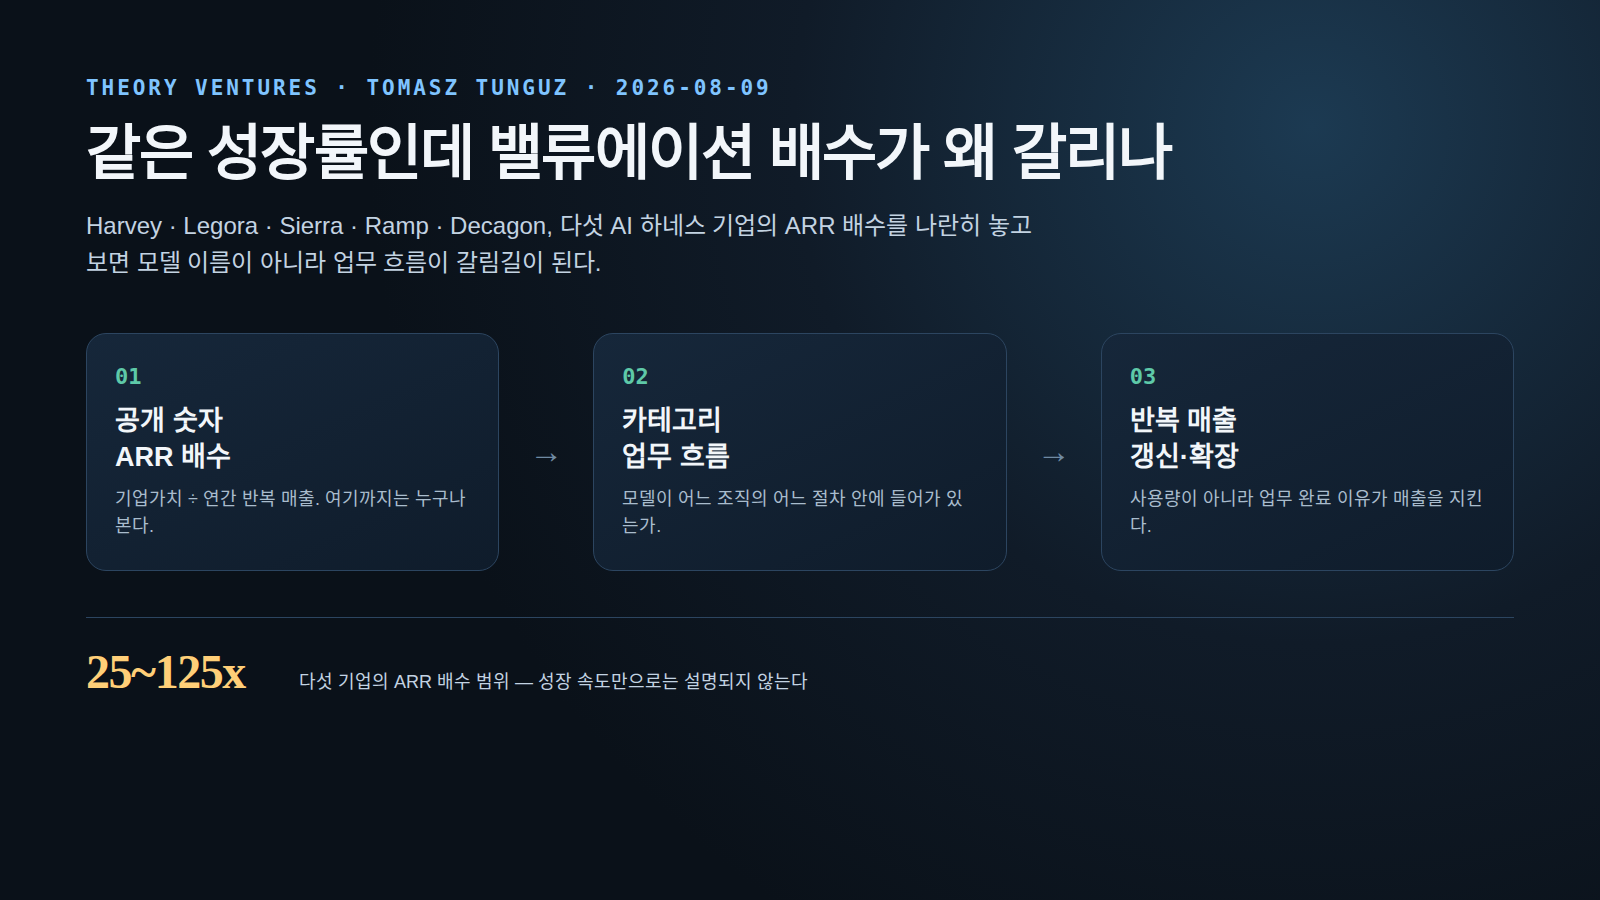
2026년 8월 9일, Theory Ventures의 Tomasz Tunguz는 Harvey·Legora·Sierra와 Ramp·Decagon 다섯 곳의 기업가치와 연간 반복 매출(ARR)을 나란히 놓았다. 같은 시기에 빠르게 커진 AI 기업인데도 현재 ARR의 25~125배라는 넓은 가격대가 나왔다. 가장 빨리 자라는 회사가 가장 높은 배수를 받지도 않았다.
이 차이를 읽는 데 모델 이름은 출발점일 뿐이다. 투자자가 매출로 보는 대상은 모델 호출 그 자체가 아니라, 그 모델이 들어가 매달 반복되는 업무 흐름이다. 법무 검토나 고객 응대처럼 고객 조직 안에서 계속 돌아가는 일을 붙잡으면, 제품은 사용량의 변동을 넘어 갱신과 확장 계약의 근거를 만들 수 있다. 여기서 말하는 AI 하네스는 기반 모델 위에 특정 직무의 절차와 데이터를 얹어 실제 업무를 처리하게 하는 제품층을 가리킨다.

25~125배의 ARR 배수는 무엇을 뜻하나
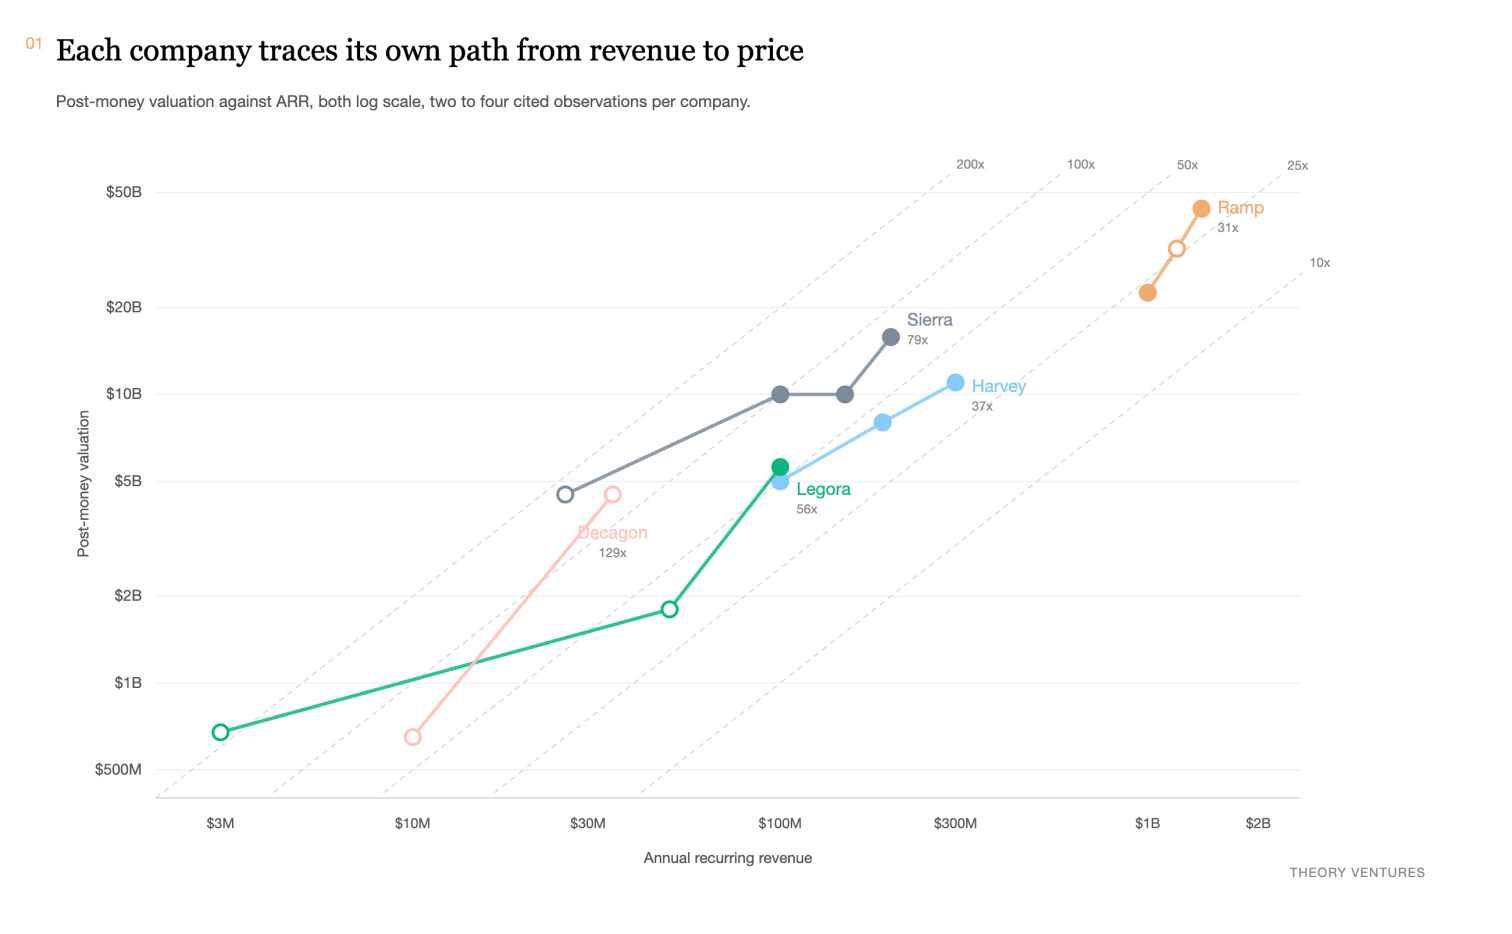
ARR 배수는 기업가치를 현재의 연간 반복 매출로 나눈 값이다. 원문은 Harvey, Legora, Sierra가 약 9개월 안에 각각 1억 달러 ARR을 넘겼다고 정리하고, 이들을 Ramp와 Decagon의 시계열과 함께 비교했다. 자본 조달 시점의 기업가치를 같은 시점 또는 가까운 시점의 ARR과 견주면, 시장이 지금 벌어들이는 반복 매출 1달러에 얼마를 붙였는지 볼 수 있다.
첫 번째 차트에서 각 회사의 라운드는 ARR이 늘어도 대체로 한두 개 배수 구간 안에 머문다. 보통 규모가 커질수록 매출 배수는 낮아지는 편인데, 이 사례에서는 그 압축이 약하다. 원문은 이를 빠른 성장만으로 설명할 수 없다고 본다.
성장률이 같은 답을 주지 못한 이유는 무엇인가
원문이 내놓은 답은 카테고리 포지션이다. 같은 매출 성장률이라도 고객이 제품을 어느 예산과 업무 책임에 연결하는지가 다르면, 그 매출이 앞으로도 유지되고 넓어질 것이라는 기대가 달라진다. 범용 모델은 여러 제품이 공유할 수 있지만, 특정 업무의 입력 형식, 검토 단계, 권한, 기록, 사용자 습관은 고객 조직마다 제품 안에 쌓인다. 시장이 하네스에 높은 값을 붙이는 이유를 여기서 찾을 수 있다.
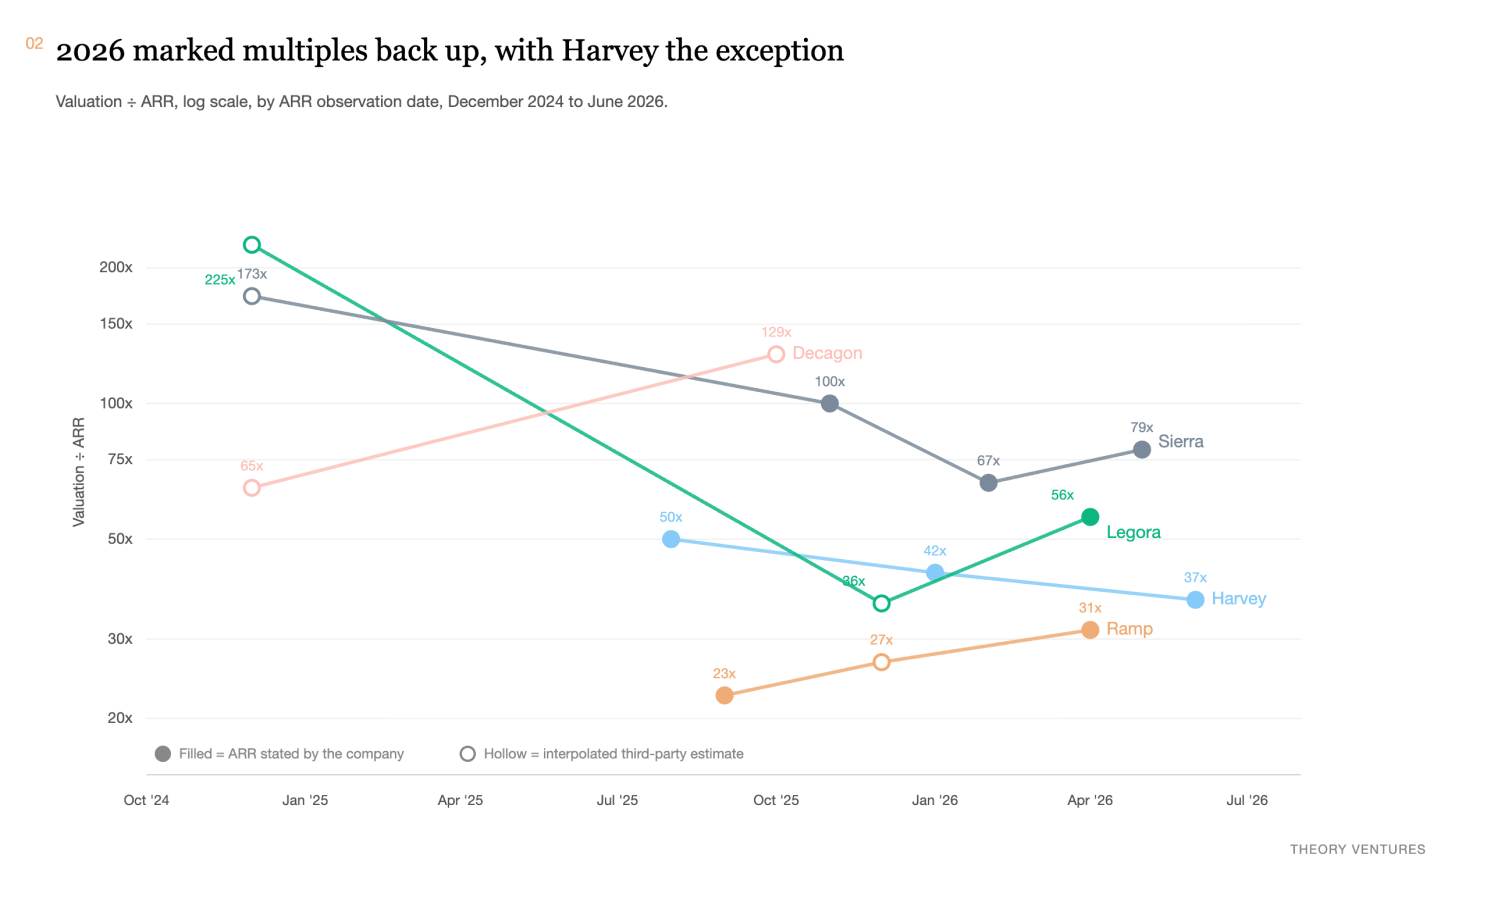
2026년 1월 이후 Legora, Sierra, Ramp의 배수가 다시 높아진 흐름도 보인다. Tunguz는 지속적인 성장 가속과 더 나아진 자금 조달 환경을 함께 이유로 든다. 따라서 배수 상승을 제품 경쟁력 하나의 결과로 단정할 수는 없다. 시장 환경이 같은 업무 흐름의 가치에 붙는 가격을 밀어 올리기도 한다.
제품팀은 모델 데모 다음에 무엇을 확인해야 하나
모델의 정확도나 응답 속도는 도입의 문을 연다. 제품의 밸류에이션을 가르는 질문은 그 다음에 나온다. 고객이 이 도구를 한 번 써보고 끝내는지, 기존 절차의 어느 단계가 이 제품을 거쳐야만 다음 단계로 넘어가는지를 봐야 한다. 업무 흐름 안에 들어간 제품은 사용자 수가 늘어날 때 좌석 수만 늘리는 것이 아니라, 더 많은 문서·대화·승인·후속 작업을 처리할 이유를 만든다.
평가도 그 흐름에 맞춰야 한다. 데모 정확도 하나보다 실제 업무 완료율, 사람이 다시 손대는 비율, 처리 시간이 줄어든 뒤에도 고객이 유지하는 비용을 함께 추적해야 한다. 이 지표들은 ARR 배수를 계산해 주지는 않지만, 반복 매출이 왜 이어질지를 설명하는 제품의 근거가 된다.
원문의 숫자는 사기업 발표와 추정치를 섞은 시계열이다. 15개 관측치 가운데 9개는 회사 발표 또는 창업자 게시물에서 왔고, 나머지는 공개 사이의 공백을 메운 제3자 추정치다. 그래서 이 차트는 각 회사의 정확한 가격표보다, 성장해도 배수 구간이 쉽게 같아지지 않았다는 방향을 읽는 자료에 가깝다.