
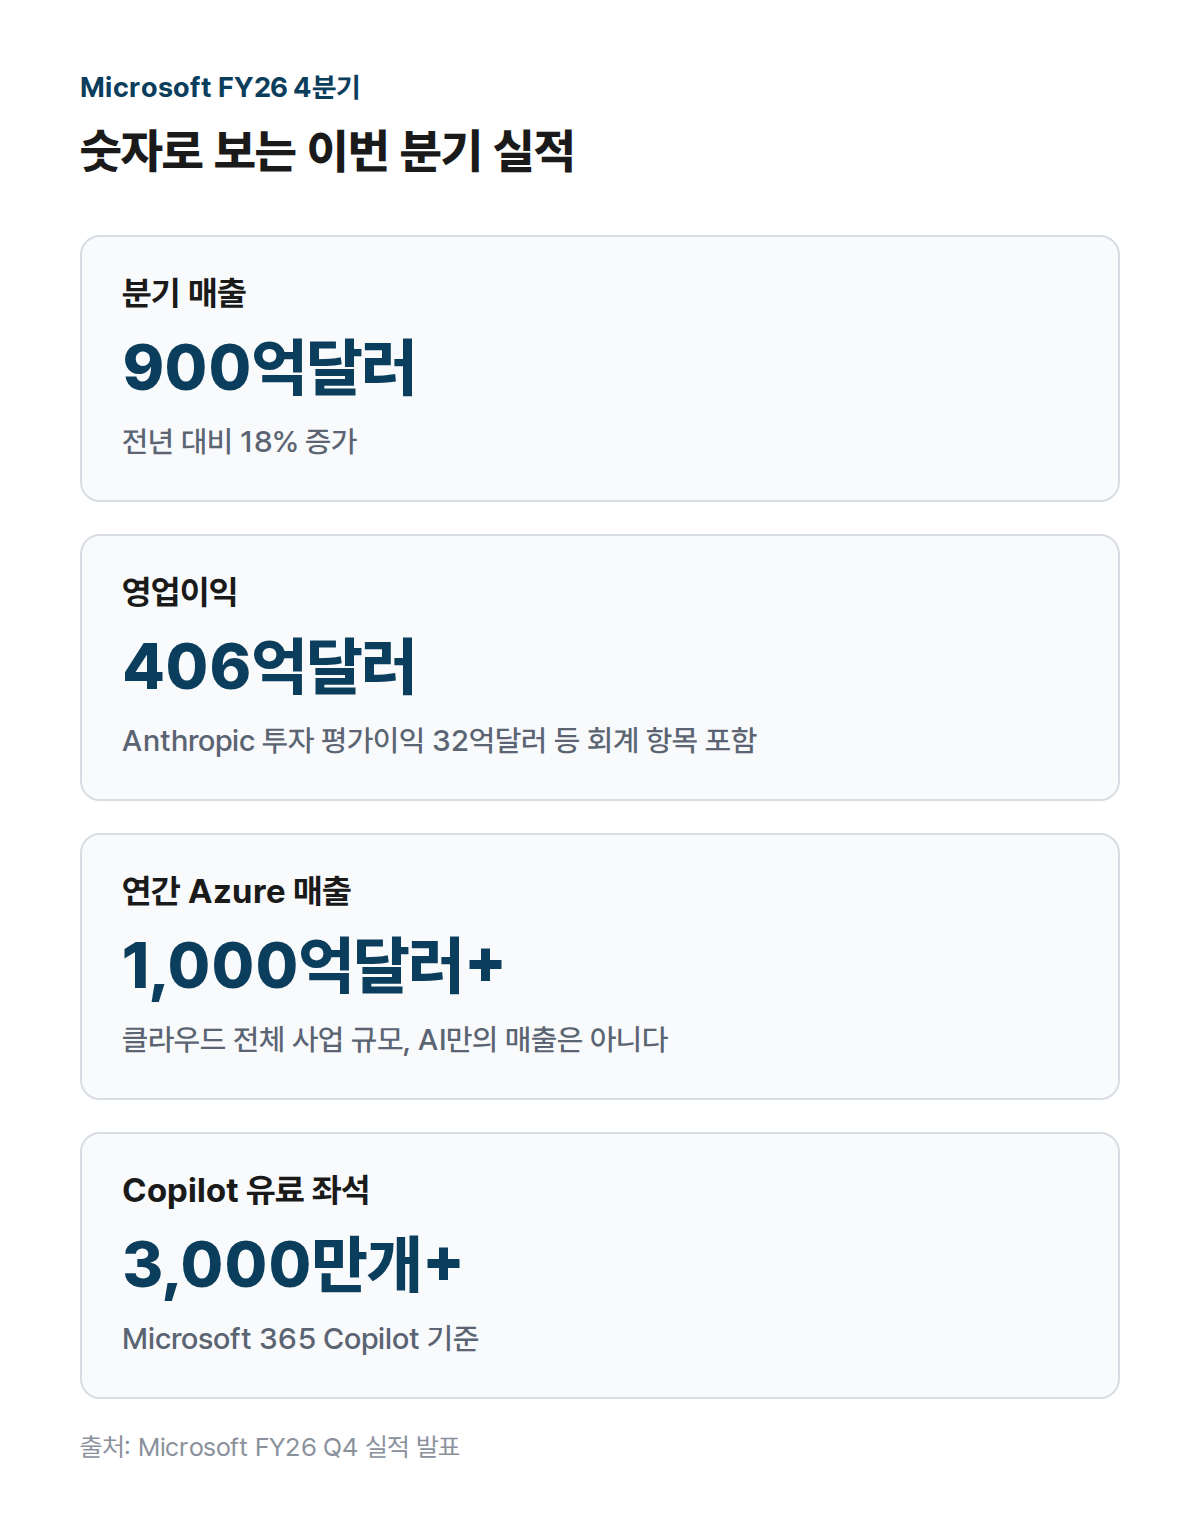
마이크로소프트의 2026 회계연도 4분기 실적은 AI 투자가 이제 막연한 기대가 아니라 회사의 손익계산서와 제품 지표에 함께 나타나기 시작했다는 점을 보여 준다. 분기 매출은 900억달러로 전년보다 18% 늘었고, 영업이익은 406억달러였다.
숫자만 보면 거대 기업의 호실적이다. 하지만 이번 발표에서 더 볼 만한 부분은 AI 사업이 어느 층에서 돈을 벌고 있는가다. Microsoft는 연간 Azure 매출이 처음으로 1,000억달러를 넘겼고, Microsoft 365 Copilot의 유료 좌석은 3,000만 개를 넘었다고 밝혔다.
Azure는 기업이 AI 모델을 학습하거나 서비스에 붙일 때 쓰는 인프라와 플랫폼의 기반이다. Copilot은 그 위에서 사람들이 매일 쓰는 문서, 메일, 회의, 개발 도구에 AI를 넣어 파는 제품이다. 데이터센터와 GPU에 먼저 돈이 들어가고, Azure로 사용량이 생기고, 다시 Copilot 같은 제품에서 유료 사용자가 늘어나는 구조다.
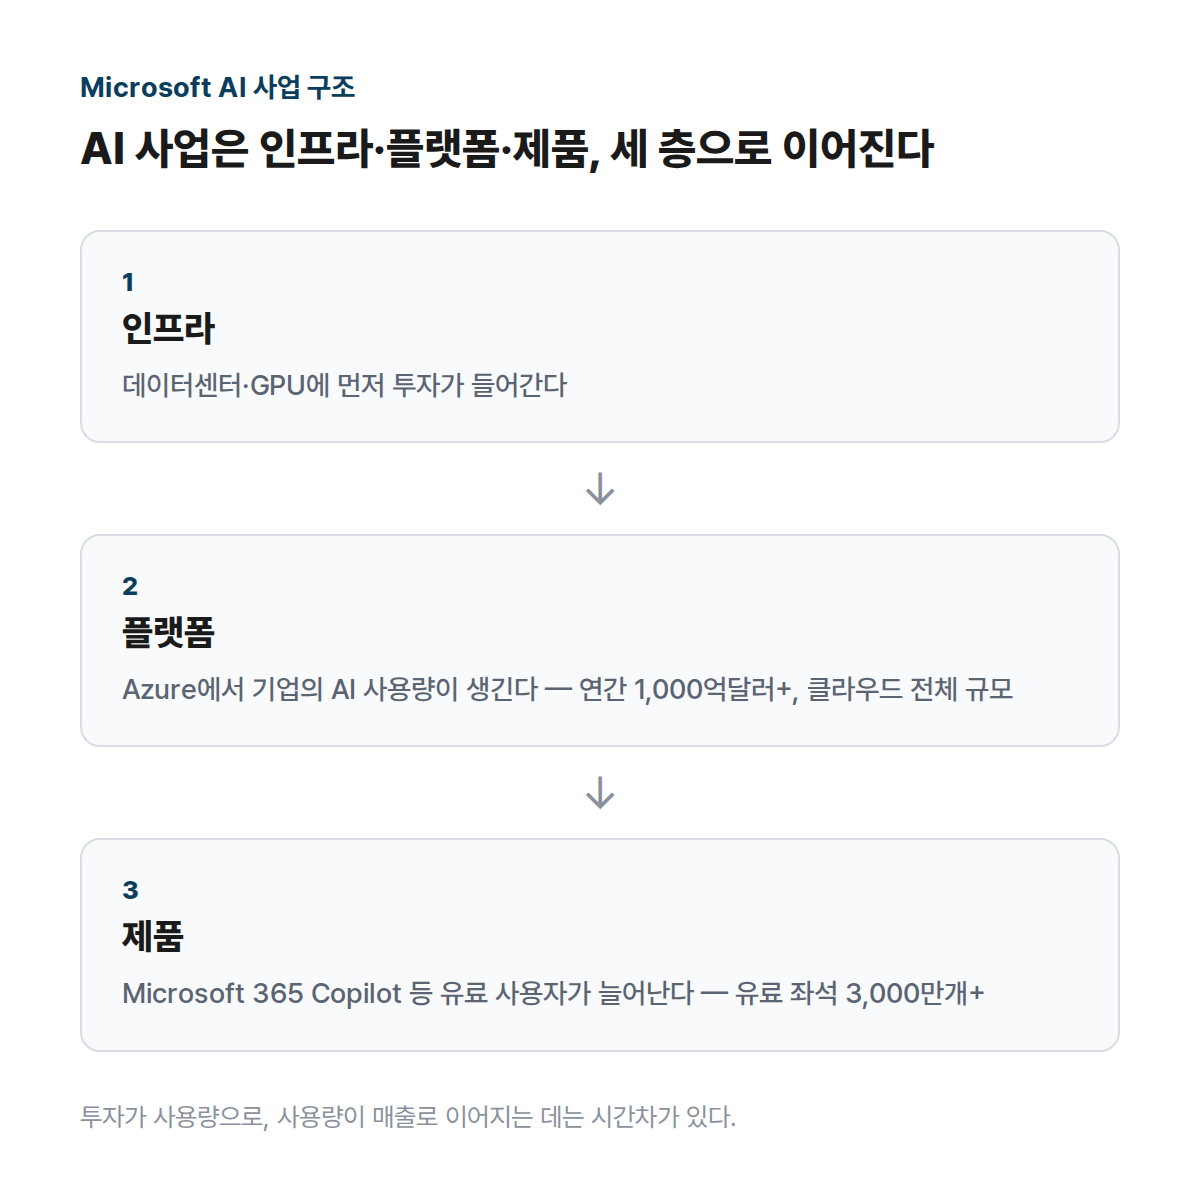
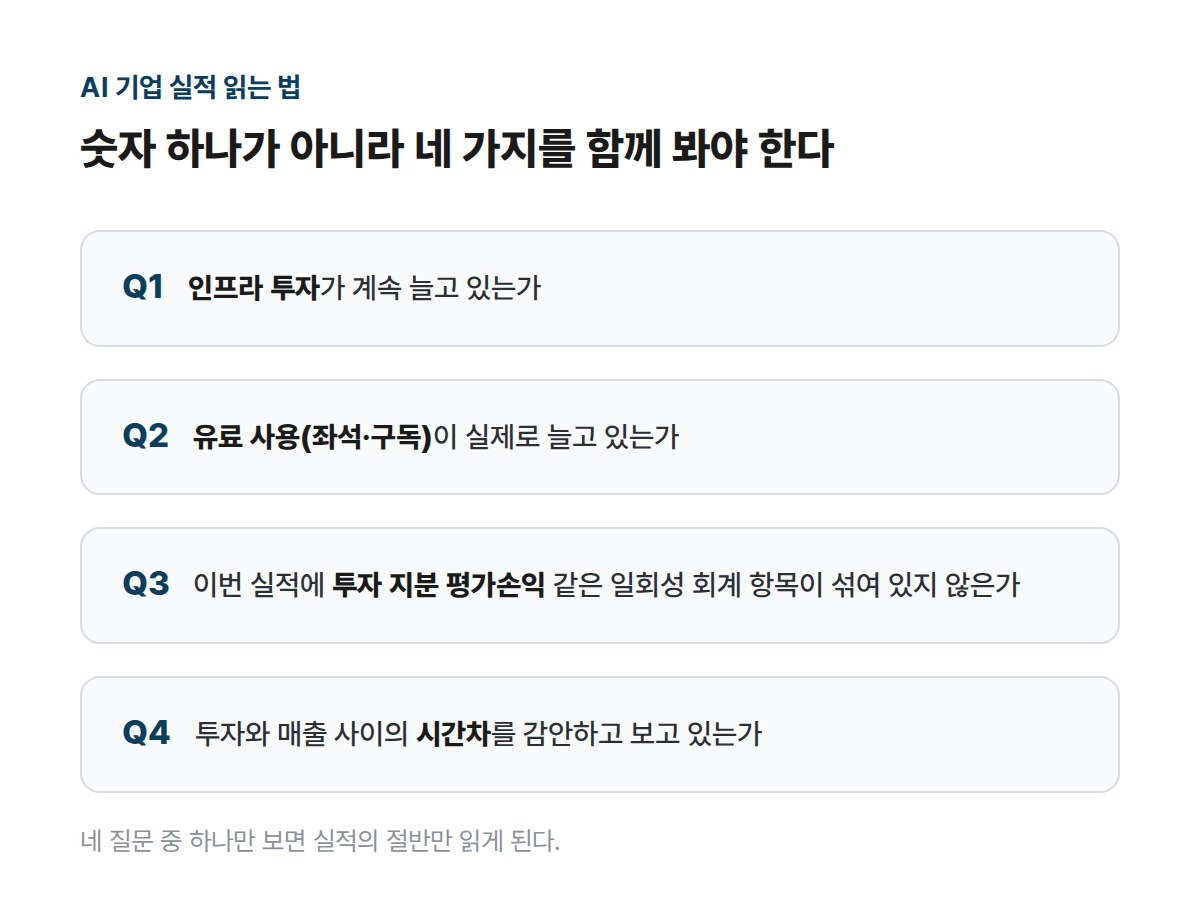
여기서 중요한 것은 매출 증가가 곧 투자 효율의 완성이라는 뜻은 아니라는 점이다. AI 인프라는 먼저 큰 돈이 들어가고, 고객 사용량과 유료 좌석은 시간이 지나며 늘어난다. 같은 분기에 데이터센터 지출, Azure 사용량, Copilot 매출이 완벽하게 맞춰 움직일 이유는 없다.
이번 실적에는 투자 자산의 회계 효과도 섞여 있다. Microsoft는 Anthropic 투자에서 32억달러의 이익이 있었고, OpenAI 투자 영향은 비GAAP 결과에서 제외한다고 설명했다. 이런 항목은 분기 이익을 읽을 때 따로 떼어 봐야 한다. 고객이 제품을 쓰면서 생긴 수익과 투자 지분 가치의 변동은 같은 숫자처럼 보여도 성격이 다르다.
독자 입장에서는 Copilot 3,000만 좌석이라는 숫자가 가장 직접적이다. 기업 고객이 AI를 체험용으로만 쓰는지, 아니면 기존 업무 도구 안에서 계속 비용을 내는지 가늠할 수 있기 때문이다. 반대로 Azure 1,000억달러는 AI만의 매출이 아니라 클라우드 전체 사업의 규모다. 두 숫자를 같은 의미로 섞지 않아야 한다.
앞으로 볼 지점은 간단하다. 인프라 투자가 계속 늘어날 때 Azure의 수요가 따라오는지, Copilot 유료 좌석이 더 넓은 제품군으로 퍼지는지, 그리고 그 과정에서 이익률이 얼마나 유지되는지다. AI 경쟁은 모델 발표 횟수보다 고객이 실제 업무에 넣고 비용을 계속 내는 제품이 얼마나 늘어나는지에서 더 또렷하게 드러날 가능성이 크다.
기업 고객에게도 이 변화는 선택지를 넓힌다. AI 기능을 API 사용량으로 직접 사는 방식, 클라우드 계약 안에서 쓰는 방식, 문서·회의·개발 도구의 좌석 비용에 포함해 쓰는 방식은 예산을 잡는 방법이 다르다. 같은 AI라도 구매 부서와 현업이 체감하는 비용은 크게 달라질 수 있다. 제품별 사용량과 실제 업무 변화가 함께 공개되지 않으면 ‘유료 좌석’ 숫자만으로 만족도를 판단하기 어려운 이유다.
또 하나는 투자 회수의 속도다. 데이터센터는 먼저 지어야 하고, 기업 고객은 보안 검토와 업무 전환을 거쳐야 한다. 인프라 비용은 즉시 반영되지만 고객 사용은 천천히 늘 수 있다. 마이크로소프트의 이번 실적은 그 시간차를 견딜 만한 규모와 현금흐름을 가진 회사가 AI 경쟁에서 유리할 수 있다는 점도 보여 준다.